테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
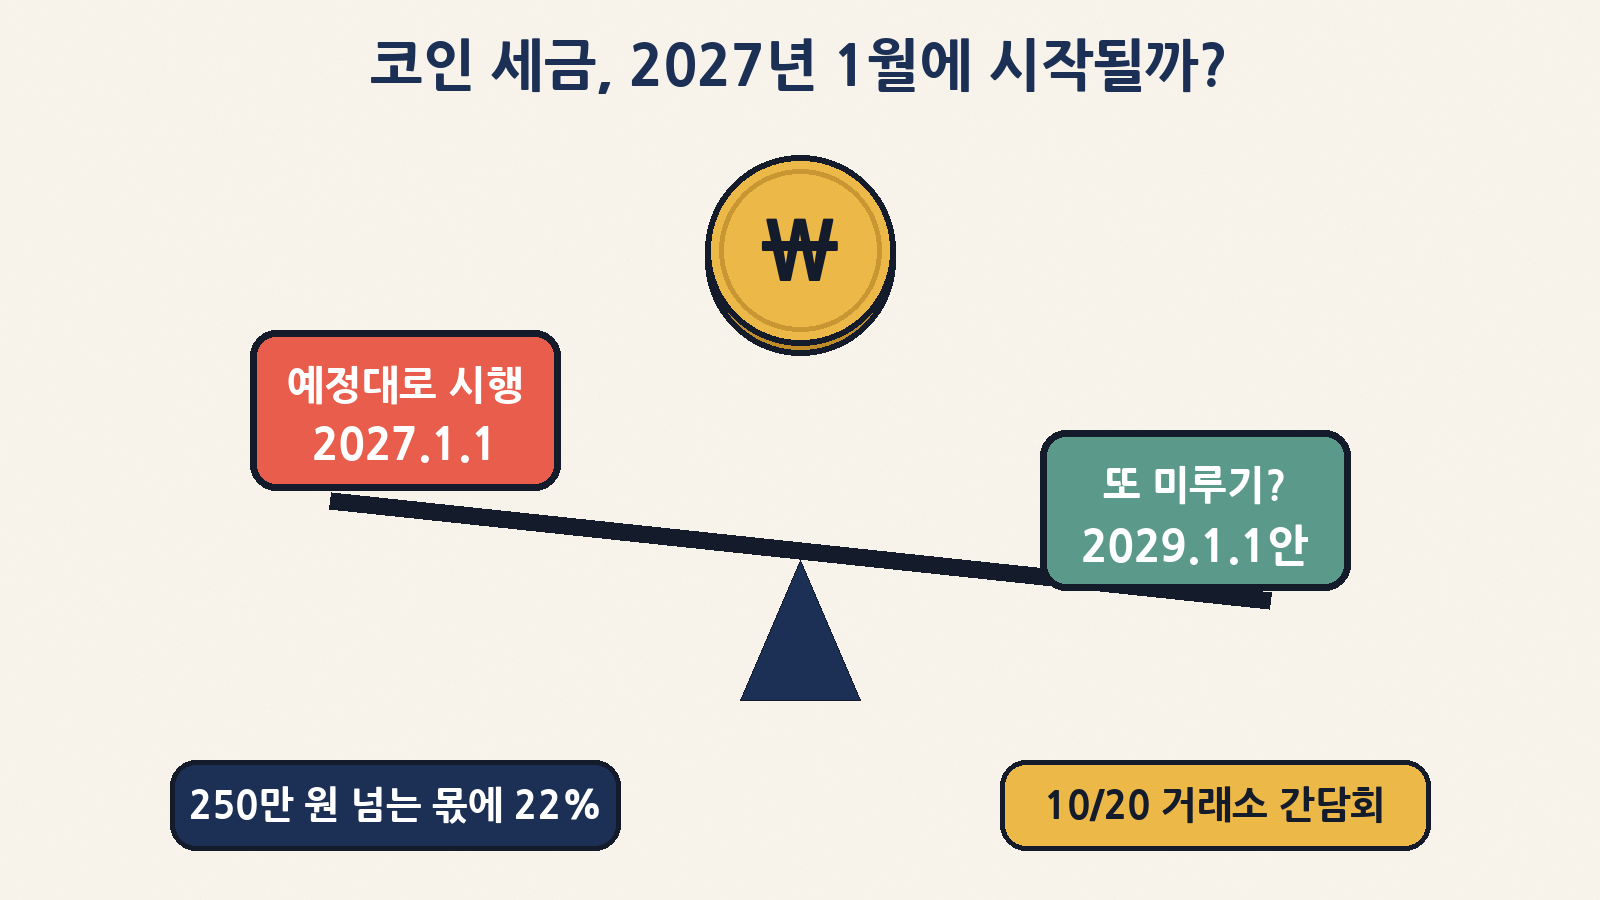
점심 드시면서 휴대폰으로 코인 시세 한 번쯤 보셨죠? 그런데 요즘 코인 커뮤니티에서 시세만큼 자주 오르내리는 단어가 있어요. 바로 “코인 세금”이에요. 법대로라면 석 달도 채 남지 않은 2027년 1월 1일부터 가상자산으로 번 돈에 세금이 붙거든요. 1년 동안 번 돈에서 250만 원을 빼고, 남은 금액에 22%를 매기는 방식이에요.
그런데 정부가 내일(10월 20일) 업비트·빗썸·코인원·디지털엑스·고팍스, 이른바 5대 거래소 대표를 불러 과세에 대한 의견을 듣기로 하면서 “또 미뤄지는 것 아니냐”는 이야기가 다시 커지고 있어요. 지난 16일에는 여당인 더불어민주당에서도 처음으로 시행을 사실상 2029년으로 늦추자는 법안이 나왔고요.
오늘은 ① 코인 세금이 정확히 어떻게 매겨지는지, ② 내일 간담회가 무엇을 하는 자리인지, ③ 업계와 정치권은 왜 유예를 말하는지, 그리고 무엇보다 ④ 시행이든 유예든 지금 내가 챙겨 둘 것까지 차근차근 풀어 볼게요. 코인을 조금이라도 갖고 계시다면, 특히 “2026년 12월 31일”이라는 날짜는 꼭 기억하고 가세요.
한 줄 요약 — 점심시간에 기억할 다섯 가지
| 질문 | 짧은 답 |
|---|---|
| 코인 세금, 언제부터예요? | 현행 법으로는 2027년 1월 1일 이후 양도·대여분부터. 국회가 법을 고치지 않으면 그대로 시행돼요 |
| 얼마나 내요? | 1년 가상자산 순이익에서 250만 원을 뺀 금액 × 22%(소득세 20% + 지방소득세 2%) |
| 내일 간담회에서 유예가 결정돼요? | 아니요. 정부가 업계 의견을 듣는 자리예요. 시행일을 바꾸려면 소득세법 개정이 필요해요 |
| 유예되면 언제로? | 16일 발의된 박민규 의원안대로라면 사실상 2029년 1월 1일(국가 간 코인 거래정보 첫 교환 2년 뒤) |
| 지금 내가 할 일은? | 거래내역·매수가 기록을 모아 두기, 12월 31일 시가 규칙 이해하기, 소문 듣고 서둘러 팔지 않기 |
먼저, 코인 세금은 어떻게 매겨질까?
가상자산 과세는 사실 새로 생긴 제도가 아니에요. 2020년 소득세법 개정으로 이미 도입됐고, 그동안 세 차례 미뤄졌을 뿐 사라진 적은 없어요. 국세청 안내에 따르면 가상자산을 팔거나(양도) 빌려주고(대여) 번 돈을 ‘기타소득’으로 보고, 월급 같은 다른 소득과 섞지 않고 따로(분리과세) 세금을 매겨요.
| 항목 | 현행 규칙 (2027.1.1 시행 예정) |
|---|---|
| 과세 대상 | 가상자산을 양도(매매·교환)하거나 대여해서 생긴 소득 |
| 소득 종류 | 기타소득, 분리과세 (근로·사업소득과 합산하지 않아요) |
| 세율 | 20% (지방소득세 포함 22%) |
| 기본공제 | 연 250만 원 — 1년 소득이 250만 원 이하면 세금 없음, 넘으면 250만 원을 빼고 계산 |
| 필요경비 | 원칙은 실제 취득가액 + 수수료 등 부대비용. 취득가액 확인이 어려우면 양도가액의 일정 비율(최대 50%)을 경비로 인정 |
| 손익 합산 | 같은 해 안에서는 코인끼리 이익·손실을 합산할 수 있어요 |
| 손실 이월 | 안 돼요. 올해 손실을 내년 이익에서 빼거나, 주식 등 다른 소득과 합칠 수 없어요 |
| 신고·납부 | 다음 해 5월 1~31일 종합소득세 신고 기간에 스스로 신고 (2027년 소득 → 2028년 5월) |
| 코인끼리 교환 | 원화로 안 바꿔도 교환도 양도로 봐요 (예: 비트코인으로 다른 코인 매수) |
국세청 ‘가상자산 과세’ 안내와 국회예산정책처(NABO Focus 제176호) 자료를 바탕으로 정리했어요. 비거주자는 국내 거래소가 세금을 떼는(원천징수) 방식이 따로 있어요.
3단계로 계산해 보는 내 세금
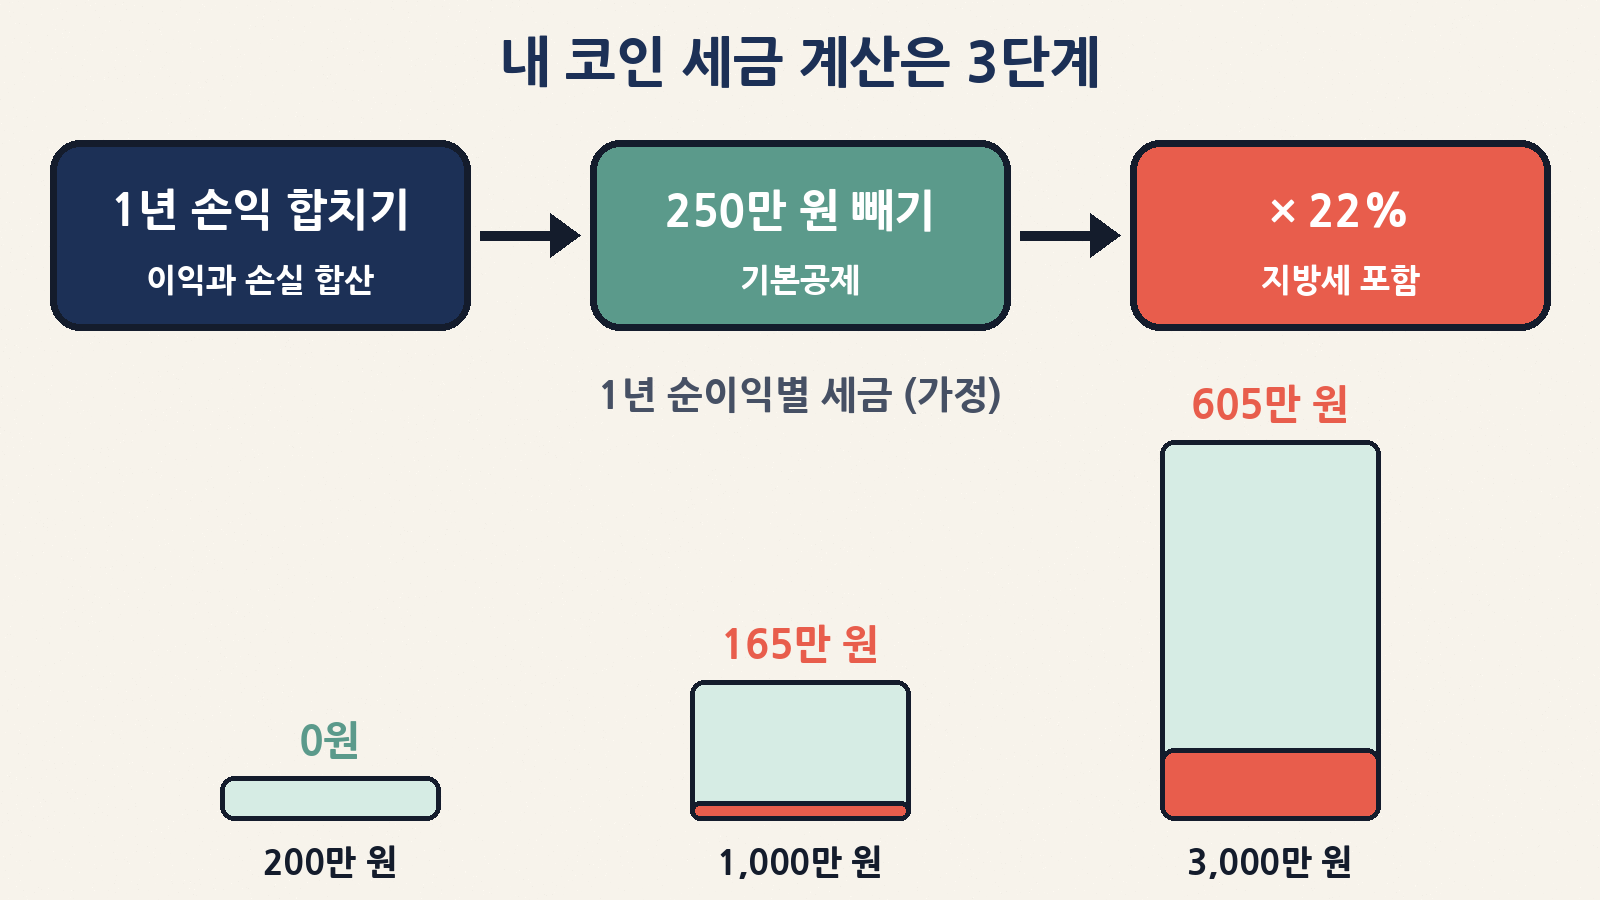
계산은 생각보다 단순해요. ① 1년 동안의 코인 손익을 모두 합치고 → ② 250만 원을 뺀 뒤 → ③ 22%를 곱하면 끝이에요. 아래는 수수료를 빼고 단순하게 계산한 가정 예시예요.
| 1년 코인 순이익 | 250만 원 공제 후 | 세금 (×22%) | 손에 남는 이익 |
|---|---|---|---|
| 200만 원 | 0원 (공제 이하) | 0원 | 200만 원 |
| 500만 원 | 250만 원 | 55만 원 | 445만 원 |
| 1,000만 원 | 750만 원 | 165만 원 | 835만 원 |
| 3,000만 원 | 2,750만 원 | 605만 원 | 2,395만 원 |
| 1억 원 | 9,750만 원 | 2,145만 원 | 7,855만 원 |
이익 난 코인과 손실 난 코인이 섞여 있다면?
같은 해 안에서는 종목·거래소를 가리지 않고 합산해요. 그래서 손실 난 코인이 이익을 깎아 주는 효과가 있어요. 다만 그 손실이 다음 해로 넘어가지는 않아요.
| 상황 (가정) | 계산 | 세금 |
|---|---|---|
| 코인 A +800만 원만 팔았을 때 | 800 − 250 = 550만 원 × 22% | 121만 원 |
| 같은 해 코인 B −300만 원 손실도 확정 | (800 − 300) − 250 = 250만 원 × 22% | 55만 원 |
| B 손실을 다음 해에 확정했다면 | 올해는 A만 계산, B 손실은 다음 해 이익과만 합산 | 올해 121만 원 |
| 2027년 전체가 순손실 | 세금 없음. 하지만 손실을 2028년으로 넘기지 못해요 | 0원 |
가장 중요한 날짜: 2026년 12월 31일
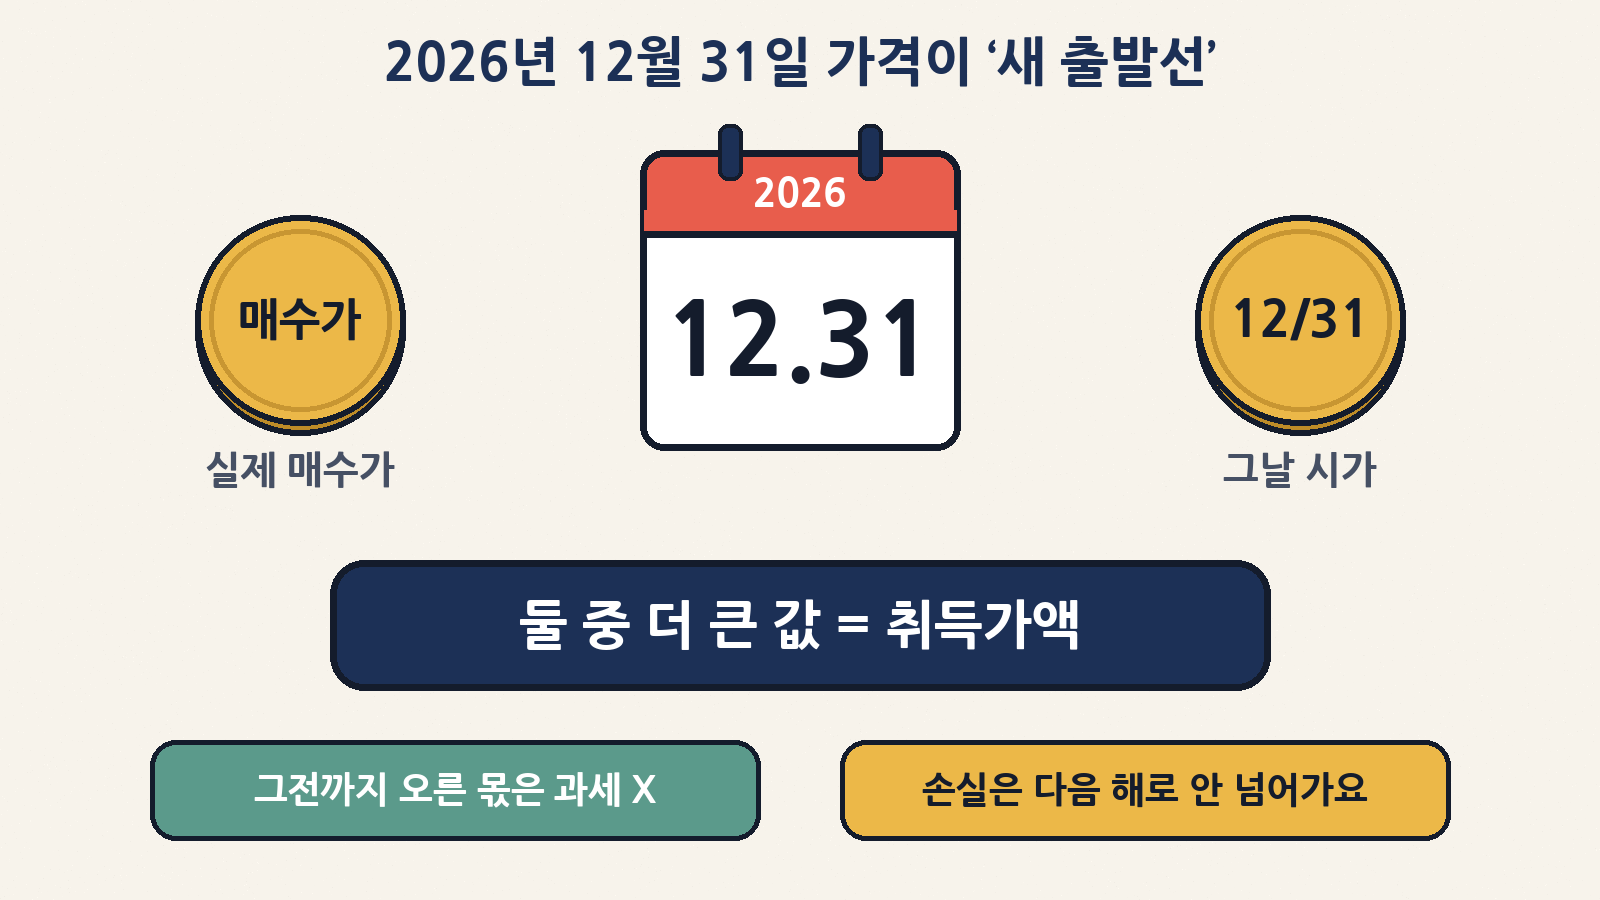
지금 갖고 있는 코인은 어떻게 될까요? 법은 2027년 1월 1일 전에 이미 보유한 코인의 취득가액을 “2026년 12월 31일 시가”와 “실제로 산 가격” 중 더 큰 금액으로 쳐 줘요. 쉽게 말해 시행 전까지 오른 몫에는 세금을 매기지 않겠다는 뜻이에요. 여기서 12월 31일 시가는 원화마켓 거래소들이 2027년 1월 1일 0시에 공시한 가격의 평균으로 정해요.
| 예시 (가정, 수수료 제외) | 실제 매수가 | 2026.12.31 시가 | 인정 취득가액 | 2027년 매도가 | 과세 대상 이익 → 세금 |
|---|---|---|---|---|---|
| 오른 코인 | 1,000만 원 | 1,500만 원 | 1,500만 원(큰 값) | 1,800만 원 | 300만 원 → (300−250)×22% = 11만 원 |
| 물린 코인 | 1,000만 원 | 700만 원 | 1,000만 원(큰 값) | 1,200만 원 | 200만 원 → 공제 이하 0원 |
| 2026년에 손절 | 1,000만 원 | — | — | 2026년 600만 원에 매도 | 2026년 손실은 2027년 이익에서 못 빼요 |
왜 지금 다시 뉴스가 됐을까? — 최근 3주 타임라인
| 날짜 | 무슨 일 | 의미 |
|---|---|---|
| 10월 1일 | 금융정보분석원·금감원 상반기 가상자산사업자 실태조사 발표 | 국내 시장 규모·이용자 현황 공개 (아래 표 참고) |
| 10월 6일 | 이형일 부총리, 국정감사에서 “다양한 이해관계 의견을 폭넓게 수렴하겠다” | 정부의 의견 수렴 방침 |
| 10월 13일 | 당시 국세청장, 과세 기준 고시를 “11월쯤 할 수 있도록 준비” | 행정부는 시행 준비 계속 |
| 10월 13일 | 조승래 재경위원장, “국회가 유예를 정하지 않는 한 시행 전제로 준비하라” | 국회 상임위원장도 시행 전제 주문 |
| 10월 16일 | 박민규 의원 등 14명(민주당 13·조국혁신당 1) 소득세법 개정안 발의 | 여당에서 나온 첫 유예 법안 |
| 10월 20일(내일) | 정부–5대 거래소·닥사 현장간담회 | 업계 의견이 정부에 공식 전달 |
| 11월(예정) | 국세청 과세 고시 | 시행이면 세부 기준 공개 |
| 2026년 12월 31일 | 기존 보유 코인 취득가액 기준일 | 이날 시가가 ‘새 출발선’ |
내일 간담회, 누가 앉고 무엇을 할까
| 자리 | 참석자 | 예상 이야기 |
|---|---|---|
| 정부·당국 | 권대영 재정경제부 1차관, 유영준 금융위원회 디지털금융정책관 등 | 과세 준비 현황 점검, 거래 유형별 세부 기준 논의 |
| 업계 | 업비트·빗썸·코인원·디지털엑스·고팍스 대표, 디지털자산거래소 공동협의체(DAXA·닥사) 임원 | “기준·인프라가 아직 부족하다” → 시행 시기 연기 요청 |
| 성격 | 현장간담회(의견 청취) | 유예를 결정하는 자리가 아니에요. 결정은 국회의 법 개정 몫 |
업계는 왜 “아직 이르다”고 할까?
한 거래소 관계자는 “거래 유형별 기준 등이 아직 확정되지 않았고 인프라 측면에서도 실무적인 준비 시간이 촉박하다”고 말했어요. 업계와 국회예산정책처가 짚은 쟁점을 정리하면 이래요.
| 쟁점 | 무슨 문제인가 | 쉽게 말하면 |
|---|---|---|
| 스테이킹 | 코인을 맡겨 블록체인 검증에 참여하고 받는 보상을 ‘대여소득’으로 볼지 ‘검증 작업의 대가’로 볼지 미정 | 법은 ‘팔기’와 ‘빌려주기’만 아는데, 새로운 방식이 그 칸에 딱 맞지 않아요 |
| 에어드롭·하드포크·디파이(DeFi) | 공짜로 받은 코인, 체인이 갈라지며 생긴 코인, 탈중앙 금융 수익의 과세 기준이 불명확 | “이건 언제, 얼마로 소득이 생긴 거지?”가 애매해요 |
| 취득가액 확인 | 투자자별 매수가·거래내역을 확인할 시스템 구축 필요 | 여러 거래소·지갑을 옮겨 다니면 산 가격을 추적하기 어려워요 |
| 해외 거래소 형평성 | 해외 거래 정보는 국가 간 교환체계(CARF)가 돌기 전까지 확보에 한계. 해외 무기한선물 같은 파생상품 수익은 과세 근거가 불명확 | 국내 거래소 이용자만 세금을 내는 일이 생길 수 있다는 걱정 |
| 주식과의 형평성·손실 이월 | 주식과 세 부담 비교 논란, 손실 이월공제 미적용 | “손실은 안 넘어가는데 이익엔 세금?”이라는 불만 |
정치권 법안은 어디까지 왔나
| 안 | 내용 | 상태 |
|---|---|---|
| 현행 법 (2024년 12월 개정) | 2027.1.1 이후 양도·대여분부터 과세 | 아무것도 안 하면 그대로 시행 |
| 박민규 의원안 (민주당, 10/16) | 시행일을 국가 간 코인 거래정보가 처음 교환된 해의 다음다음 해 1월 1일로 변경 → 예정대로면 2029.1.1. 취득가액 기준일도 함께 조정 | 발의 (14명 참여), 민주당 당론은 아직 정리 안 됨 |
| 송언석 의원안 (국민의힘) | 가상자산소득 과세 조항 삭제 | 발의 |
| 김상훈·정성국 의원안 (국민의힘) | 과세 시행 유예 | 발의 |
박민규 의원안은 미국의 CARF 참여 시기가 2029년인 점, 디지털자산기본법이 먼저 마련돼야 한다는 점을 근거로 들었어요. 디지털자산기본법은 금융위가 이르면 이달 말 정부안을 마무리할 것으로 알려졌어요.
시행 vs 유예, 나에게는 뭐가 달라질까
| 그대로 시행되면 | 유예법이 통과되면 (박민규안 기준) | |
|---|---|---|
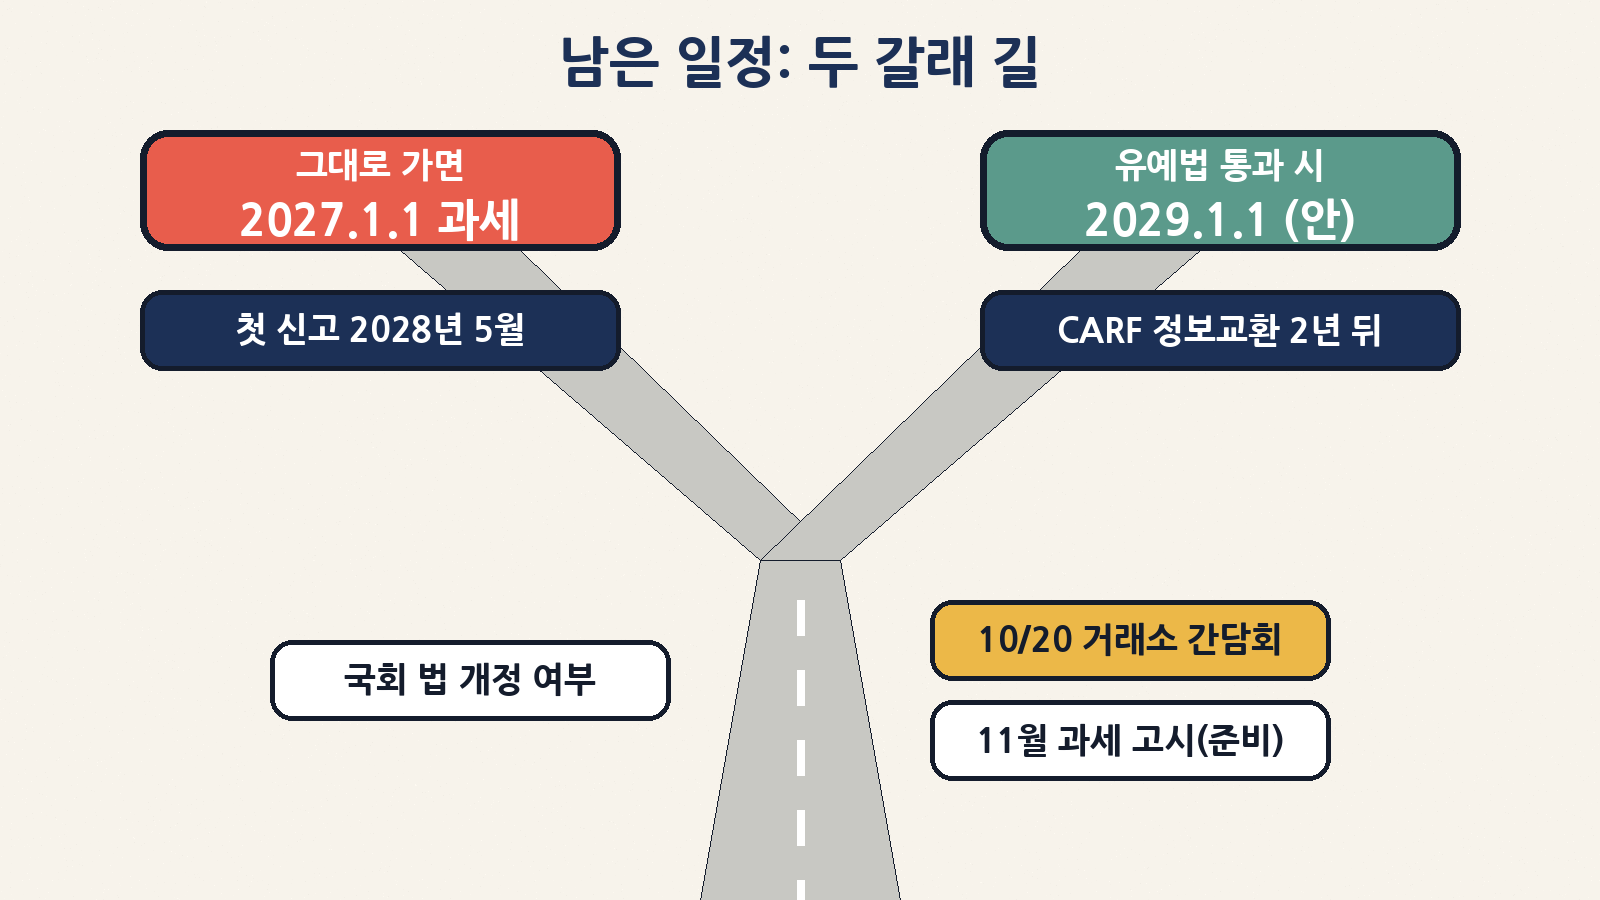
| 과세 시작 | 2027년 1월 1일 이후 양도·대여분 | 2029년 1월 1일 (CARF 첫 교환이 2027년일 때) |
| 첫 신고 | 2028년 5월 | 2030년 5월 (예상) |
| 기존 코인 취득가 기준일 | 2026년 12월 31일 시가 | 시행일에 맞춰 함께 조정 |
| 세율·공제 | 22% / 250만 원 | 개정안이 시기만 바꾸는 취지라 그대로일 가능성 (최종 법 확인 필요) |
| 지금 할 일 | 거래내역·매수가 정리, 12/31 규칙 이해 | 똑같아요. 언젠가는 과세되니 기록은 미리 |
숫자로 보는 국내 코인 시장 (2026년 6월 말)
세금 이야기가 왜 이렇게 큰 관심을 받을까요? 금융정보분석원(FIU)과 금융감독원이 10월 1일 발표한 실태조사를 보면 그 이유가 보여요.
| 항목 | 2025년 말(하반기) | 2026년 6월 말(상반기) | 변화 |
|---|---|---|---|
| 거래 가능 이용자 계정 | 1,112.6만 개 | 1,117.5만 개 | +0.4% |
| 100만 원 미만 보유 계정 | 826만 개 | 863만 개 (전체의 77.2%) | +4% |
| 국내 보유 코인 평가총액 | 87.2조 원 | 58.9조 원 | −33% |
| 일평균 거래규모 | 5.4조 원 | 3.1조 원 | −44% |
| 거래소 원화예치금 | 8.1조 원 | 5.2조 원 | −35% |
| 가장 많은 이용 연령대 | 30대 | 40대 (26.9%) | — |
계정 수에는 여러 거래소를 쓰는 사람의 중복 계정이 포함돼 있고, 국가승인통계는 아니에요. 1,000만 원 이상 보유 계정은 89만 개(8%), 1억 원 이상은 11만 개(1%)였어요. 비트코인 가격은 지난해 말 8만7,509달러에서 올해 6월 말 5만8,559달러로 33% 내렸어요.
다른 투자와 비교하면
| 자산 | 세금 방식 | 손실 이월 |
|---|---|---|
| 가상자산 (2027~ 예정) | 연 250만 원 공제 후 22% 분리과세 (기타소득) | 불가 |
| 해외주식 | 연 250만 원 공제 후 22% (양도소득세) | 불가 |
| 국내 상장주식 | 대주주·장외거래 등에 양도소득세 | 불가 |
| 참고: 일본 (계획) | 등록 거래소 코인 소득 20% 분리과세 | 2028년부터 3년 이월 예정 |
| 참고: 미국·영국 | 자본이득으로 과세 | 기간 제한 없이 이월 가능 |
국회예산정책처 자료 기준. 해외주식은 국내 과세 대상 주식 손익과 합산하되 기본공제는 연 250만 원 한 번만 적용돼요.
시행이든 유예든, 지금 챙길 체크리스트
| 순서 | 할 일 | 왜? |
|---|---|---|
| ① | 거래소 앱에서 거래내역·입출금 내역 내려받아 보관 | 매수가(취득가액)를 증명할 자료가 있어야 정확히 계산돼요 |
| ② | 여러 거래소·개인지갑으로 옮긴 코인은 언제, 얼마에 샀는지 메모 | 이동이 많을수록 취득가 추적이 어려워요 |
| ③ | 2026년 12월 31일 규칙 이해하기 | 그날 시가와 실제 매수가 중 큰 값이 기준이에요 |
| ④ | 해외 거래소 이용자는 국내 거주자면 해외 소득도 합산된다는 점 기억 | 해외 계좌 잔액이 5억 원을 넘으면 지금도 매년 6월 해외금융계좌 신고 대상 |
| ⑤ | “세금 피하는 법”·“세금 환급” 문자·링크 무시 | 제도 변화 시기엔 사칭 사기가 늘어요. 공식 안내는 국세청(☏126) |
| ⑥ | 11월 국세청 고시, 국회 개정안 심사 결과 확인 | 시행 여부와 세부 기준이 이때 윤곽을 드러내요 |
자주 묻는 질문
| 질문 | 답 |
|---|---|
| 코인을 사서 들고만 있어도 세금 내요? | 아니요. 팔거나, 다른 코인으로 바꾸거나, 빌려줘서 소득이 생길 때 과세돼요 |
| 1년에 200만 원 벌었어요. | 연 250만 원 이하는 과세하지 않아요 (과세최저한) |
| NFT나 게임 아이템도 해당돼요? | 가상자산이용자보호법상 가상자산이 대상이에요. 게임물 이용으로 얻은 결과물 등은 법에서 제외 대상으로 정하고 있어요 |
| 스테이킹 보상은요? | 아직 소득 분류 기준이 확정되지 않아 쟁점이에요. 11월 고시나 추가 지침을 확인해야 해요 |
| 내일 간담회 뒤 바로 유예되나요? | 아니요. 유예는 국회가 소득세법을 고쳐야만 가능해요 |
| 세금 신고는 거래소가 대신 해 주나요? | 거주자는 다음 해 5월 직접 신고·납부해요. 거래소는 비거주자 원천징수 등을 맡아요 |
초보 용어 카드
| 용어 | 한 줄 뜻 |
|---|---|
| 분리과세 | 다른 소득과 합치지 않고 따로 정해진 세율로 세금을 매기는 방식 |
| 기본공제(과세최저한) | 이 금액까지는 세금을 매기지 않는 문턱. 코인은 연 250만 원 |
| 취득가액 | 코인을 산 가격(수수료 포함). 이익 = 판 가격 − 취득가액 − 부대비용 |
| 의제취득가액 | 법이 “이 가격에 산 걸로 치자”고 정해 주는 값. 기존 보유분은 12/31 시가와 실제 매수가 중 큰 값 |
| 손실 이월공제 | 올해 손실을 다음 해 이익에서 빼 주는 제도. 코인은 현재 불가 |
| CARF | OECD의 암호화자산 자동정보교환체계. 나라끼리 코인 거래정보를 주고받는 약속 |
| 닥사(DAXA) | 국내 원화마켓 거래소들이 만든 디지털자산거래소 공동협의체 |
마무리 — 날짜는 흔들려도, 기록은 미리
정리하면 이래요. 현행 법으로는 2027년 1월 1일부터 코인 수익에 250만 원 공제 후 22% 세금이 붙어요. 내일(10/20) 정부와 5대 거래소의 간담회는 의견을 듣는 자리이고, 실제로 미룰지는 국회의 법 개정에 달려 있어요. 여당에서도 2029년 유예안이 나온 만큼 연말까지 논의가 이어질 가능성이 커요.
하지만 시행이든 유예든 언젠가는 과세된다는 방향은 같아요. 그러니 지금 할 수 있는 가장 확실한 준비는 거래내역과 매수가 기록을 모아 두는 것, 그리고 “12월 31일 시가 vs 실제 매수가, 둘 중 큰 값” 규칙을 기억해 두는 거예요. 이 글은 일반적인 정보 안내이고, 개인 상황에 따른 세금 판단은 국세청(☏126)이나 세무 전문가에게 꼭 확인해 주세요. 오후도 차분하게 보내세요!