월요일 아침이에요. 지난주 증시 얘기는 잠시 내려놓고, 오늘은 “집 크기”에 관한 숫자 하나를 같이 볼게요. 서울에서 국민평형(전용 84㎡)과 소형(전용 59㎡) 아파트의 평균 가격 차이가 1년 새 약 30% 줄었다는 분석이 나왔어요. 왜 이런 일이 생겼는지, 그리고 이게 집을 알아보는 사람의 지갑에 무슨 뜻인지 차근차근 풀어 볼게요.
한눈에 보기: 오늘 나온 숫자
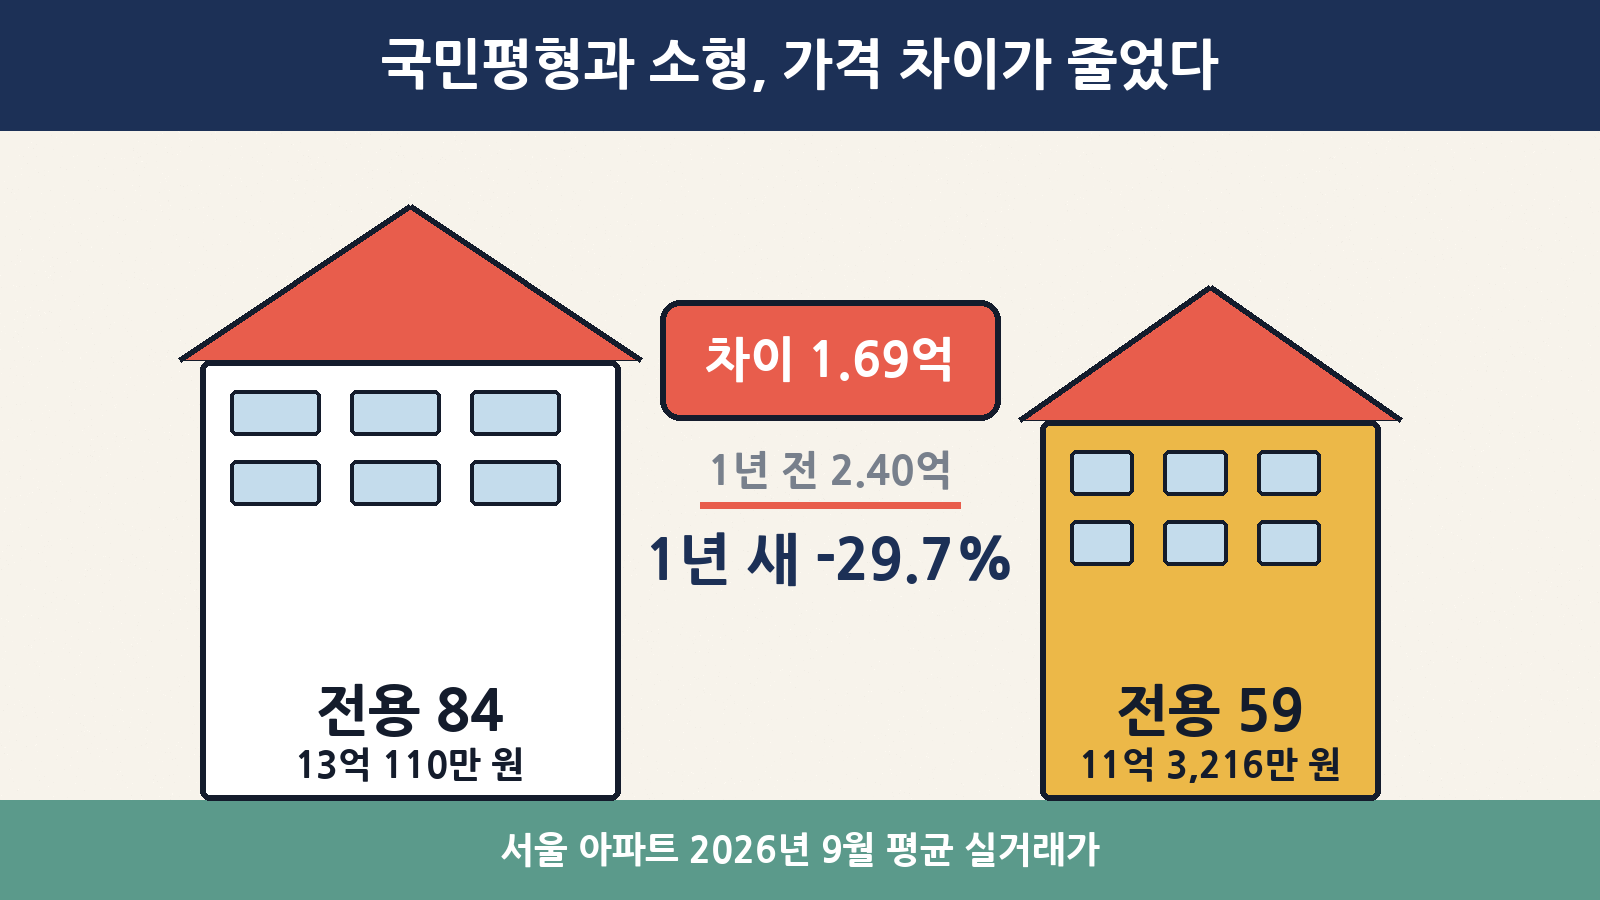
부동산 리서치업체 리얼투데이가 국토교통부 실거래가를 분석했고, 연합뉴스가 11월 9일 아침에 전했어요. 기준은 2026년 9월 서울 아파트 평균 실거래가예요.
| 구분 | 2025년 9월 | 2026년 9월 | 변화 |
|---|---|---|---|
| 전용 84㎡ 평균가 | 13억 4,402만 원 | 13억 110만 원 | 약 3.2% 하락 |
| 전용 59㎡ 평균가 | 11억 376만 원 | 11억 3,216만 원 | 약 2.6% 상승 |
| 두 평형 가격 차이 | 2억 4,026만 원 | 1억 6,894만 원 | 29.7% 축소 |
눈여겨볼 점은 방향이에요. 큰 집 평균은 조금 내려가고, 작은 집 평균은 조금 올라가면서 둘 사이 간격이 양쪽에서 좁혀졌어요. 서울 집값이 오르기 시작한 2025년 2월에는 차이가 4억 1,702만 원이었으니, 그때와 비교하면 59.5%나 줄어든 셈이에요.
먼저 용어부터: 84㎡, 59㎡는 무슨 뜻일까
| 용어 | 쉬운 뜻 | 대략 느낌 |
|---|---|---|
| 전용면적 | 현관문 안쪽, 우리 가족만 쓰는 실제 공간(복도·계단 제외) | 등기·광고의 기준 숫자 |
| 전용 84㎡ (국민평형) | 예전 ‘32~34평형’으로 부르던 크기 | 방 3개·화장실 2개가 흔한 구성 |
| 전용 59㎡ (소형) | 예전 ‘24~25평형’으로 부르던 크기 | 방 2~3개·화장실 1~2개 |
| 실거래가 | 실제로 계약이 체결돼 신고된 가격 | 호가(파는 사람이 부르는 값)와 다름 |
왜 좁혀졌을까: 범인은 ‘대출 한도’
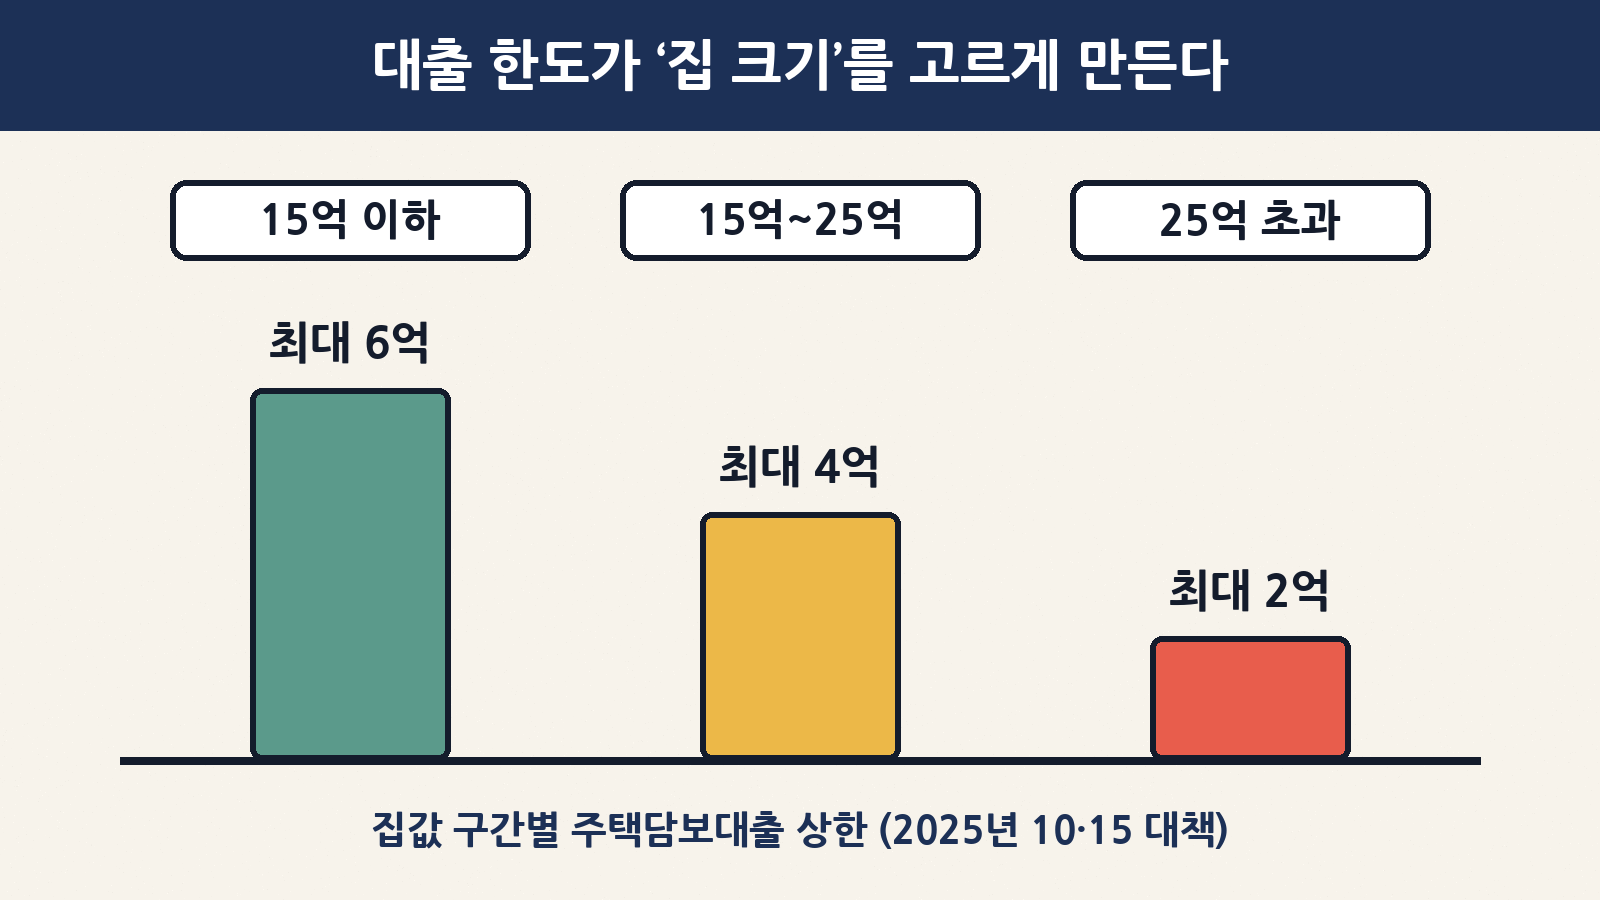
분석이 꼽은 가장 큰 이유는 대출 규제예요. 정부가 2025년 10월 15일 내놓은 주택시장 안정화 대책에서 주택담보대출(주담대) 한도를 집값 구간별로 나눴거든요.
| 집 시가 | 주담대 최대 한도 | 의미 |
|---|---|---|
| 15억 원 이하 | 6억 원(기존 유지) | 서울 평균 84㎡·59㎡ 모두 이 구간 |
| 15억 원 초과 ~ 25억 원 이하 | 4억 원 | 비싼 집일수록 오히려 덜 빌려줌 |
| 25억 원 초과 | 2억 원 | 대부분 현금으로 사야 하는 구간 |
원리는 단순해요. 은행에서 빌릴 수 있는 돈의 천장이 정해져 있으니, 집값이 올라갈수록 내 주머니에서 직접 메워야 하는 현금이 커져요. 그러면 “조금 좁더라도 대출 범위 안에서 살 수 있는 집”으로 눈을 돌리는 사람이 늘고, 그 수요가 59㎡ 가격을 받쳐 주는 거예요. 리얼투데이 구자민 연구원도 “자금 동원력이 제한된 수요자들이 59㎡로 눈을 낮추면서 소형 가격 하방을 지지하고 있다”고 설명했어요.
| 단계 | 무슨 일이 생기나 |
|---|---|
| 1. 대출 천장 고정 | 15억 이하라도 최대 6억, 비싸지면 더 줄어듦 |
| 2. 현금 부담 증가 | 큰 평형일수록 ‘내 돈’으로 채울 몫이 커짐 |
| 3. 수요 이동 | 실수요자가 84㎡ 대신 59㎡를 선택 |
| 4. 가격 차 축소 | 59㎡는 버티거나 오르고, 84㎡는 상대적으로 주춤 |
동네별로 보면: 강남도, 외곽도 모두 30% 안팎
| 권역 | 2025년 9월 가격차 | 2026년 9월 가격차 | 축소율 |
|---|---|---|---|
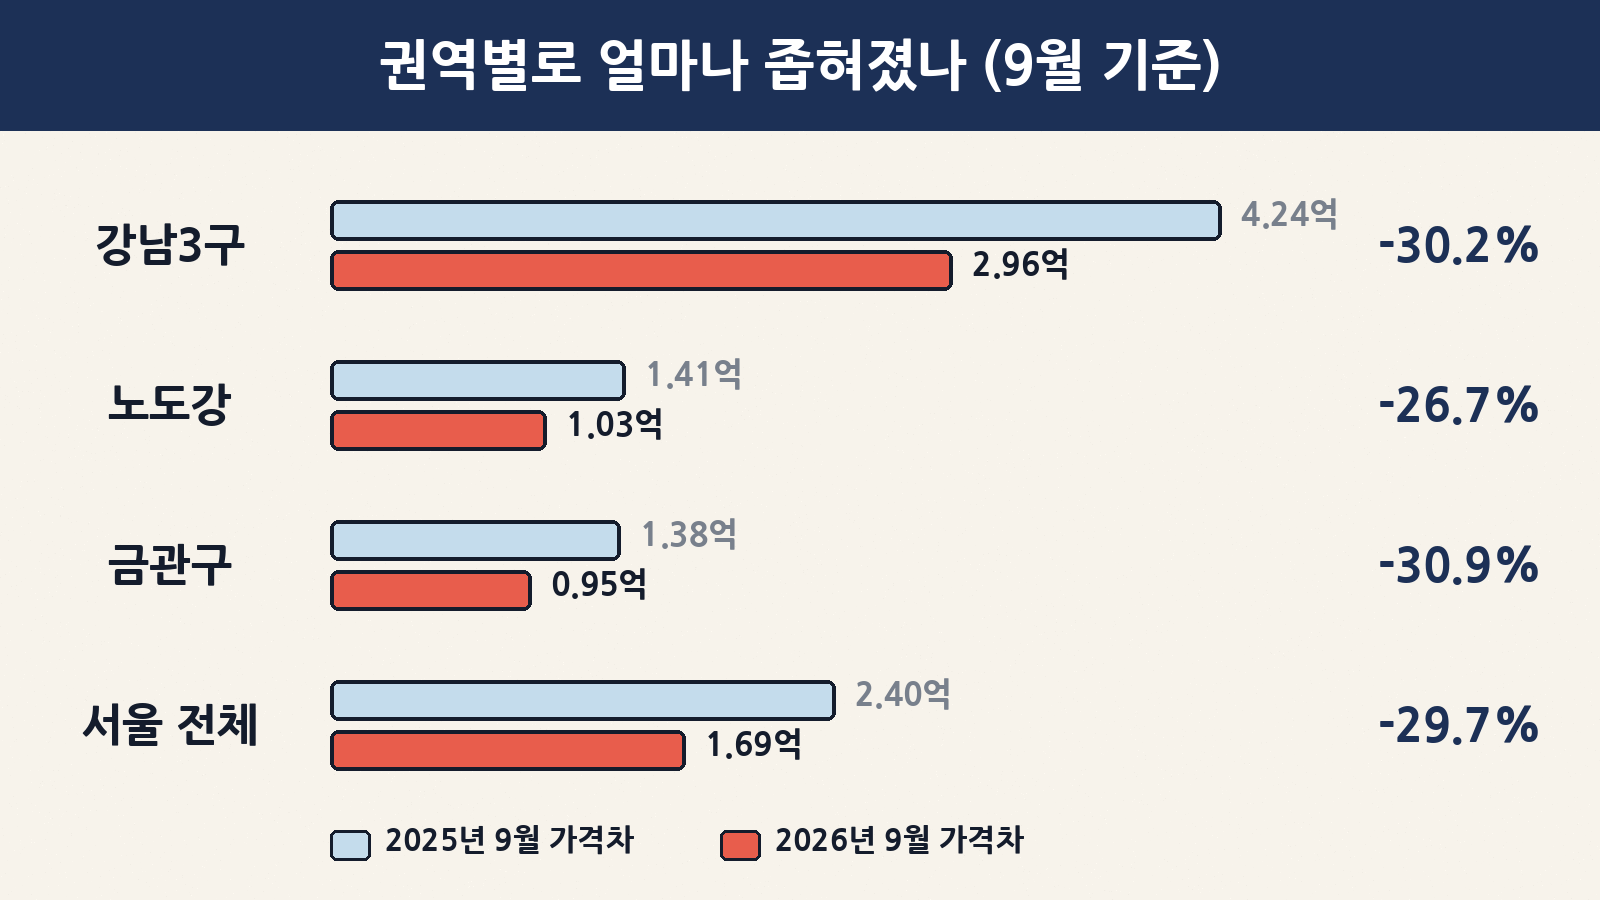
| 강남3구(서초·강남·송파) | 4억 2,445만 원 | 2억 9,636만 원 | 30.2% |
| 노도강(노원·도봉·강북) | 1억 4,055만 원 | 1억 302만 원 | 26.7% |
| 금관구(금천·관악·구로) | 1억 3,818만 원 | 9,550만 원 | 30.9% |
| 서울 전체 | 2억 4,026만 원 | 1억 6,894만 원 | 29.7% |
기사 표현대로라면 노도강·금관구에서는 소형 가격에 약 1억 원 정도를 더 얹으면 중형으로 갈아탈 수 있는 수준이 됐어요. 강남3구는 축소율은 비슷해도 절대 금액 차이가 여전히 3억 원 가까이 돼서, 체감은 꽤 달라요.
내 지갑으로 계산해 보기 (단순 예시)
서울 평균값을 그대로 넣고, 대출을 상한인 6억 원까지 받는다고 가정한 아주 단순한 계산이에요. 실제 한도는 소득(DSR, 소득 대비 원리금 비율)과 지역 규제(LTV, 집값 대비 대출 비율)에 따라 이보다 적을 수 있어요.
| 항목 | 전용 59㎡ | 전용 84㎡ |
|---|---|---|
| 평균 실거래가(2026년 9월) | 11억 3,216만 원 | 13억 110만 원 |
| 대출 상한(15억 이하 구간) | 6억 원 | 6억 원 |
| 내 돈으로 메울 몫(세금·수수료 제외) | 약 5억 3,216만 원 | 약 7억 110만 원 |
| 두 평형의 현금 차이 | 약 1억 6,894만 원 | |
대출 상한이 똑같으니 가격 차이가 곧 현금 차이가 돼요. 1년 전이었다면 현금 차이가 약 2억 4천만 원이었을 테니, 갈아타기 문턱이 7천만 원가량 낮아진 셈이에요.
이자는 어떨까요? 한국은행 집계로 9월 은행 신규 주담대 금리는 연 4.88%로, 14년 5개월 만에 가장 높았어요. 이 금리를 그대로 쓰고 원리금균등상환이라고 가정하면 이렇게 나와요.
| 대출 금액(연 4.88%) | 30년 상환 월 납입액 | 40년 상환 월 납입액 |
|---|---|---|
| 6억 원 | 약 317만 7천 원 | 약 284만 6천 원 |
| 4억 원 | 약 211만 8천 원 | 약 189만 7천 원 |
| 3억 원 | 약 158만 9천 원 | 약 142만 3천 원 |
| 1억 원 | 약 53만 원 | 약 47만 4천 원 |
표를 보면 왜 사람들이 59㎡로 몰리는지 감이 와요. 대출은 이미 천장까지 받았고, 월 300만 원 넘게 갚아야 하는데 거기에 현금 1~2억 원을 더 마련하는 건 많은 가정에 쉽지 않은 일이거든요. 실제 금리는 사람마다, 은행마다 달라서 위 숫자는 감을 잡기 위한 예시로만 봐 주세요.
숫자를 읽을 때 조심할 점
| 함정 | 왜 조심해야 하나 |
|---|---|
| 평균 실거래가는 ‘거래된 집’의 평균 | 그달에 비싼 단지가 많이 팔렸는지, 싼 단지가 팔렸는지에 따라 평균이 출렁여요. “84㎡ 집값이 3% 떨어졌다”로 바로 읽으면 안 돼요. |
| 한 달(9월) 기준 비교 | 특정 달끼리 비교라 거래가 적은 달엔 흔들림이 커요. |
| 서울 전체 평균 vs 우리 동네 | 권역별로도 1억~3억 원 차이가 나요. 관심 단지 실거래가를 따로 봐야 해요. |
| 대출 상한 ≠ 내 한도 | 6억 원은 ‘최대’일 뿐, 소득·기존 대출에 따라 훨씬 적을 수 있어요. |
그래서 앞으로는?
분석을 낸 쪽은 “서울 아파트값 상승세는 전반적으로 둔화하고 있지만, 대출 규제 등 금융 여건이 변할수록 자금 부담이 덜한 59㎡가 현실적인 대안으로 꼽히면서 소형 선호는 당분간 이어질 것”으로 봤어요. 다만 이건 전망이지 확정이 아니에요. 금리가 어떻게 움직이느냐, 대출 규제가 바뀌느냐에 따라 흐름은 달라질 수 있어요.
| 지켜볼 변수 | 소형 선호를 키우는 쪽 | 약하게 만드는 쪽 |
|---|---|---|
| 주담대 금리 | 더 오르면 월 부담이 커져 작은 집 선호 강화 | 내려가면 큰 평형 여력 회복 |
| 대출 한도 규제 | 유지·강화 | 완화 |
| 1~2인 가구 증가 | 소형 실수요 꾸준 | – |
| 11월 26일 한은 금통위 | 금리 인상 시 | 동결·인하 시 |
상황별로 이렇게 생각해 보세요
| 나의 상황 | 오늘 뉴스가 주는 힌트 |
|---|---|
| 59㎡에서 84㎡로 갈아타기 고민 | 문턱은 1년 전보다 낮아졌어요. 다만 늘어날 대출 이자·관리비·취득세까지 합쳐 월 현금흐름으로 판단해요. |
| 첫 집으로 59㎡를 보는 중 | 나만 그런 게 아니라 수요가 몰리는 중이라 급매가 드물 수 있어요. 여러 단지 실거래가를 비교해요. |
| 84㎡ 보유, 매도 고민 | 평균 하락 숫자 하나로 조급해할 필요는 없어요. 같은 단지 최근 거래부터 확인해요. |
| 당장 계획은 없음 | “대출 한도가 시장의 모양을 바꾼다”는 원리만 기억해 두면 다음 규제 뉴스가 쉽게 읽혀요. |
월요일 아침 5분 체크리스트
| 순서 | 할 일 | 팁 |
|---|---|---|
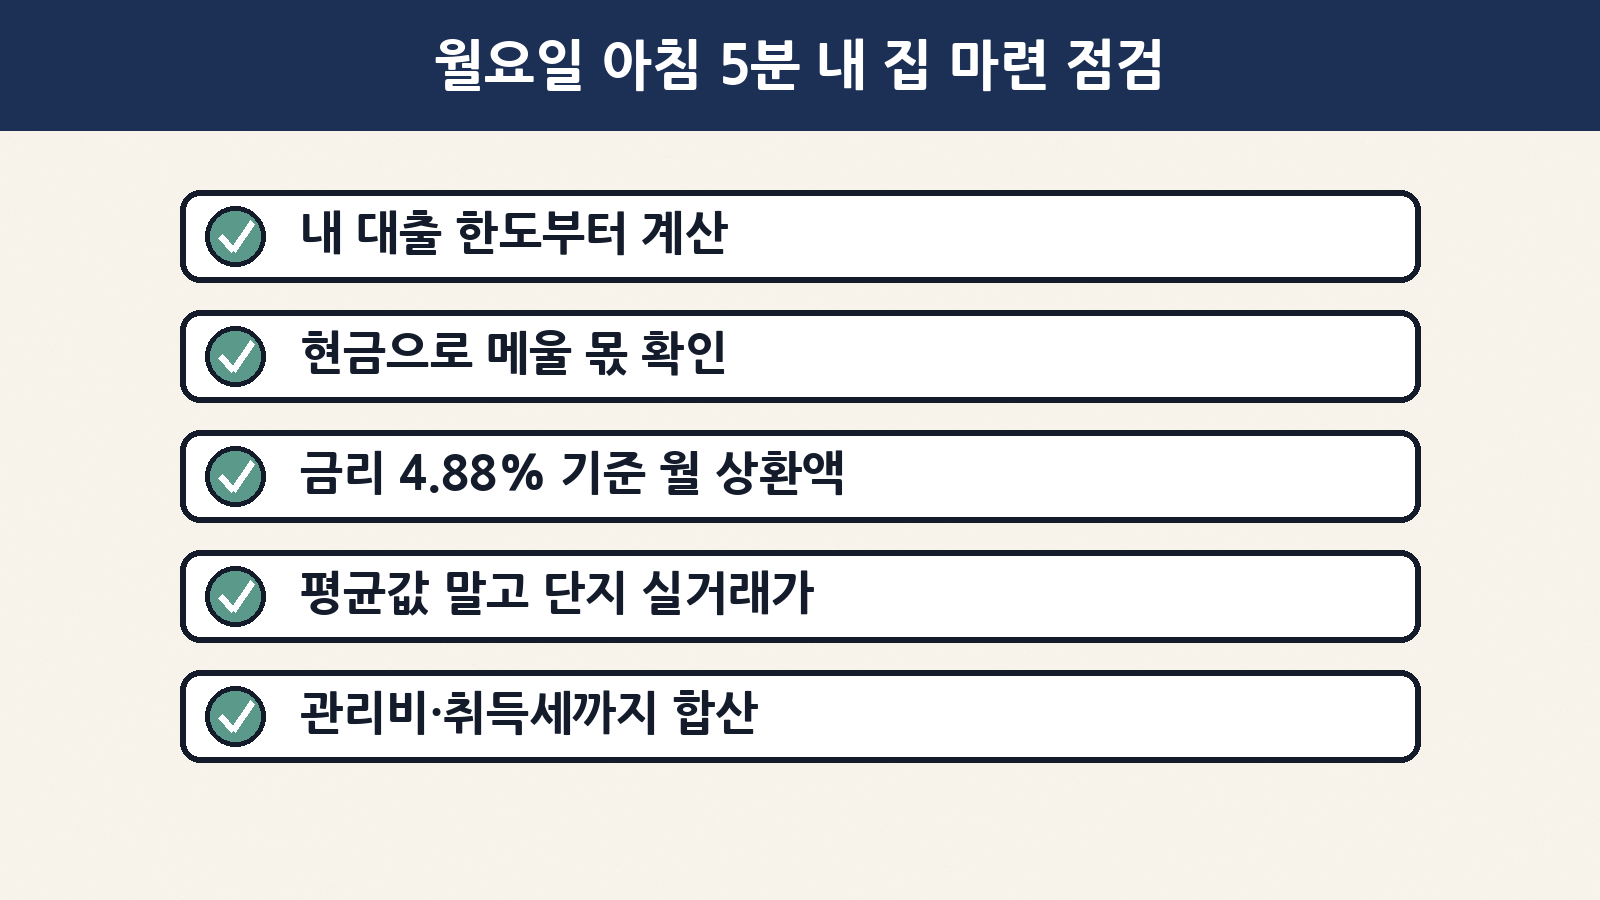
| 1 | 내 대출 한도 대략 계산 | 은행 앱의 주담대 한도 조회나 상담으로 ‘상한’이 아닌 ‘내 숫자’를 확인해요. |
| 2 | 현금으로 메울 몫 확인 | 집값 − 대출 = 필요 현금. 취득세·중개수수료·이사비도 더해요. |
| 3 | 월 상환액 계산 | 위 표처럼 금리와 기간을 넣어 보고, 월급의 몇 %인지 봐요. |
| 4 | 평균 말고 단지 실거래가 | 국토교통부 실거래가 공개시스템에서 관심 단지 최근 거래를 확인해요. |
| 5 | 관리비까지 비교 | 평형이 커지면 관리비·난방비도 같이 늘어요. |
정리하면, 서울 아파트에서 큰 집과 작은 집 값 차이가 줄어든 건 “작은 집이 갑자기 좋아져서”라기보다 대출로 빌릴 수 있는 돈의 천장이 사람들의 선택을 작은 쪽으로 밀어서예요. 숫자는 평균이라 우리 동네와 다를 수 있으니, 관심 있는 단지가 있다면 실거래가와 내 대출 한도를 먼저 맞춰 보세요. 이번 주도 든든하게 시작하세요.