테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
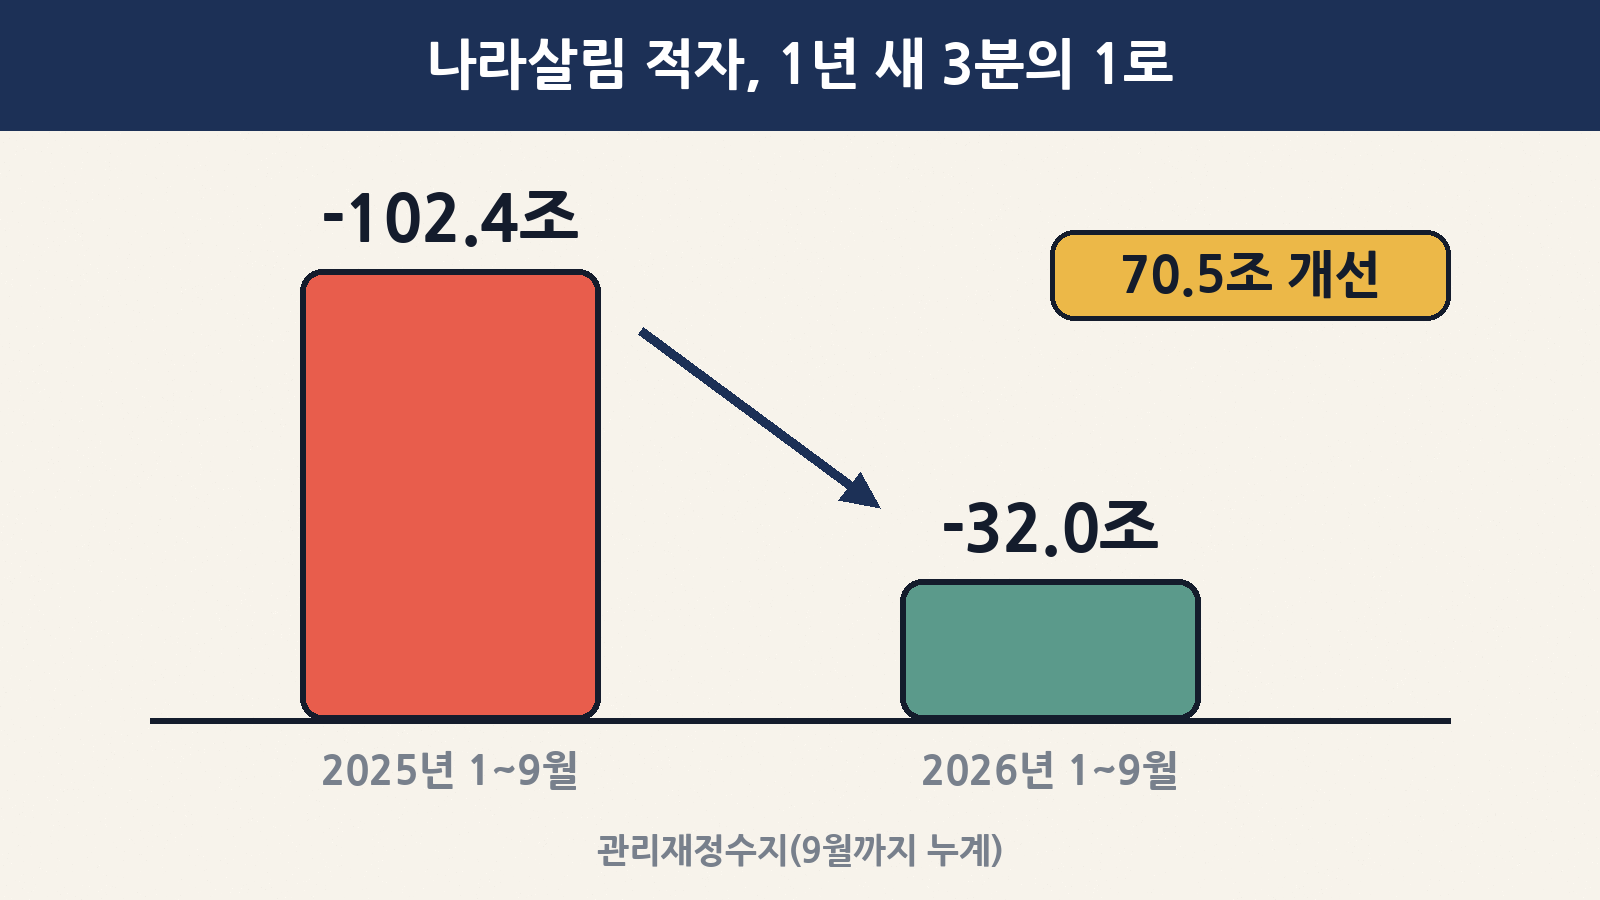
오늘(11월 12일) 오전 10시, 기획예산처가 ‘월간 재정동향 2026년 11월호’를 내놨어요. 쉽게 말해 나라의 가계부 9월 결산이에요. 헤드라인은 꽤 반가워요. 정부의 실제 살림 상태를 보여주는 관리재정수지 적자가 1년 전 102조 4천억 원에서 32조 원으로 줄었어요. 70조 5천억 원이 줄어 개선 폭은 역대 최대이고, 9월까지 누계 적자로는 2018년 이후 8년 만에 가장 작아요.
그런데 같은 날 다른 기사에는 “나랏빚 9개월 새 101조 증가”라는 제목이 붙었어요. 적자가 줄었다는데 빚은 늘었다니, 처음 보면 헷갈리죠. 오늘 점심에는 이 가계부를 초보도 헷갈리지 않게 읽는 법을 정리해 볼게요. 핵심은 세 가지예요.
- 통합재정수지와 관리재정수지: 왜 하나는 +20.4조 흑자이고 다른 하나는 −32.0조 적자인지
- ‘반도체 세금’의 힘: 더 걷힌 국세 95.4조 원 중 법인세만 51.9조 원
- 흐름과 잔액: 적자가 줄어도 나랏빚(잔액)은 늘 수 있는 이유와, 그게 국고채 금리를 거쳐 내 대출에 닿는 길
1. 오늘 나온 숫자, 한 장으로 먼저 보기
먼저 발표 숫자를 표 하나에 모았어요. 특별한 말이 없으면 모두 올해 1~9월 누계를 작년 1~9월과 비교한 값이에요.
| 항목 | 2026년 1~9월 | 1년 전과 비교 | 한 줄 해석 |
|---|---|---|---|
| 총수입 | 605조 4천억 원 | +124조 6천억 원 | 예산 대비 진도율 86.4%(+11.6%p) |
| └ 국세 수입 | 385조 원 | +95조 4천억 원 | 법인세가 증가분의 절반 이상 |
| └ 세외수입 | 34조 원 | +9조 3천억 원 | 세금 외 수입(재산 운용 등) |
| └ 기금수입 | 186조 4천억 원 | +19조 9천억 원 | 연금·고용보험 등 보험료와 운용수익 |
| 총지출 | 584조 9천억 원 | +40조 7천억 원 | 진도율 77.7%(추경 기준 연간 753.1조 대비) |
| 통합재정수지 | +20조 4천억 원 흑자 | 작년 −63.5조 → 83.9조 개선 | 2014년 재정동향 발간 이후 9월 누계 최대 흑자 |
| 관리재정수지 | −32조 원 적자 | 작년 −102.4조 → 70.5조 개선 | 개선 폭 역대 최대, 적자는 2018년(−17.3조) 이후 최소 |
| 9월 한 달 관리재정수지 | +11조 1천억 원 흑자 | (통합 +15.4조) | 9월 법인세가 크게 들어온 달 |
| 중앙정부 채무(9월 말) | 1,369조 4천억 원 | 전월 −2.7조, 작년 말 대비 +101.3조 | 한 달 새 줄었지만 연초보다 100조 넘게 늘었어요 |
표만 봐도 분위기가 보여요. 들어온 돈이 나간 돈보다 훨씬 빨리 늘었고, 그 덕에 적자가 확 줄었어요. 그런데 맨 아랫줄 빚(채무)은 여전히 커지고 있죠. 하나씩 풀어볼게요.
2. 나라 가계부를 ‘우리 집 가계부’로 줄여 보면
조 단위 숫자는 감이 잘 안 와요. 그래서 1조 원을 1만 원으로 바꿔서(1억 분의 1로 줄여서) 우리 집 가계부처럼 다시 적어 볼게요.
| 나라 가계부(실제) | 우리 집 버전(1조 → 1만 원) | 뜻 |
|---|---|---|
| 총수입 605.4조 원 | 9개월 동안 번 돈 605만 4천 원 | 월급·부수입·적금 이자까지 다 합친 돈 |
| 총지출 584.9조 원 | 9개월 동안 쓴 돈 584만 9천 원 | 생활비·교육비·용돈 다 합친 돈 |
| 통합재정수지 +20.4조 원 | 남은 돈 20만 4천 원 | 겉으로는 흑자 |
| 사회보장성기금 수지 +52.4조 원(계산값) | 그중 ‘노후 연금 통장’에 들어간 돈 52만 4천 원 | 나중에 연금으로 돌려줘야 할 돈 |
| 관리재정수지 −32.0조 원 | 연금 통장을 빼면 32만 원 모자람 | 실제 생활비 기준으로는 적자 |
※ 사회보장성기금 수지 52.4조 원은 발표된 통합재정수지(+20.4조)와 관리재정수지(−32.0조)의 차이로 제가 단순 계산한 값이에요.
우리 집으로 치면, 통장 잔고는 늘었는데 그중 큰 몫이 “나중에 꺼내 써야 할 노후 자금”이라서 그걸 빼면 생활비는 아직 조금 모자란 상황이에요. 다만 작년엔 같은 기준으로 102만 4천 원이 모자랐으니, 모자란 폭이 3분의 1 이하로 줄어든 것은 분명히 좋아진 거예요.
3. 통합재정수지 vs 관리재정수지, 무엇을 봐야 하나요?
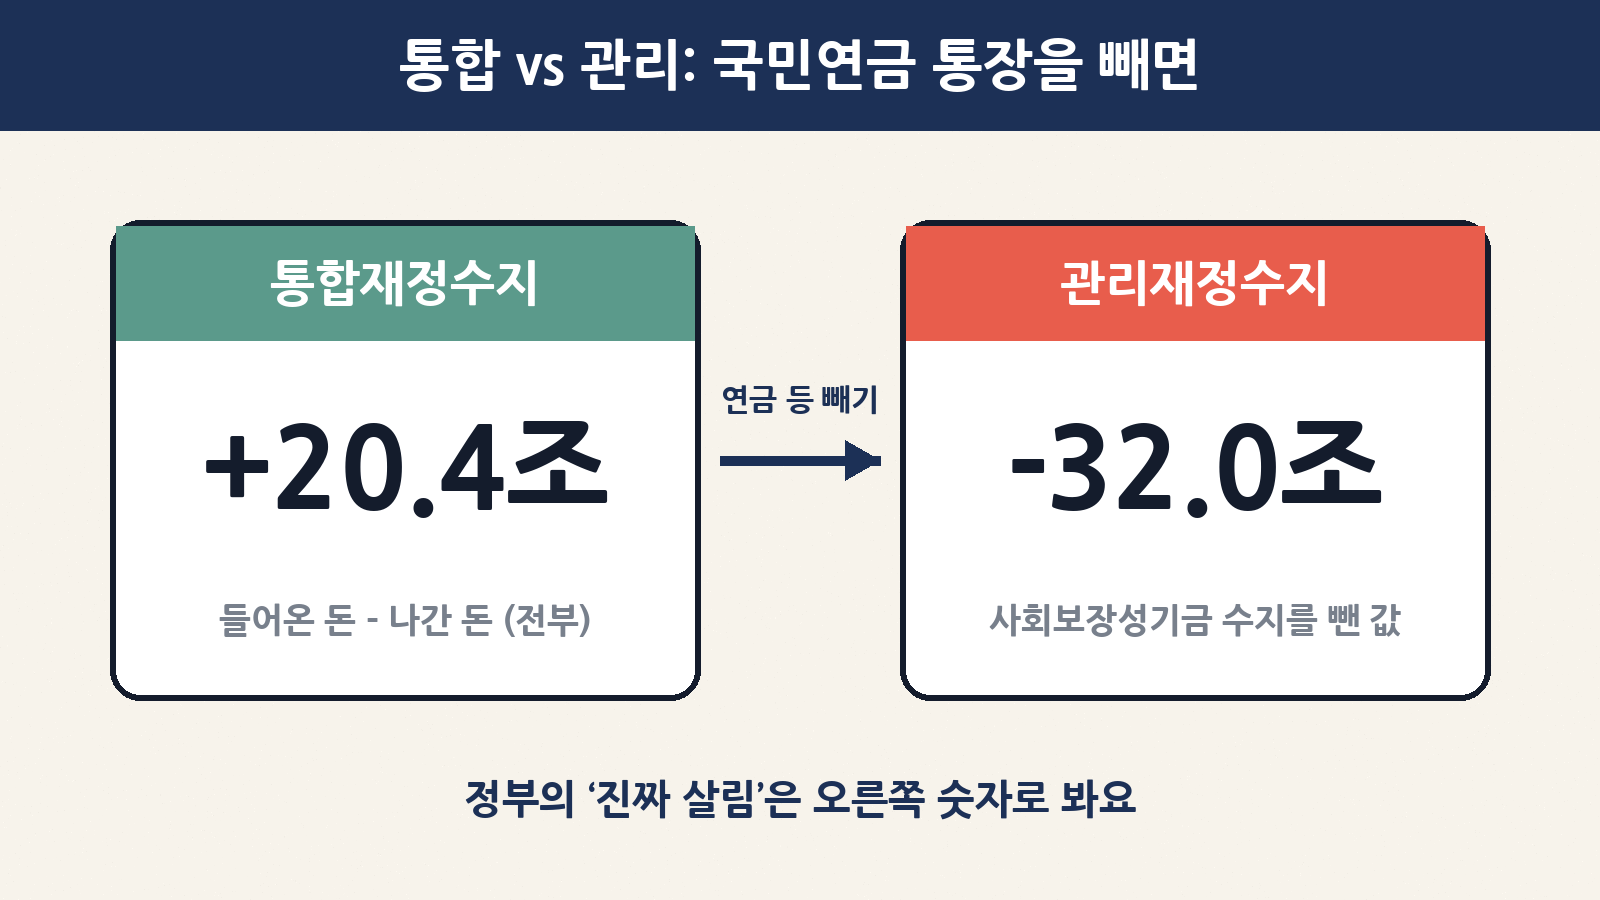
재정 기사에서 숫자가 두 개 나오는 이유는 국민연금·고용보험 같은 사회보장성기금 때문이에요. 이 기금들은 지금은 보험료가 많이 들어오지만, 그 돈은 미래에 연금·급여로 돌려줘야 할 돈이에요. 그래서 정부의 ‘지금 살림’을 볼 때는 이 부분을 빼고 보는 게 더 정확해요.
| 구분 | 계산법 | 올해 1~9월 | 언제 보면 좋을까 |
|---|---|---|---|
| 통합재정수지 | 총수입 − 총지출 | +20.4조 원 | 정부 전체로 돈이 얼마나 들고 났는지 큰 그림 |
| 관리재정수지 | 통합재정수지 − 사회보장성기금 수지 | −32.0조 원 | 정부의 ‘실질적인’ 재정 상태(정부도 이 지표를 강조해요) |
초보 팁: 뉴스에서 “나라살림 적자”라고 하면 보통 관리재정수지를 말해요. 흑자 기사와 적자 기사가 동시에 나오면, 어느 지표를 말하는지부터 확인하면 헷갈릴 일이 줄어요.
4. 왜 이렇게 많이 걷혔나: ‘반도체 세금’과 주식 거래
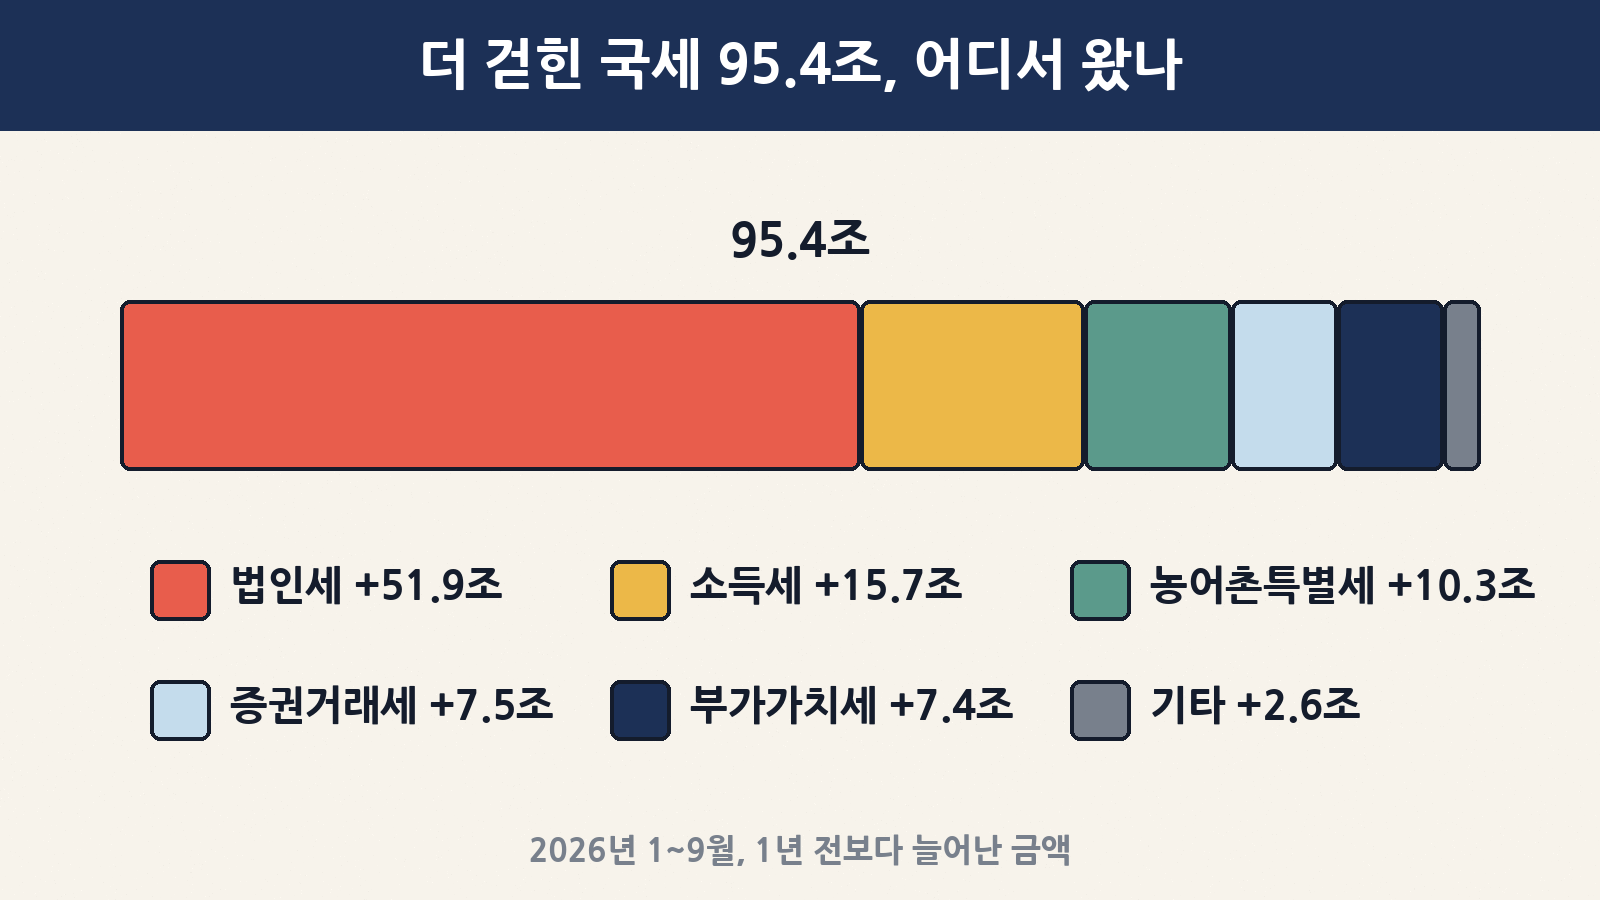
적자가 줄어든 가장 큰 이유는 세금이 많이 들어와서예요. 국세가 1년 전보다 95조 4천억 원 더 걷혔는데, 세목별로 나눠 보면 이래요.
| 세목 | 1~9월 누계 | 1년 전보다 | 왜 늘었나(정부 설명) |
|---|---|---|---|
| 법인세 | 127조 8천억 원 | +51조 9천억 원 | 반도체 중심 기업 실적 개선, 중간예납 분납분 반영 |
| 소득세 | 110조 8천억 원 | +15조 7천억 원 | 성과상여금 증가(근로소득세), 부동산 거래 증가(양도소득세) |
| 농어촌특별세 | — | +10조 3천억 원 | 코스피 거래대금 증가 등 |
| 증권거래세 | 9조 9천억 원 | +7조 5천억 원 | 거래대금 증가, 증권거래세율 환원 |
| 부가가치세 | 67조 5천억 원 | +7조 4천억 원 | 수입액·민간소비 증가 |
| 기타(계산값) | — | 약 +2조 6천억 원 | 국세 증가분에서 위 다섯 개를 뺀 나머지 |
특히 법인세가 눈에 띄어요. 올해 예산에서 1년 동안 걷을 거라고 잡아 둔 법인세가 101조 3천억 원이었는데, 9월까지 벌써 127조 8천억 원이 들어왔어요. 예산 대비 진도율이 126.2%, 즉 9개월 만에 1년 치 목표를 26조 5천억 원이나 넘긴 거예요. 9월 한 달에만 법인세가 36조 2천억 원 들어왔는데, 언론 보도에 따르면 삼성전자·SK하이닉스 등 반도체 기업의 중간예납 분납분이 반영된 영향이에요.
재미있는 건 개인 투자자의 ‘손가락’도 세수에 보탬이 됐다는 점이에요. 주식 거래가 늘면 사고팔 때마다 붙는 증권거래세와 농어촌특별세가 함께 늘어요. 두 세목만 합쳐도 17조 8천억 원이 더 걷혔어요.
한편 오늘 정오에 나온 KDI 현안분석은 반도체 호황이 가계 소비로 번지는 데는 약 1년의 시차가 있다고 봤어요. 정리하면 반도체 호황의 온기는 나라 곳간(세금)에는 이미 크게 들어왔고, 가계 지갑(소비)에는 천천히 닿는 중이라고 볼 수 있어요.
5. 적자는 줄었는데 나랏빚은 왜 101조 늘었을까: 흐름과 잔액
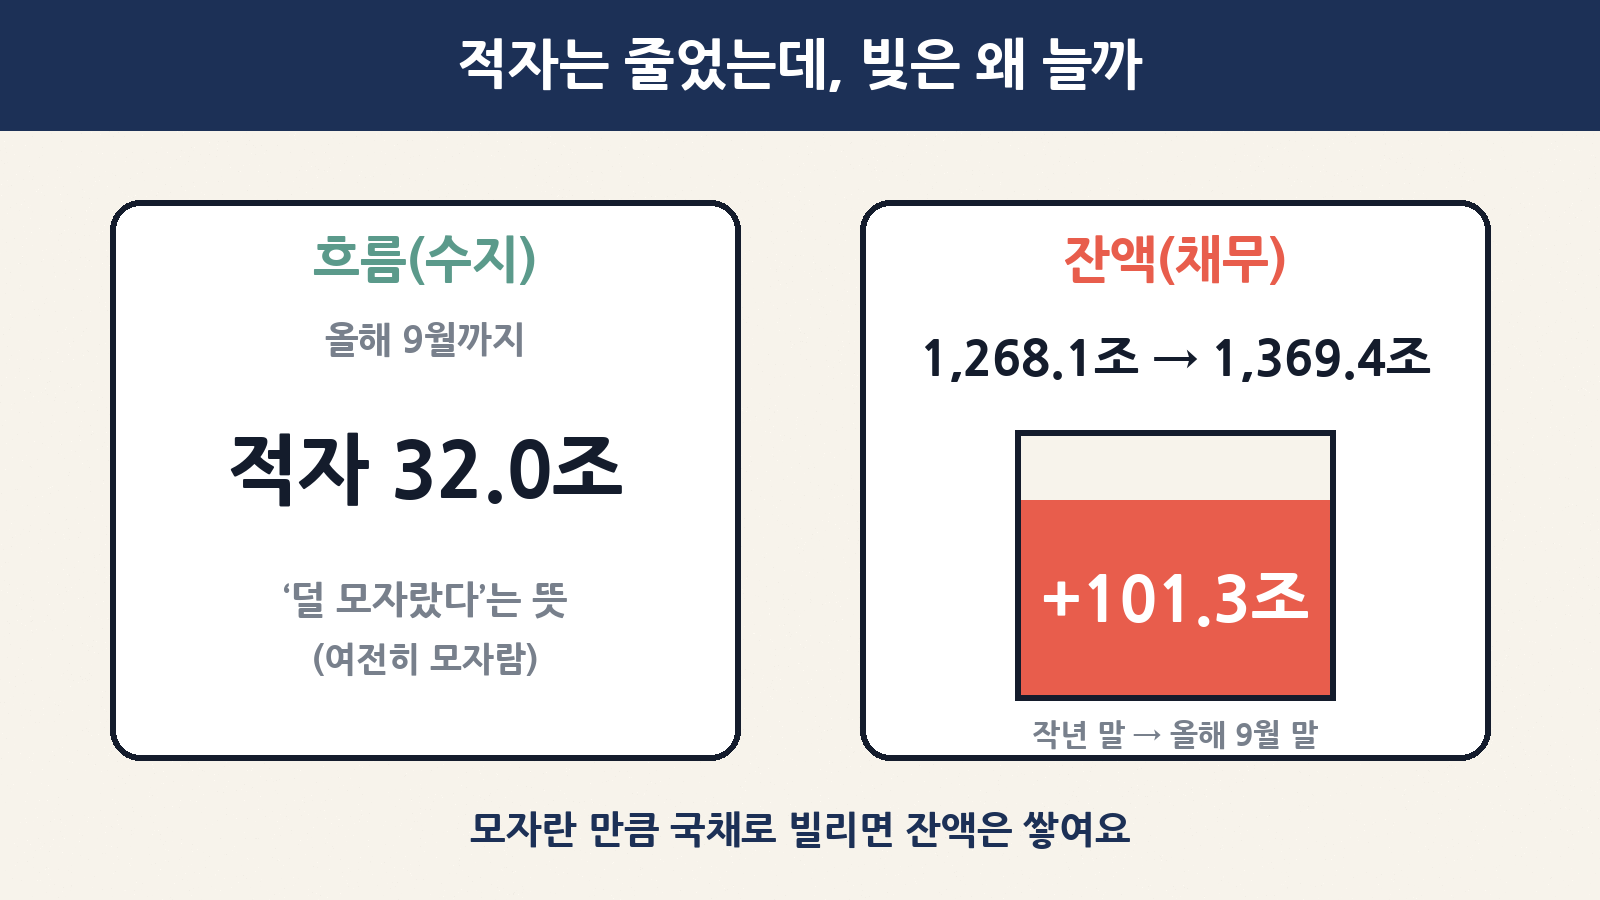
오늘 가장 헷갈리는 대목이에요. 비결은 ‘흐름’과 ‘잔액’을 나눠 보는 거예요.
| 구분 | 무엇을 재나 | 오늘 숫자 | 우리 집 비유 |
|---|---|---|---|
| 재정수지(흐름) | 일정 기간 동안 들어온 돈과 나간 돈의 차이 | 관리재정수지 −32.0조 원 | “올해 9개월 동안 32만 원 모자랐다” |
| 국가채무(잔액) | 특정 시점에 남아 있는 빚의 총액 | 중앙정부 채무 1,369.4조 원 | “지금 카드·대출 잔액이 1,369만 4천 원” |
적자가 32조 원으로 줄었다는 건 “덜 모자랐다”는 뜻이지, “남았다”는 뜻이 아니에요. 모자란 만큼은 국채를 찍어서 빌려야 하니 잔액은 계속 쌓여요. 게다가 연금 기금으로 들어온 돈은 정부가 생활비로 쓰는 돈이 아니라서, 국채 발행은 따로 이어져요.
| 나랏빚 관련 숫자 | 값 | 설명 |
|---|---|---|
| 작년 말 중앙정부 채무 | 1,268조 1천억 원 | 출발점 |
| 올해 9월 말 중앙정부 채무 | 1,369조 4천억 원 | 9개월 새 +101조 3천억 원 |
| 8월 말 대비 | −2조 7천억 원 | 분기 말 국고채 만기 상환 집중(9월 상환 18.6조 > 발행 17.4조) |
| 1~9월 국고채 발행 / 상환(보도 기준) | 181조 2천억 원 / 80조 2천억 원 | 새로 빌린 돈이 갚은 돈보다 훨씬 많아요 |
| 국민 1인당으로 나누면(단순 계산) | 약 2,700만 원 | 1,369.4조 원 ÷ 약 5,100만 명. 감을 잡기 위한 대략적인 값이에요 |
그래서 같은 발표를 두고 정부는 “역대 최대 개선”을, 일부 언론은 “빚 증가 여전”을 강조해요. 둘 다 틀린 말이 아니에요. 흐름은 좋아졌고, 잔액은 아직 늘고 있다는 게 정확한 요약이에요. 일부 보도는 세수가 반도체 경기에 크게 기대고 있어 경기가 꺾이면 다시 줄 수 있다는 점도 짚었어요.
6. 국고채 이야기: 나라가 빌리는 금리가 내려갔어요
재정동향에는 정부가 돈을 빌리는 창구인 국고채 소식도 함께 실려요. 10월에는 나라가 빌리는 비용이 조금 싸졌어요.
| 항목 | 값 | 한 줄 해석 |
|---|---|---|
| 10월 국고채 발행 | 16조 4천억 원 | 9월보다 1조 원 줄었어요 |
| 1~10월 누적 발행 | 196조 1천억 원 | 연간 발행 한도의 87.7%(개인투자용 국채 포함 시 197.9조) |
| 10월 평균 조달금리 | 4.07% | 9월 4.25%에서 하락 |
| 국고채 3년물(9월 말 → 10월 말) | 4.011% → 3.715% | 약 0.30%p 하락 |
| 국고채 10년물(9월 말 → 10월 말) | 4.407% → 4.008% | 약 0.40%p 하락 |
| 외국인 국고채 보유 잔액 | 326조 5천억 원 | 10월 한 달 +6조 9천억 원 |
정부는 금리가 내려간 이유로 당초 계획보다 발행 물량을 5조 원 줄여 수급 부담이 덜해진 점과 외국인의 국채선물 순매수를 꼽았어요. 조달금리가 0.18%p 낮아진 걸 10월 발행액 16조 4천억 원에 단순 적용하면, 1년 이자가 약 295억 원 덜 나가는 셈이에요(제 단순 계산이에요).
다만 시장 금리는 매일 움직여요. 연합인포맥스 메모 기준으로 어제(11일) 장 마감 국고채 3년물은 3.729%(+9.6bp), 10년물은 3.950%(+10.0bp)로 하루 새 다시 올랐어요. 10월에 내려간 금리가 11월에도 이어진다고 단정할 수는 없어요.
7. 내 지갑엔 어떻게 닿나요? 연결고리 세 개
나라 가계부는 멀게 느껴지지만, 몇 단계만 거치면 내 생활과 이어져요.
| 연결고리 | 어떻게 이어지나 | 내가 볼 것 |
|---|---|---|
| ① 국고채 금리 → 대출 금리 | 국채를 많이 찍으면 금리가 오르기 쉽고, 은행 고정금리 대출의 기준이 되는 시장금리도 같이 움직여요 | 고정금리 주담대·전세대출 갱신 시점의 금리 |
| ② 세수 → 정부 지출 여력 | 세금이 잘 걷히면 지원 사업이나 예산 편성에 여유가 생겨요(지금 국회에서 내년 예산 심사 중) | 내가 받는 지원금·바우처·세제 혜택 예산 뉴스 |
| ③ 세수의 ‘쏠림’ → 미래 위험 | 법인세가 반도체 경기에 크게 기대면, 경기가 꺾일 때 세수도 같이 줄 수 있어요 | 반도체 업황·수출 뉴스, 내년 세수 전망 |
금리 감을 잡기 위한 예시도 하나 적어 볼게요. 대출 금리가 0.1%p만 바뀌어도, 1억 원 대출이면 1년 이자가 약 10만 원(월 약 8,300원) 달라져요. 3억 원 대출에서 0.3%p가 바뀌면 1년에 약 90만 원 차이예요(원금 그대로라고 가정한 단순 이자 계산이에요).
8. 헷갈리기 쉬운 표현 정리
| 기사 표현 | 정확한 뜻 | 주의할 점 |
|---|---|---|
| “나라살림 적자 8년 만에 최소” | 관리재정수지 9월 누계 적자가 2018년 이후 가장 작다 | 여전히 적자예요(−32조 원) |
| “통합재정수지 역대 최대 흑자” | 연금 등 사회보장성기금까지 합친 수지가 2014년 이후 9월 누계 최대 | 연금 보험료가 들어간 숫자라 ‘여윳돈’과는 달라요 |
| “진도율 126.2%” | 1년 예산으로 잡은 법인세를 이미 26.2% 초과해 걷었다 | 남은 석 달 동안 같은 속도로 들어온다는 뜻은 아니에요 |
| “채무 전월 대비 감소” | 9월에 갚은 국채가 새로 찍은 국채보다 많았다 | 분기 말 만기 상환 때문인 일시적 요인이에요 |
| “발행 한도 87.7% 소진” | 1년 동안 찍기로 한 국고채의 87.7%를 10월까지 찍었다 | 남은 물량이 적으면 연말 수급 부담은 줄어드는 편이에요 |
9. 점심 5분 체크리스트: 상황별로 이것만
| 나는… | 오늘 볼 것 | 한 줄 행동 |
|---|---|---|
| 대출이 있는 사람 | 국고채 3년·10년물 금리 흐름 | 변동·고정 갱신일이 가까우면 은행 앱에서 현재 금리부터 확인해요 |
| 주식 투자자 | 거래대금, 반도체 실적 뉴스 | 세수 뉴스가 반도체에 쏠려 있다는 건 내 계좌도 쏠려 있을 수 있다는 신호. 업종 비중을 한 번 봐요 |
| 직장인 | 성과급·연말정산 일정 | 소득세 증가는 성과급이 늘어난 영향도 커요. 연말정산 공제 서류를 미리 챙겨요 |
| 사장님·자영업자 | 내년 예산 심사 중 지원 사업 | 내 업종 관련 지원 예산이 어떻게 정해지는지 관심 있게 봐요 |
| 뉴스를 읽는 모두 | ‘흑자/적자’가 어느 지표인지 | 통합인지 관리인지, 흐름인지 잔액인지 먼저 확인해요 |
마무리: 곳간은 채워졌고, 빚은 아직 숙제예요
오늘 재정동향을 한 줄로 줄이면 이래요. 반도체 덕분에 나라 곳간에 세금이 많이 들어와서 올해 살림 적자는 크게 줄었지만, 그동안 빌린 돈의 잔액은 여전히 늘고 있다. 좋은 소식과 숙제가 한 장의 가계부에 같이 적혀 있는 거예요.
다음 재정동향은 10월 결산이 담긴 12월호예요. 그때는 법인세 증가세가 이어지는지, 국고채 남은 발행 물량이 연말 금리에 어떤 영향을 주는지를 같이 보면 좋아요. 오늘 점심에는 표 하나만 기억해 두세요. 흐름(수지)은 ‘올해 얼마나 모자랐나’, 잔액(채무)은 ‘지금까지 얼마나 빌렸나’. 이 두 가지만 구분해도 재정 기사가 훨씬 쉽게 읽혀요.