안녕하세요, MoricWorld입니다. 테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
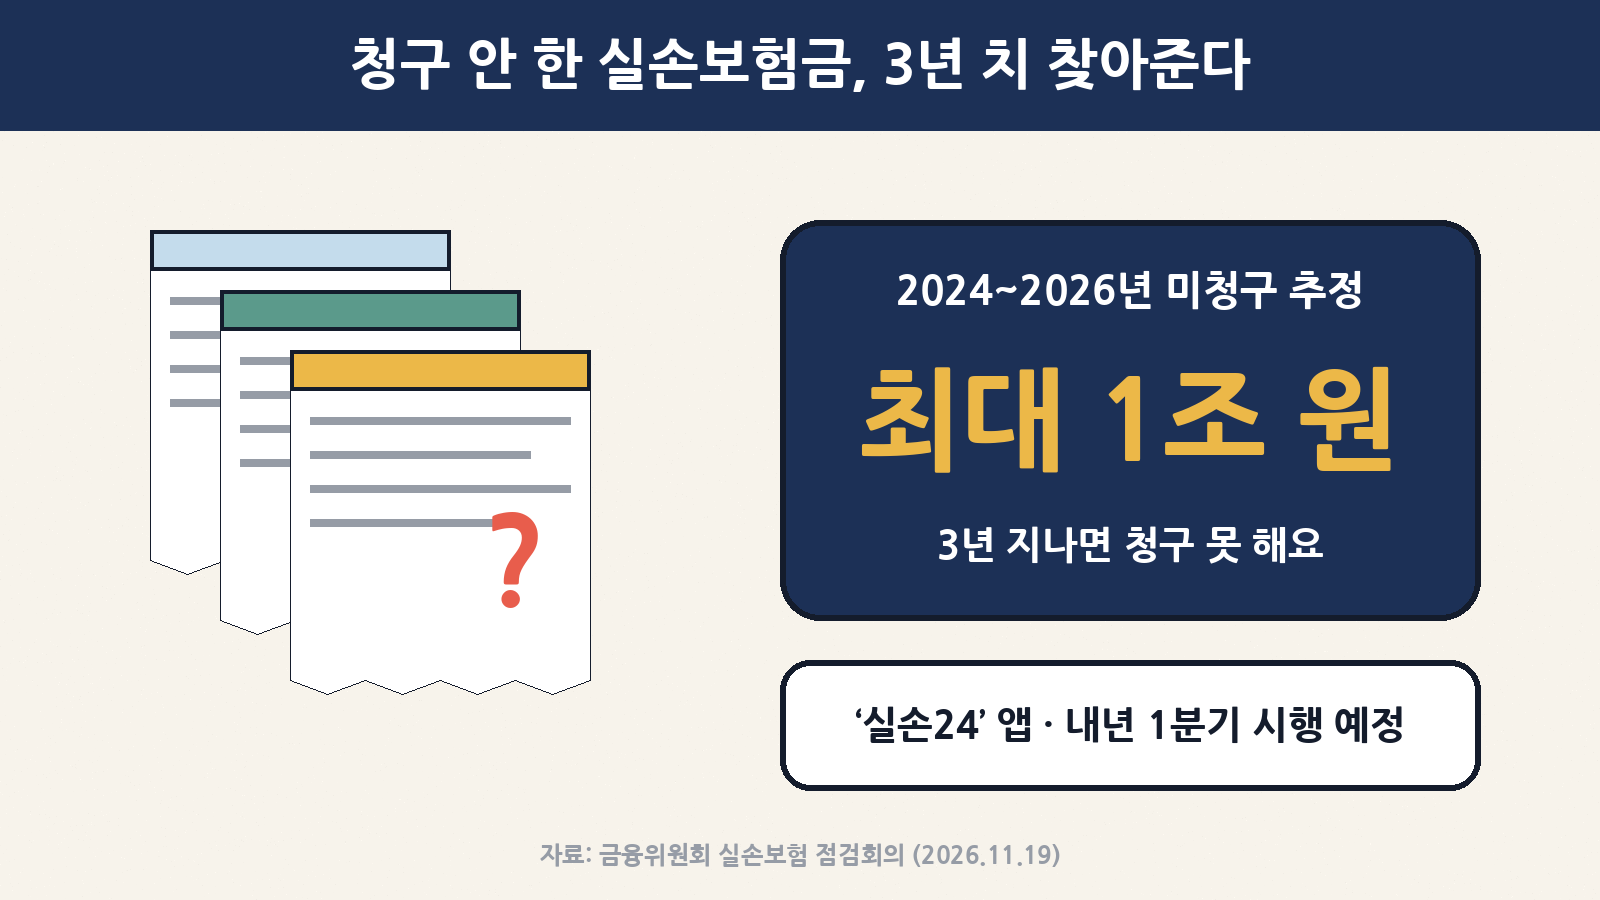
병원에 다녀와서 “몇만 원인데 뭘…” 하고 실손보험금 청구를 미뤄 둔 적, 한 번쯤 있으시죠? 그렇게 청구하지 않은 실손보험금이 2024~2026년 3년간 최대 1조 원 규모로 추정된다고 해요. 금융위원회는 어제(11월 19일) 실손보험 점검회의를 열고, 내년 1분기 중 ‘실손24’ 앱에 ‘미청구 보험금 찾기’ 서비스를 넣겠다고 밝혔어요. 또 이번 주 일요일인 11월 23일부터는 오래전에 가입한 ‘초기 실손보험’ 가입자가 보험료를 줄일 수 있는 두 가지 제도가 시작돼요.
오늘은 이 두 소식을 처음 듣는 분도 이해할 수 있게, 무엇이 바뀌는지 → 내가 대상인지 → 지금 무엇을 해 두면 좋은지 순서로 차근차근 풀어볼게요.
한눈에 보기: 무엇이, 언제 바뀌나
| 구분 | 내용 | 언제 | 누구에게 |
|---|---|---|---|
| 미청구 보험금 찾기 | 실손24 앱에서 최근 3년간 청구 안 한 실손보험금을 한 번에 안내 | 내년(2027년) 1분기 중 시행 예정 | 실손보험 가입자 누구나(마이데이터 조회 동의 필요) |
| 계약전환 할인 | 초기 실손 → 5세대 실손으로 갈아타면 3년간 5세대 보험료 50% 할인 | 11월 23일 시작, 2027년 5월 22일까지 | 2013년 3월 이전 가입·재가입 조건 없는 실손 가입자 |
| 선택형 할인특약 | 지금 계약은 유지하고, 일부 보장을 빼서 보험료 할인 | 11월 23일 시작 | 위와 같은 초기 실손 가입자 |
| 실손24 연계 확대 | 병·의원·약국 연계율 높이기, 네이버 지도·네이버페이·토스 앱 안에서도 청구 완결 | 진행 중 | 실손보험 청구하는 모든 분 |
먼저 용어부터: 실손보험이 뭐였더라?
실손보험(실손의료보험)은 내가 병원에서 실제로 낸 돈(실제 손해) 가운데 일부를 돌려주는 보험이에요. 그래서 병원에 다녀올 때마다 영수증 같은 서류를 내고 ‘청구’를 해야 돈이 들어와요. 이 청구를 안 하면 보험사가 알아서 주지 않는다는 게 핵심이에요.
| 용어 | 쉬운 뜻 |
|---|---|
| 실손24 | 병원에 서류를 떼러 가지 않고, 앱에서 실손보험금을 청구하는 공공 청구 서비스(실손보험 청구전산화) |
| 요양기관 | 병원·의원·보건소·약국처럼 진료나 조제를 하는 곳을 묶어 부르는 말 |
| 연계 | 그 병원이 실손24와 연결돼 있어서, 진료 서류가 보험사로 전자 전송된다는 뜻 |
| 금융마이데이터 | 여러 금융회사에 흩어진 내 정보를, 내 동의를 받아 한곳에서 모아 보는 것 |
| 한국신용정보원 | 보험금 청구·지급 정보 등을 모아 관리하는 기관. 여기 기록과 내 병원 방문일을 비교해요 |
| 급여 / 비급여 | 건강보험이 일부를 내 주는 진료가 급여, 건강보험 적용이 안 돼 내가 전액 내는 진료가 비급여 |
| 자기부담률 | 병원비 중 보험이 안 주고 내가 부담하는 비율. 높을수록 보험료는 내려가요 |
| 5세대 실손 | 중증질환 치료비는 충분히 보장하되, 비중증 비급여는 자기부담률을 높이는 식으로 손봐 보험료를 낮춘 최신 실손 상품 |
왜 ‘3년’이 중요할까?
실손보험금은 3년이 지나면 청구할 수 없어요. 금융위도 이 점 때문에 “기한 안에 보험금을 찾아갈 수 있도록 지원할 필요가 있다”고 설명했어요. 쉽게 말해, 3년 전 감기 진료비·약값을 지금이라도 청구할 수 있는지, 아니면 이미 늦었는지가 이 ‘3년’으로 갈린다는 뜻이에요.
| 상황(예시) | 어떻게 되나 | 할 일 |
|---|---|---|
| 지난달 동네 의원 진료비, 아직 청구 안 함 | 3년 안이라 청구 가능 | 지금 바로 실손24나 보험사 앱으로 청구 |
| 2~3년 전 진료비, 기억이 가물가물 | 3년이 아직 안 지났다면 청구 가능 | 카드 내역으로 날짜 확인, 서둘러 청구 |
| 3년이 넘은 진료비 | 원칙적으로 청구 불가 | 앞으로는 미루지 않기 |
※ 위 표는 이해를 돕기 위한 예시예요. 내 계약에서 정확히 언제부터 3년을 세는지는 가입한 보험사에 확인해 주세요.
‘미청구 보험금 찾기’는 어떻게 찾아 줄까?
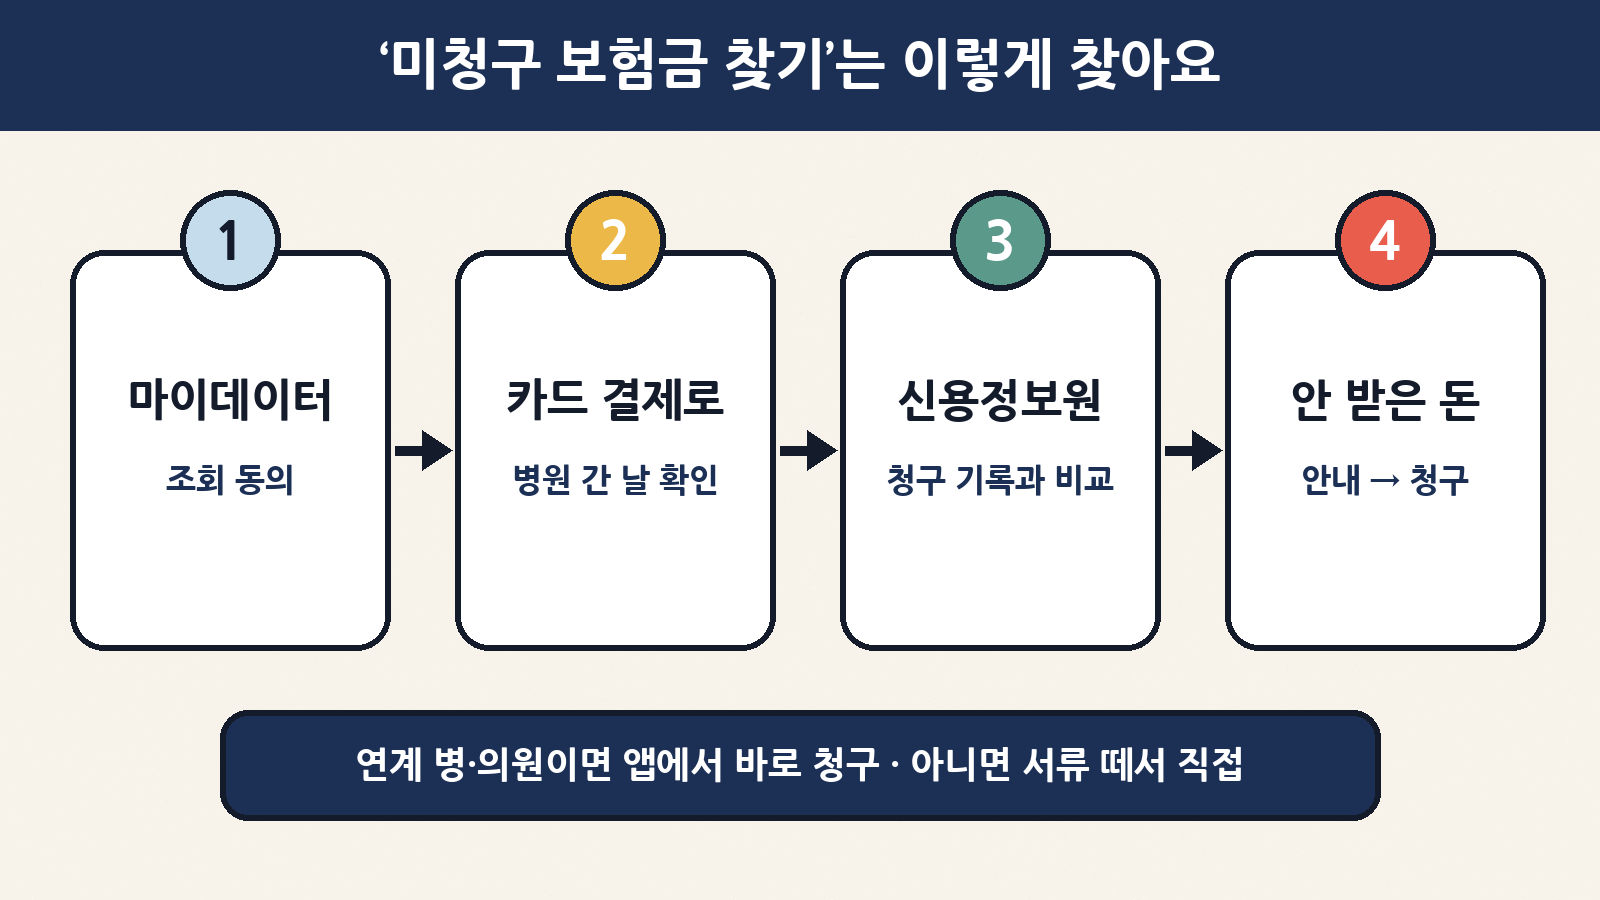
원리는 생각보다 단순해요. “이 사람이 병원에 간 날”과 “보험금을 청구한 기록”을 맞대 보고, 빈칸을 찾아 알려 주는 거예요.
| 순서 | 무슨 일이 일어나나 | 내가 할 일 |
|---|---|---|
| 1 | 실손24 앱에서 금융마이데이터 조회 동의 | 동의 버튼 누르기 |
| 2 | 내 카드 결제정보로 과거 3년간 병·의원 등 진료일자를 확인 | 없음(자동) |
| 3 | 확인된 방문일을 한국신용정보원의 보험금 청구·지급정보와 비교 | 없음(자동) |
| 4 | 과거 3년 동안 청구하지 않은 보험금을 안내 | 안내 내용 확인 |
| 5 | 방문한 병원이 실손24 연계 기관이면 추가 정보로 더 정확하게 안내 | 없음(자동) |
| 6 | 청구하기 | 연계 병원은 앱에서 바로, 미연계 병원은 서류 발급 후 직접 청구 |
여기서 눈여겨볼 점은 ‘카드 결제정보’로 방문일을 찾는다는 거예요. 그래서 현금으로 낸 진료처럼 카드 기록이 없는 경우는 이 방식으로 잡히지 않을 수 있어요. 앱이 알려 주는 것만 믿기보다, 내 기억과 영수증도 함께 챙겨 두는 게 좋아요.
병원이 연계돼 있으면 vs 아니면
| 구분 | 연계된 병·의원·약국 | 연계 안 된 곳 |
|---|---|---|
| 미청구 안내 정확도 | 추가 정보 확인으로 더 정확 | 카드 결제일 기준 안내 |
| 청구 방법 | 실손24 앱 안에서 간편 청구 | 병·의원에서 청구서류를 직접 발급받아 청구 |
| 서류 떼러 가기 | 필요 없음 | 필요함 |
실손24, 지금 병원 몇 곳이 연결돼 있나
금융위에 따르면 11월 18일 기준 총 5만 7,258개 요양기관이 실손24에 연계돼 있고, 연계율은 약 54.2%예요. 아직 두 곳 중 한 곳 정도만 연결된 셈이라, 내가 다니는 병원이 들어가 있는지 미리 확인해 두면 좋아요.
| 기관 종류 | 연계 수(11월 18일 기준) |
|---|---|
| 병원 | 1,439개 |
| 보건소 | 3,578개 |
| 의원 | 3만 444개 |
| 약국 | 2만 1,797개 |
| 합계 | 5만 7,258개(연계율 약 54.2%) |
정부는 연계 안 된 병원을 직접 찾아가 설득하고, 의약단체와 지역 공공병원에 “청구전산화 참여는 법률상 의무”라고 안내하며 참여를 요청하고 있다고 해요. 또 네이버 지도·네이버페이·토스 앱 안에서도 실손보험금 청구가 끝까지 되도록 개선했다고 밝혔어요. 평소 쓰는 앱에서 바로 청구할 수 있는 길이 넓어진 거죠.
11월 23일부터: 초기 실손 가입자의 두 가지 선택지
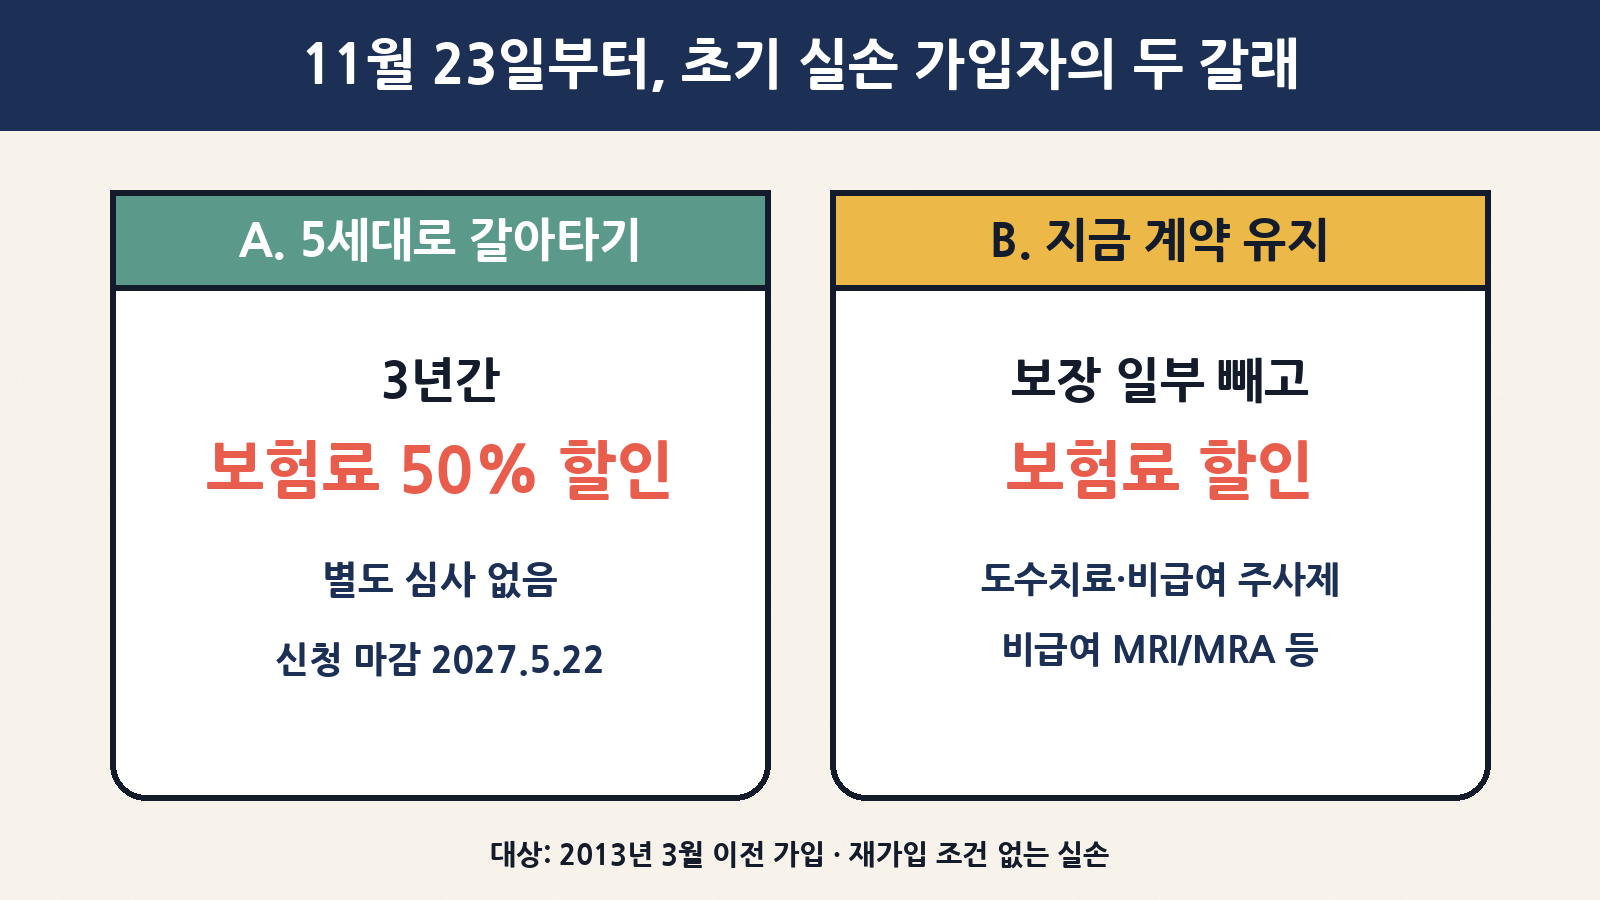
두 번째 소식은 오래전에 가입해 보험료가 비싼 ‘초기 실손보험’ 이야기예요. 병원은 별로 안 가는데 보험료만 계속 올라 부담스러웠던 분들을 위해, 금융위는 계약전환 할인과 선택형 할인특약 두 제도를 11월 23일부터 시행해요.
| 비교 | A. 계약전환 할인 | B. 선택형 할인특약 |
|---|---|---|
| 대상 | 2013년 3월 이전 약관변경(재가입) 조건이 없는 실손보험 상품 가입자 | |
| 방식 | 가입한 보험사의 5세대 실손으로 갈아타기 | 기존 계약을 유지하면서 일부 보장을 빼기 |
| 혜택 | 전환 후 3년간 5세대 실손보험료 50% 할인 | 뺀 보장만큼 보험료 할인 |
| 심사 | 별도 심사 없이 전환 | 특약 선택 |
| 기간 | 2027년 5월 22일까지 | 11월 23일부터 |
| 본인 의사 | 둘 다 ‘본인이 희망할 때’만. 의무가 아니에요 | |
선택형 할인특약에서 뺄 수 있는 보장
빼는 대상은 꼭 필요한 치료는 아니면서, 실손보험금에서 차지하는 비중이 커서 빼면 할인 효과가 큰 항목으로 정해졌어요.
| 뺄 수 있는 항목 | 예를 들면 | 이런 분은 신중하게 |
|---|---|---|
| 근골격계 물리치료·체외충격파치료 및 비급여 주사제 | 도수치료 등 | 허리·어깨 때문에 도수치료를 자주 받는 분 |
| 비급여 MRI/MRA | 건강보험이 안 되는 MRI 촬영 | 정기적으로 MRI 검사를 받는 분 |
| (추가 선택) 자기부담률 20% 적용 | 병원비 중 내 몫을 20%로 | 병원 이용이 잦은 분 |
얼마나 줄어들까? 금융위가 든 예시
금융위는 60대 여성을 예로 들어 절감 효과를 설명했어요. 제도를 어떻게 고르느냐에 따라 폭이 커서, 결과가 ‘범위’로 나와요.
| 가입 세대(60대 여성 기준) | 지금 월 보험료 | 기대 절감률 | 참고 계산: 한 달에 아끼는 돈 |
|---|---|---|---|
| 1세대 | 17만 7,000원 | 37.0%~87.8% | 약 6만 5,500원~15만 5,400원 |
| 2세대 | 12만 7,000원 | 27.0%~82.9% | 약 3만 4,300원~10만 5,300원 |
※ ‘참고 계산’ 칸은 금융위가 밝힌 월 보험료 × 절감률을 단순히 곱해 반올림한 값이에요. 실제 금액은 나이·성별·보험사·선택 항목에 따라 달라지니, 꼭 보험사 안내로 확인하세요.
그럼 나는 갈아타야 할까? 상황별로 생각해 보기
보험료가 줄어든다는 건 반가운 소식이지만, 보장이 줄어드는 것과 맞바꾸는 선택이라는 점을 꼭 기억해야 해요. 아래는 판단을 돕기 위한 일반적인 길잡이일 뿐, 정답은 내 병원 이용 습관에 달려 있어요.
| 내 상황 | 생각해 볼 방향 | 주의할 점 |
|---|---|---|
| 병원을 거의 안 가는데 보험료가 부담 | 전환 할인이나 선택형 특약으로 보험료 절감을 검토 | 앞으로 큰 병이 생길 가능성까지 함께 따져 보기 |
| 도수치료·비급여 MRI를 자주 받음 | 해당 보장을 빼는 특약은 손해일 수 있음 | 최근 1~2년 청구 내역부터 확인 |
| 잘 모르겠다 | 보험사에 내 계약이 대상인지, 바꾸면 무엇이 빠지는지 먼저 문의 | 결정은 설명을 충분히 들은 뒤에 |
어디서 신청하나요?
| 창구 | 이런 분께 편해요 |
|---|---|
| 보험사 인터넷 홈페이지 | PC로 차분히 비교하고 싶은 분 |
| 보험사 모바일 앱 | 스마트폰이 익숙한 분 |
| 보험사 콜센터 | 전화로 설명을 듣고 싶은 분 |
| 보험사 지점 방문 | 직접 얼굴 보고 상담하고 싶은 분 |
| 보험설계사 | 원래 담당 설계사가 있는 분 |
한 가지 더! 제도 시행에 맞춰 “지금 안 바꾸면 손해”라며 서두르게 하는 연락이 올 수도 있어요. 이 제도는 본인이 희망할 때만 하는 것이고, 전환 할인은 2027년 5월 22일까지 시간이 있어요. 낯선 번호의 문자 링크보다는 내가 가입한 보험사 공식 창구로 확인하는 게 안전해요.
일정 정리: 달력에 표시해 두세요
| 날짜 | 내용 |
|---|---|
| 2026년 11월 19일 | 금융위 실손보험 점검회의(미청구 보험금 찾기 도입방안, 실손24 연계 현황, 할인제도 준비 점검) |
| 2026년 11월 23일 | 계약전환 할인·선택형 할인특약 시행 |
| 2027년 1분기 중 | 실손24 ‘미청구 보험금 찾기’ 서비스 시행 예정 |
| 2027년 5월 22일 | 계약전환 할인 대상기간 마감 |
오늘 해 두면 좋은 5가지
| 번호 | 할 일 | 왜? |
|---|---|---|
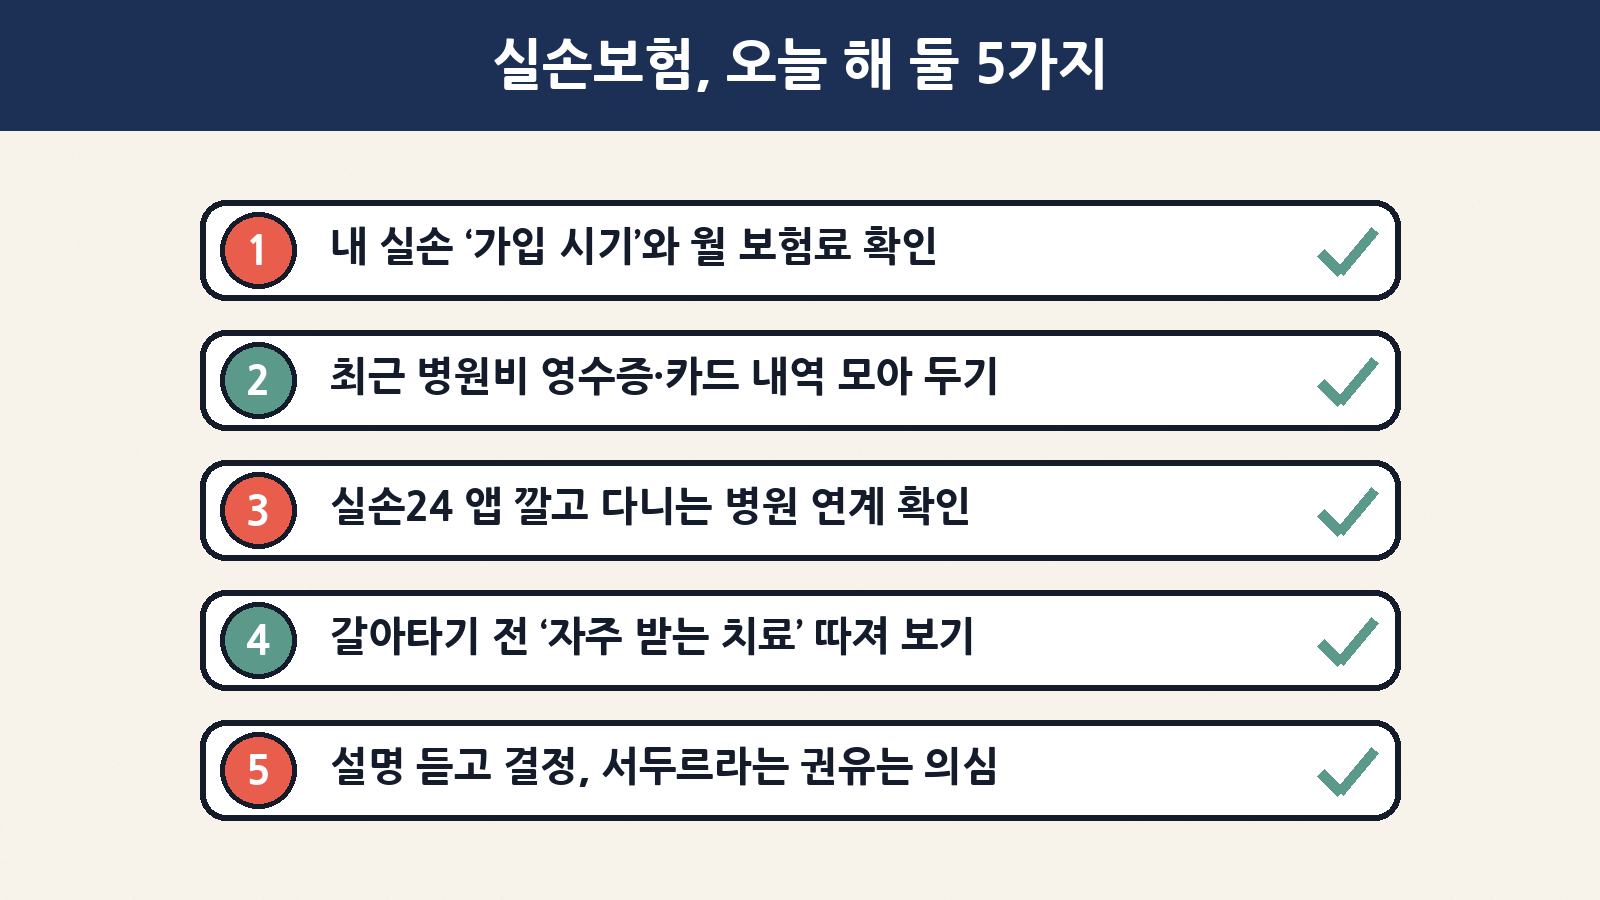
| 1 | 내 실손보험 가입 시기와 월 보험료 확인 | 2013년 3월 이전·재가입 조건 없는 상품이면 할인제도 대상일 수 있어요 |
| 2 | 최근 병원비 영수증·카드 내역 모아 두기 | 3년이 지나면 청구가 안 되니, 서비스 시작 전에라도 청구할 수 있어요 |
| 3 | 실손24 앱에서 자주 가는 병원 연계 여부 확인 | 연계 병원이면 서류 없이 앱에서 바로 청구돼요 |
| 4 | 갈아타기 전 ‘내가 자주 받는 치료’ 따져 보기 | 도수치료·비급여 MRI를 자주 받는다면 보장 제외가 손해일 수 있어요 |
| 5 | 공식 창구에서 설명 듣고 결정 | 서두르라는 권유나 낯선 링크는 일단 멈춤 |
마무리
정리하면, 내년 1분기부터는 실손24 앱이 “3년 안에 청구 안 한 보험금이 있어요”라고 알려 주는 시대가 열리고, 11월 23일부터는 초기 실손 가입자가 보험료를 줄일 수 있는 두 가지 길이 생겨요. 다만 서비스가 시작되기 전이라도 3년 시계는 계속 가고 있으니, 미뤄 둔 영수증이 있다면 이번 주말에 한 번 꺼내 보세요. 그리고 보험을 바꿀지는 “얼마나 싸지나”보다 “무엇이 빠지나”를 먼저 보고 결정하시길 바라요.
오늘도 MoricWorld가 복잡한 소식을 쉽게 풀어드렸어요. 따뜻한 금요일 보내세요!