테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
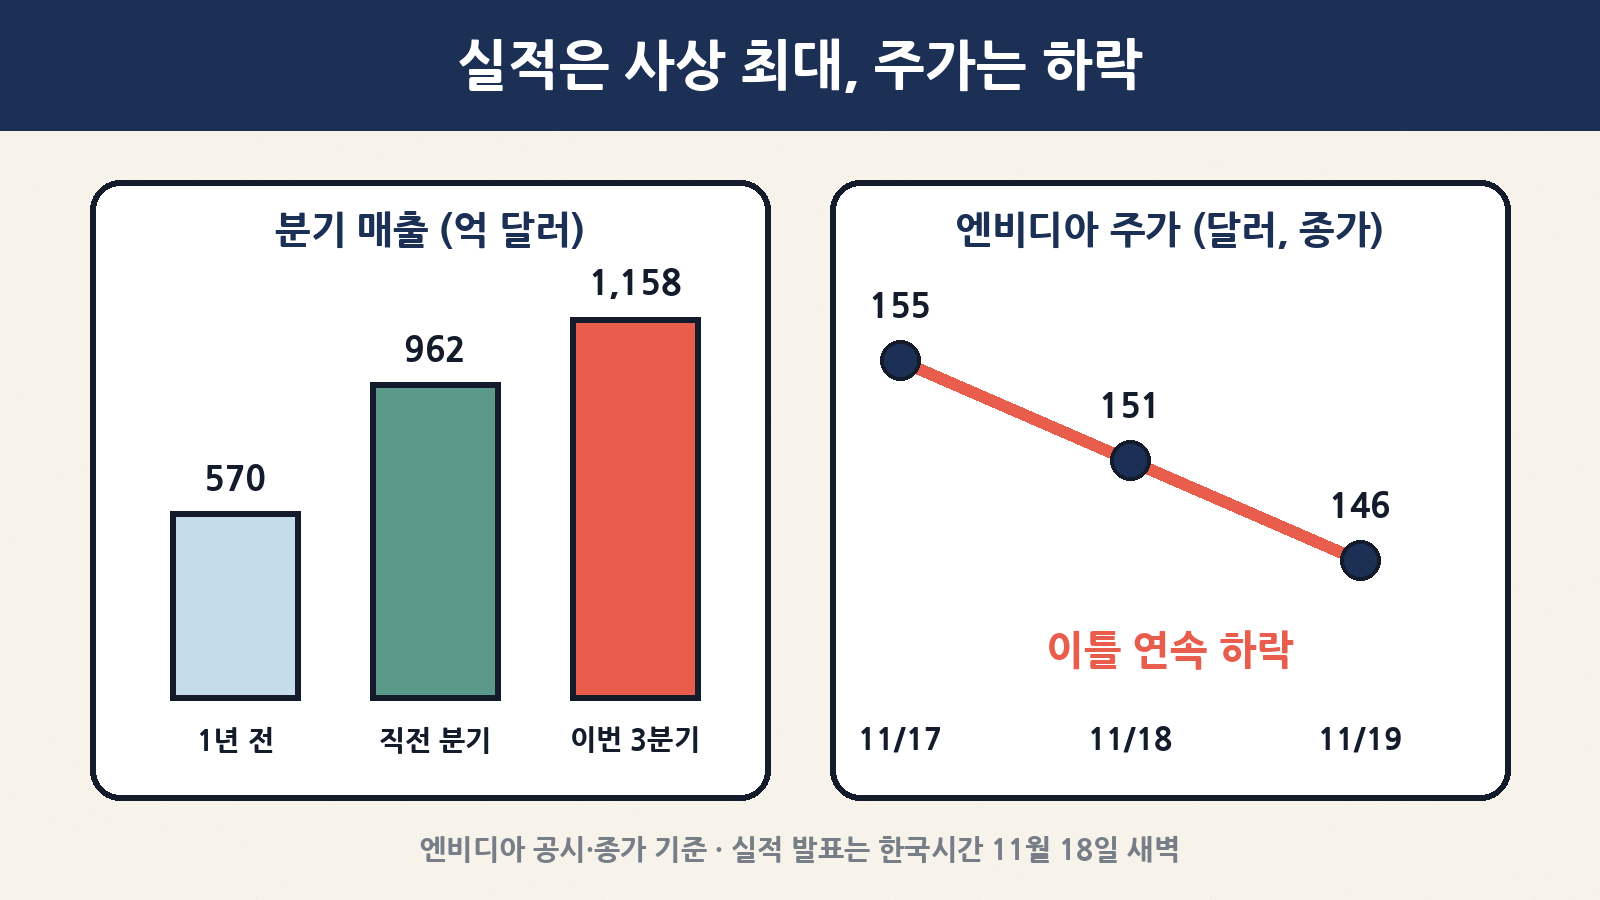
좋은 아침이에요. 이번 주 세계 증시가 가장 기다린 숫자는 단연 엔비디아 실적이었어요. 한국 시간 11월 18일 새벽에 나온 성적표는 말 그대로 ‘깜짝’이었어요. 3개월 매출이 1,158억 달러(약 155조 원)로 1년 전의 두 배가 넘었고, 시장이 예상한 숫자도 60억 달러 넘게 웃돌았어요. 그런데 이상하죠? 엔비디아 주가는 그날 미국에서 2.89%, 다음 날(11월 19일)에도 3.30% 떨어졌어요. 밤사이 앤트로픽이 나스닥에 화려하게 상장했는데도 나스닥 지수는 2% 넘게 빠졌고요.
“성적이 좋으면 주가가 오르는 것 아닌가요?”라는 질문, 주식을 처음 시작하신 분들이 가장 많이 하시는 질문이에요. 오늘은 엔비디아 3분기 실적을 교재 삼아 실적 발표를 읽는 세 단어(컨센서스·가이던스·PER)와, 이 소식이 삼성전자·SK하이닉스와 내 계좌에 닿는 길을 초보 눈높이로 풀어 볼게요.
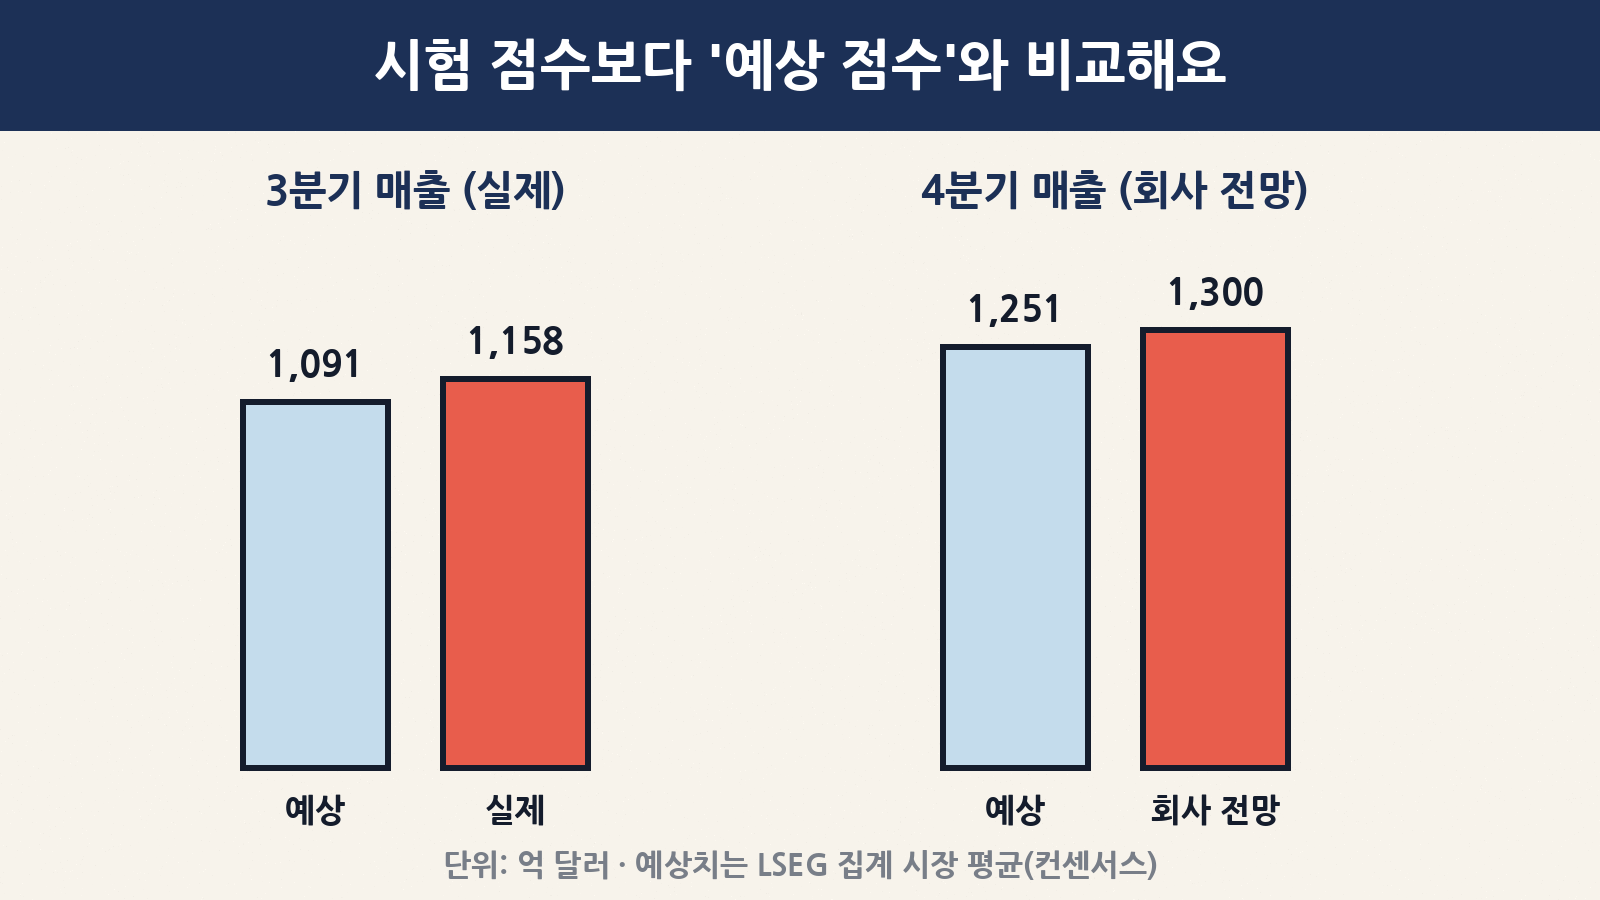
① 엔비디아 2027회계연도 3분기(2026년 8~10월) 매출은 1,158억 달러(전년 대비 +103%), 주당순이익(조정)은 2.68달러로 모두 시장 예상치를 넘었어요. 4분기 매출 전망도 1,300억 달러로 예상(1,251억 달러)보다 높았어요.
② 그런데도 주가는 이틀 연속 떨어졌어요. 젠슨 황 전 CEO의 갑작스러운 사임(11월 12일 발표), 미국의 새 반도체 수출 규제, 고객사 자금 지원 문제, 연 5% 안팎의 미국 장기금리 같은 ‘성적표 밖’ 걱정이 더 컸기 때문이에요.
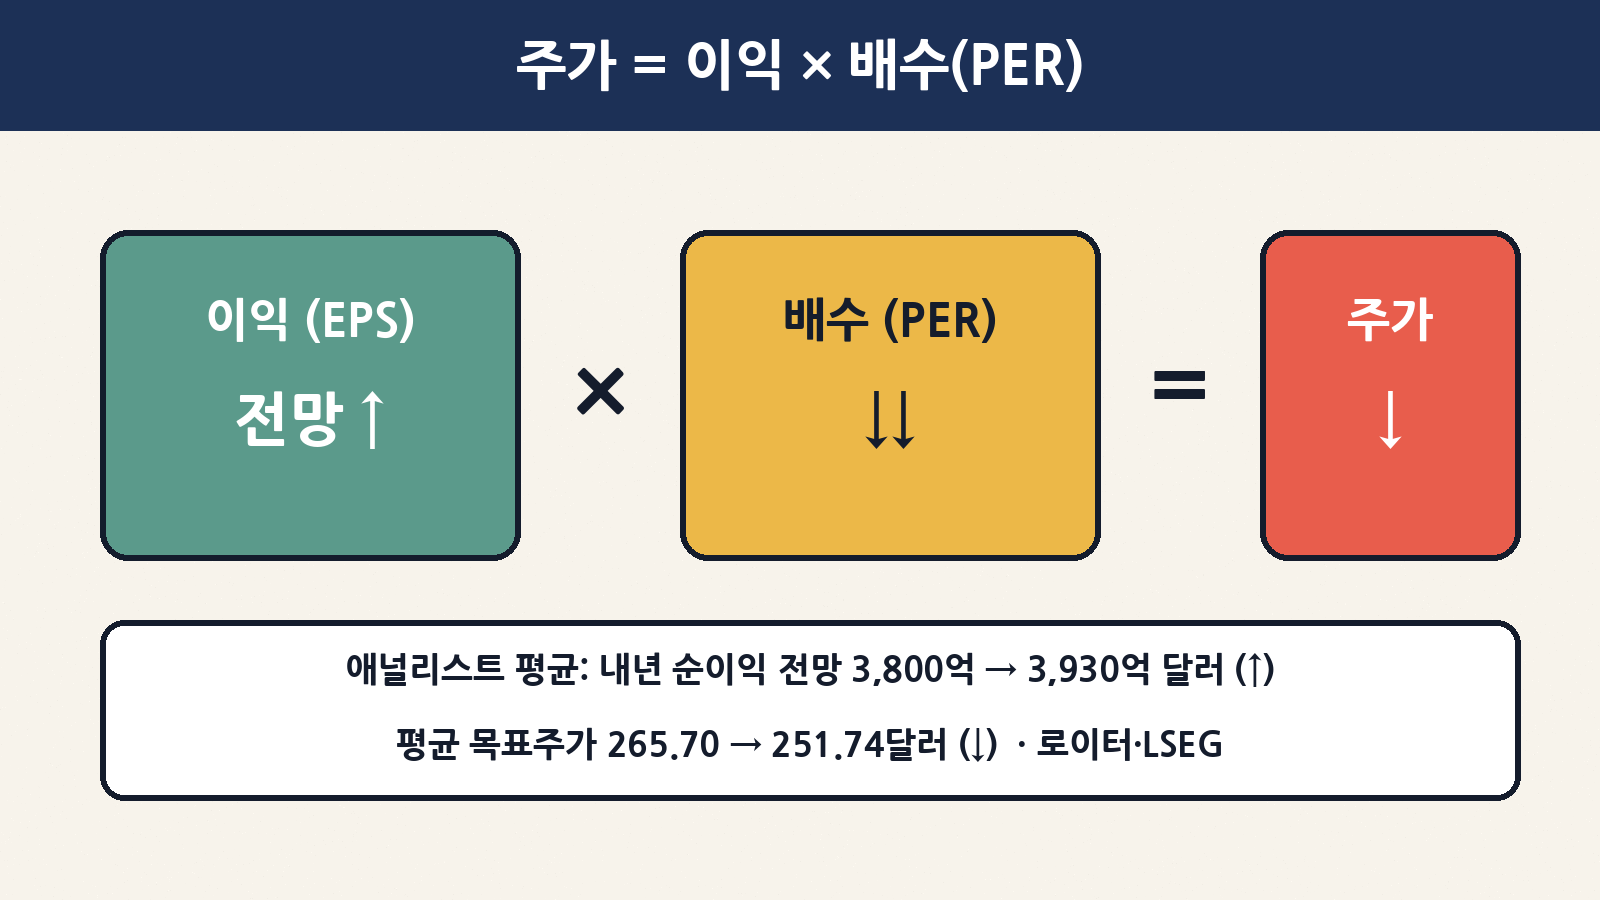
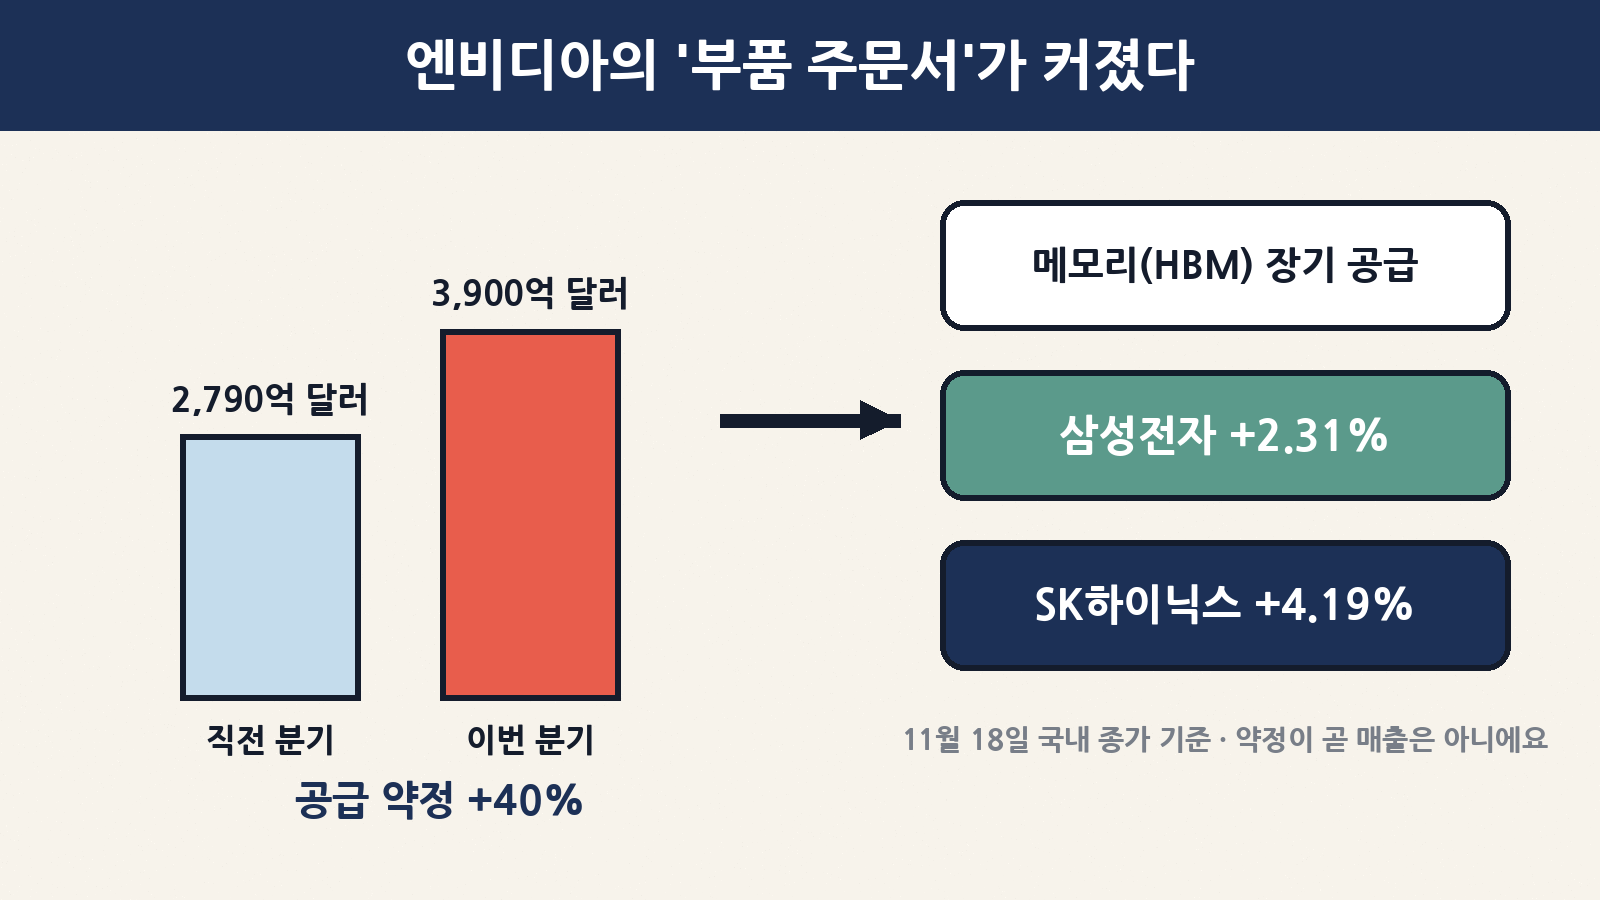
③ 애널리스트들은 이익 전망은 올리고 목표주가는 내렸어요. ‘주가 = 이익 × 배수(PER)’에서 배수가 줄어든 거예요. 한국에는 메모리 공급 약정이 2,790억 → 3,900억 달러로 늘어난 점이 호재로 읽혔어요.
1. 오늘 이야기, 숫자로 한눈에
| 항목 | 숫자 | 한 줄 해석 |
|---|---|---|
| 3분기 매출(2026년 8~10월) | 1,158억 달러 | 1년 전 570억 달러의 두 배 넘게(+103%), 직전 분기보다 +20% |
| 시장 예상 매출(LSEG 집계) | 약 1,091억 달러 | 실제가 60억 달러 넘게 많았어요 |
| 주당순이익(조정, non-GAAP) | 2.68달러 | 예상치 약 2.47~2.48달러를 웃돌았어요 |
| 데이터센터 매출 | 1,076억 달러 | 전체 매출의 약 93%, 1년 새 +110% |
| 4분기 매출 전망(회사 가이던스) | 1,300억 달러(±3%) | 시장 예상 약 1,251억 달러보다 높아요. 중국 데이터센터 매출은 0으로 잡았어요 |
| 부품 공급 약정 | 2,790억 → 3,900억 달러 | 메모리 등을 수년간 사겠다는 약속이 약 40% 늘었어요 |
| 엔비디아 주가(미국 종가) | 11/18 150.96달러(−2.89%) → 11/19 145.98달러(−3.30%) | 실적이 좋았는데도 이틀 연속 하락 |
| 코스피(11/18 종가) | 5,067.44(+1.99%) | 실적 소식에 하루 만에 5,000선을 되찾았어요 |
| 나스닥(11/19 종가) | 23,879.20(−2.25%) | 앤트로픽 상장 날에도 AI주가 크게 밀렸어요 |
2. 먼저 실적 발표 ‘단어 사전’부터
실적 기사에는 낯선 말이 한꺼번에 쏟아져요. 아래 여덟 단어만 알면 대부분의 실적 기사를 읽을 수 있어요. 학교 성적표에 빗대 보면 쉬워요.
| 단어 | 뜻 | 성적표에 비유하면 |
|---|---|---|
| 매출(Revenue) | 물건·서비스를 팔아 들어온 돈 전부 | 시험 총점 |
| 매출총이익률(Gross margin) | 매출에서 만드는 데 든 원가를 빼고 남는 비율 | 문제를 얼마나 ‘효율적으로’ 풀었나 |
| 영업이익(Operating income) | 본업으로 번 돈(원가·인건비·연구비 등을 뺀 뒤) | 실력으로 얻은 점수 |
| 순이익(Net income) | 세금·이자 등 모든 걸 뺀 최종 이익 | 최종 성적 |
| 주당순이익(EPS) | 순이익 ÷ 주식 수, 한 주가 번 이익 | 한 사람당 평균 점수 |
| GAAP / non-GAAP | 회계 기준 그대로 / 일회성 항목을 조정한 회사 기준 | 원점수 / 보정 점수 |
| 컨센서스(Consensus) | 증권사 애널리스트들 예상치의 평균 | 반 친구들이 예상한 내 점수 |
| 가이던스(Guidance) | 회사가 직접 내놓는 다음 분기 전망 | “다음 시험은 이 정도 볼게요”라는 내 각오 |
여기서 핵심은 주가는 ‘점수’ 자체보다 ‘예상 점수(컨센서스)와의 차이’, 그리고 ‘다음 시험 전망(가이던스)’에 반응한다는 점이에요. 100점을 받아도 모두가 105점을 예상했다면 실망할 수 있고, 70점이라도 모두가 50점을 예상했다면 박수를 받아요.
3. 엔비디아 3분기 성적표, 무엇이 좋았나
엔비디아는 11월 17일(미국 시간) 장 마감 뒤, 한국 시간 18일 새벽에 실적을 공시했어요. 엔비디아의 회계연도는 달력과 달라서 이번 ‘2027회계연도 3분기’는 2026년 8~10월(10월 25일 마감)이에요.
| 항목 | 이번 분기(2026.8~10) | 직전 분기 | 1년 전 같은 분기 | 1년 새 변화 |
|---|---|---|---|---|
| 매출 | 1,158억 달러 | 962억 달러 | 570억 달러 | +103% |
| 매출총이익률 | 74.8% | 75.0% | 73.4% | +1.4%p |
| 영업비용 | 92억 달러 | 84억 달러 | 58억 달러 | +57% |
| 영업이익 | 775억 달러 | 637억 달러 | 360억 달러 | +115% |
| 순이익 | 653억 달러 | 597억 달러 | 319억 달러 | +105% |
| 주당순이익(희석) | 2.70달러 | 2.46달러 | 1.30달러 | +108% |
숫자가 커서 감이 잘 안 오실 텐데요, 영업이익률로 바꿔 보면 매출 100달러 중 약 67달러(775 ÷ 1,158)가 본업 이익으로 남았다는 뜻이에요. 제조업 평균과 비교하면 대단히 높은 수준이에요.
| 부문 | 3분기 매출 | 전 분기 대비 | 1년 전 대비 | 무엇을 파나 |
|---|---|---|---|---|
| 데이터센터 | 1,076억 달러 | +21% | +110% | AI 학습·추론용 GPU, 서버 랙(베라 루빈 NVL72 등), 네트워킹 |
| 에지 컴퓨팅 | 82억 달러 | +14% | +42% | 게임용 그래픽카드, AI PC, 자동차·로봇용 칩 |
회사는 이번 분기에 차세대 AI 칩 플랫폼 ‘베라 루빈(Vera Rubin) NVL72’ 출하를 시작했다고 밝혔어요. 콜레트 크레스 임시 CEO는 “베라 루빈은 폭발적인 출발을 보이고 있고, 로드맵은 순조롭다”고 말했어요.
| 항목 | 시장 예상 | 실제·회사 전망 | 차이 |
|---|---|---|---|
| 3분기 매출 | 약 1,091억 달러(LSEG) | 1,158억 달러 | 약 +6% |
| 3분기 주당순이익(조정) | 약 2.47~2.48달러 | 2.68달러 | 약 +8% |
| 4분기 매출 전망 | 약 1,251억 달러 | 1,300억 달러(±3%) | 약 +4% |
| 2028회계연도 매출 증가율 전망 | — | 약 75%(직전 분기 제시 70%에서 상향) | 회사가 눈높이를 올렸어요 |
로이터에 따르면 이번이 LSEG 집계 기준 17분기 연속 예상치 상회예요. 4분기 전망에는 평소보다 1주일이 더 들어간다는 점(회사 회계 달력상 ‘53주 해’)과, 미국 규제 때문에 중국 데이터센터 매출은 아예 0으로 잡았다는 점도 함께 기억해 두세요.
| 엔비디아 표현 | 실제 기간 | 이번 글에서 |
|---|---|---|
| 2027회계연도 3분기 | 2026년 8월~10월 | 오늘 이야기의 실적 |
| 2027회계연도 4분기 | 2026년 11월~2027년 1월 | 1,300억 달러 전망(1주 더 많음) |
| 2028회계연도 | 2027년 2월~2028년 1월 | 매출 증가율 약 75% 전망 |
| 다음 실적 발표 | 2027년 2월 말 예정(잠정) | 4분기 성적표 확인 |
4. 그런데 왜 주가는 내렸을까? ‘성적표 밖’ 걱정 다섯 가지
실적 발표 직후 미국 시간외 거래와 다음 날 아침 아시아 시장에서는 반도체주가 크게 올랐어요. 하지만 정작 미국 정규장에서는 오름폭을 지키지 못했어요. 이유는 성적표 안이 아니라 밖에 있었어요.
| 걱정 | 무슨 일인가 | 왜 주가에 부담인가 |
|---|---|---|
| ① 리더십 공백 | 창업자 젠슨 황이 11월 12일 CEO·이사직에서 즉시 사임(이사회는 11일 수리). 크레스 CFO가 임시 CEO, 하비 존스가 첫 이사회 의장 | 하비 존스 의장이 실적 콘퍼런스콜에서 “황을 CEO로 다시 앉힐 뜻이 없다”고 밝혔고, 정식 후임은 아직 미정이에요 |
| ② 수출 규제 | 미국 상무부가 해외 데이터센터로 가는 첨단 칩에 새 수출 허가 규칙을 내놨어요 | 중국을 비롯한 해외 판매가 더 막힐 수 있다는 불안 |
| ③ 고객 자금 지원 | 엔비디아는 기존 금융 약정은 지키되 신규 지원은 꼼꼼히 심사하겠다고 했어요 | AI 데이터센터 업체들이 엔비디아 도움 없이 돈을 구할 수 있을지 걱정(코어위브 −4.13% 등) |
| ④ 높은 금리 | 미국 10년 만기 국채 금리가 연 5% 안팎, 12월 연준 금리 인상 전망도 커요 | 금리가 높으면 먼 미래 이익의 ‘현재 가치’가 작아져 성장주에 불리해요 |
| ⑤ 이미 기대가 높았다 | 좋은 실적은 어느 정도 예상됐고, 각종 조사·청문 일정도 남아 있어요 | ‘좋은 소식에 팔기’ 심리. 로이터는 미 SEC가 엔비디아를 조사 중이라는 WSJ 보도도 전했어요 |
로이터에 따르면 엔비디아 주가는 11월 18일 종가 기준으로 10월 6일 사상 최고가보다 36% 낮아요. 실적은 사상 최대인데 주가는 고점 대비 3분의 1 넘게 빠진, 보기 드문 장면이에요.
5. 핵심 개념: 주가 = 이익 × 배수(PER)
이번 장면을 가장 깔끔하게 설명해 주는 공식이 있어요. 주가 = 주당순이익(EPS) × 주가수익비율(PER). PER은 “이 회사가 1년에 버는 이익의 몇 배를 주고 주식을 살 거냐”는 시장의 믿음 크기예요. 이익이 늘어도 사람들의 믿음(배수)이 더 크게 줄면 주가는 떨어질 수 있어요.
| 항목 | 실적 발표 전 | 실적 발표 후 | 방향 |
|---|---|---|---|
| 다음 회계연도 조정 순이익 전망(평균) | 3,800억 달러 | 3,930억 달러 | ↑ 이익 기대는 커짐 |
| 평균 목표주가 | 265.70달러(11/16) | 251.74달러 | ↓ 매길 값(배수)은 낮춤 |
이해를 돕기 위해 가상의 숫자로 계산해 볼게요(엔비디아 실제 숫자가 아니에요).
| 상황 | 주당 이익 | 배수(PER) | 주가 |
|---|---|---|---|
| 어제 | 100원 | 30배 | 3,000원 |
| 오늘: 이익 10% 증가, 믿음은 줄어듦 | 110원 | 25배 | 2,750원 (−8%) |
| 오늘: 이익 10% 증가, 믿음 그대로 | 110원 | 30배 | 3,300원 (+10%) |
엔비디아는 지금 두 번째 줄에 가까워요. 사업은 탄탄하다고 보면서도 CEO 교체·규제·AI 투자 자금 같은 위험 때문에 배수를 깎는 거예요. HSBC는 정식 CEO가 정해지고 새 경영진이 제품 계획을 지키는 걸 보여 줄 때까지 주가가 오르기 어려울 수 있다고 봤어요.
6. 이틀 동안 무슨 일이: 시간순 정리
| 언제 | 무슨 일 | 시장 반응 |
|---|---|---|
| 11월 18일(수) 새벽 6시 20분쯤 | 엔비디아 3분기 실적 공시, 7시 콘퍼런스콜 | 시간외 거래에서 주가 상승 |
| 11월 18일 낮 | 코스피 2.62% 오른 5,098.82로 출발, 장중 3% 넘게 올랐다가 한때 하락 전환 | 1.99% 오른 5,067.44로 마감, 하루 만에 5,000선 회복 |
| 11월 19일(목) 새벽 | 미국 정규장, 엔비디아 −2.89%(150.96달러) | 코어위브 −4.13% 등 AI 데이터센터주도 약세 |
| 11월 20일(금) 새벽 | 앤트로픽 나스닥 상장(공모가 83달러, 첫 거래 111.50달러, 종가 97.17달러). 엔비디아 −3.30%(145.98달러) | 나스닥 −2.25%, S&P500 −2.02%, 다우 −2.19%(6월 이후 처음 5만 아래). 필라델피아 반도체지수 −2.42% |
조선비즈에 따르면 앤트로픽은 이번 상장으로 813억 달러를 모아 역대 최대 기업공개(IPO) 기록을 세웠어요. 그런데 시장에서는 오히려 이 ‘큰 이벤트’를 차익 실현 기회로 삼는 매도가 나왔어요. 월가 공포지수로 불리는 VIX도 28 안팎으로 뛰었어요. 오늘 아침 국내 증시는 이 분위기를 안고 출발해요.
7. 한국과의 연결고리: ‘부품 주문서’가 커졌다
한국 투자자에게 가장 반가운 숫자는 매출이 아니라 공급 약정(Supply commitments)이었어요. 엔비디아가 앞으로 칩을 만들기 위해 메모리·부품을 사겠다고 약속한 금액이에요.
| 항목 | 직전 분기 | 이번 분기 | 의미 |
|---|---|---|---|
| 부품·생산 역량 공급 약정 | 2,790억 달러 | 3,900억 달러 | 메모리 장기 공급 계약 등. 삼성전자·SK하이닉스 HBM 수요의 ‘예고편’으로 읽혀요 |
| 클라우드·데이터센터 임대 약정 | 740억 달러 | 1,020억 달러 | 엔비디아가 빌려 쓰기로 한 컴퓨팅 자원 |
| 대상 | 종가·등락 | 포인트 |
|---|---|---|
| 코스피 | 5,067.44(+1.99%) | 기관 5,492억 원 순매수, 외국인 3,276억 원·개인 6,699억 원 순매도 |
| 코스닥 | 662.81(+1.96%) | 로봇주가 피지컬 AI 기대감에 급등 |
| 삼성전자 | 19만 4,700원(+2.31%) | 장 초반 5~6%대 급등했다가 오름폭 축소 |
| SK하이닉스 | 114만 4,000원(+4.19%) | HBM 장기 공급 기대 |
| 삼성전기 | +7.43% | 엔비디아와 반도체 기판 추가 계약 |
다만 약정은 ‘약속’이지 아직 우리 회사 매출이 아니에요. 장 초반 5~6% 오르던 삼성전자·SK하이닉스가 2~4%로 오름폭을 줄인 것도, 외국인이 4거래일 연속 순매도를 이어 간 것도 “좋은 소식이지만 다른 걱정도 많다”는 시장의 망설임을 보여 줘요.
8. 그래서 나는 뭘 하면 될까요?
| 내 상황 | 확인할 것 | 한 줄 팁 |
|---|---|---|
| 미국 주식·엔비디아를 직접 갖고 있다 | 내 투자 이유가 ‘실적’인지 ‘CEO·스토리’인지 | 실적은 좋아도 리더십·규제 뉴스로 흔들릴 수 있어요. 한 종목 비중이 너무 크지 않은지 보세요 |
| 나스닥·반도체 ETF를 적립식으로 산다 | 적립 금액·주기가 그대로인지 | 급락장에 ‘멈춤’보다 ‘원래 계획 유지’가 장기 적립의 기본이에요 |
| 삼성전자·SK하이닉스를 갖고 있다 | 엔비디아 공급 약정 뉴스와 실제 실적 발표 날짜 | 약정 → 실제 납품 → 매출 반영까지 시간 차가 있어요 |
| 퇴직연금(DC·IRP)에 해외주식형이 있다 | 내 상품 안 미국 기술주 비중 | 한 번에 바꾸기보다 위험자산 비중 한도를 먼저 확인해요 |
| 아직 투자를 안 한다 | 실적 기사 읽는 연습 | ‘예상보다 얼마나?’, ‘다음 분기 전망은?’ 두 가지만 찾아보세요 |
1) 컨센서스 대비: 매출·EPS가 예상보다 높았나, 낮았나?
2) 가이던스: 회사가 말한 다음 분기 전망은 예상보다 높은가?
3) 성적표 밖: 경영진·규제·금리처럼 숫자 밖 걱정은 없나? 이게 크면 좋은 실적에도 주가가 내릴 수 있어요.
9. 앞으로 볼 일정
| 언제 | 무엇 | 볼 포인트 |
|---|---|---|
| 11월 20일(금) 오늘 오전 9시 | 국내 증시 개장 | 밤사이 나스닥 −2.25%, 반도체지수 −2.42%를 어떻게 받을지 |
| 11월 26일(목) | 한국은행 금융통화위원회 기준금리 결정 | 현재 연 3.00%, 동결이냐 인상이냐 |
| 12월 2일(미국) | 엔비디아 배당 기준일 | 주당 0.25달러, 12월 23일 지급 |
| 12월 8~9일(미국) | 연준 FOMC | 금리 인상 폭, 성장주 배수에 영향 |
| 미정 | 엔비디아 정식 CEO 선임 | HSBC 등은 주가 회복의 조건으로 꼽아요 |
| 2027년 2월 말(잠정) | 엔비디아 4분기 실적 | 1,300억 달러 전망을 지켰는지 |
자주 묻는 질문
Q. 실적이 좋았는데 주가가 떨어졌으면, 지금 싸게 살 기회 아닌가요?
그럴 수도, 아닐 수도 있어요. 배수(PER)가 낮아진 이유가 일시적인 불안이라면 기회가 될 수 있지만, 리더십·규제처럼 오래가는 문제라면 낮은 배수가 계속될 수도 있어요. 이 글은 특정 종목 매수·매도 권유가 아니에요. 나눠서 사기, 비중 제한 같은 원칙을 먼저 세우세요.
Q. GAAP 주당순이익(2.70달러)과 조정 주당순이익(2.68달러)은 왜 달라요?
GAAP은 회계 기준 그대로의 숫자, non-GAAP은 인수 관련 비용이나 투자 지분 평가손익 같은 항목을 빼고 회사가 ‘본업 실력’을 보여 주려고 조정한 숫자예요. 시장 예상치(컨센서스)는 보통 조정 숫자와 비교해요.
Q. 엔비디아 실적이 왜 한국 증시를 움직이나요?
엔비디아 AI 칩에는 삼성전자·SK하이닉스가 만드는 고대역폭메모리(HBM)가 들어가고, 삼성전기 같은 부품사도 공급망에 있어요. 엔비디아가 많이 팔면 한국 기업의 납품도 늘 가능성이 커서, 엔비디아 성적표가 한국 반도체의 ‘예고편’처럼 읽혀요.
Q. 4분기 전망에 ‘1주일이 더 있다’는 건 무슨 뜻이에요?
엔비디아는 주 단위로 회계 달력을 짜서 몇 년에 한 번 1년이 53주가 돼요. 이번 4분기가 그런 분기라 평소보다 영업일이 많아요. 그래서 다음 해 같은 분기와 비교할 땐 이 점을 감안해야 해요.
마무리: 오늘 기억할 세 문장
2) 그래도 주가가 내린 건 CEO 공백·수출 규제·자금 지원·높은 금리 같은 성적표 밖 걱정 때문이에요. 이익 전망은 오르고 목표주가는 내린 ‘배수(PER) 축소’ 장면이에요.
3) 한국에는 공급 약정이 2,790억 → 3,900억 달러로 늘어난 게 호재지만, 약정은 아직 매출이 아니에요. 오늘 할 일은 내 계좌 속 미국 기술주 비중 확인!
한 주 마무리하는 금요일, 숫자에 흔들리기보다 원칙을 지키는 하루 되세요! 🙂