지난주 금요일 밤 10시 30분(한국시간 11월 6일), 미국 노동부 노동통계국(BLS)이 10월 고용 동향(Employment Situation)을 발표했어요. 핵심 숫자는 이거예요. 농림어업을 뺀 일자리, 이른바 비농업 일자리(nonfarm payrolls)가 한 달 전보다 16만 5천 개 늘었습니다. 시장이 미리 점쳤던 숫자(다우존스 집계 약 5만 9천 개)의 약 2.8배예요.
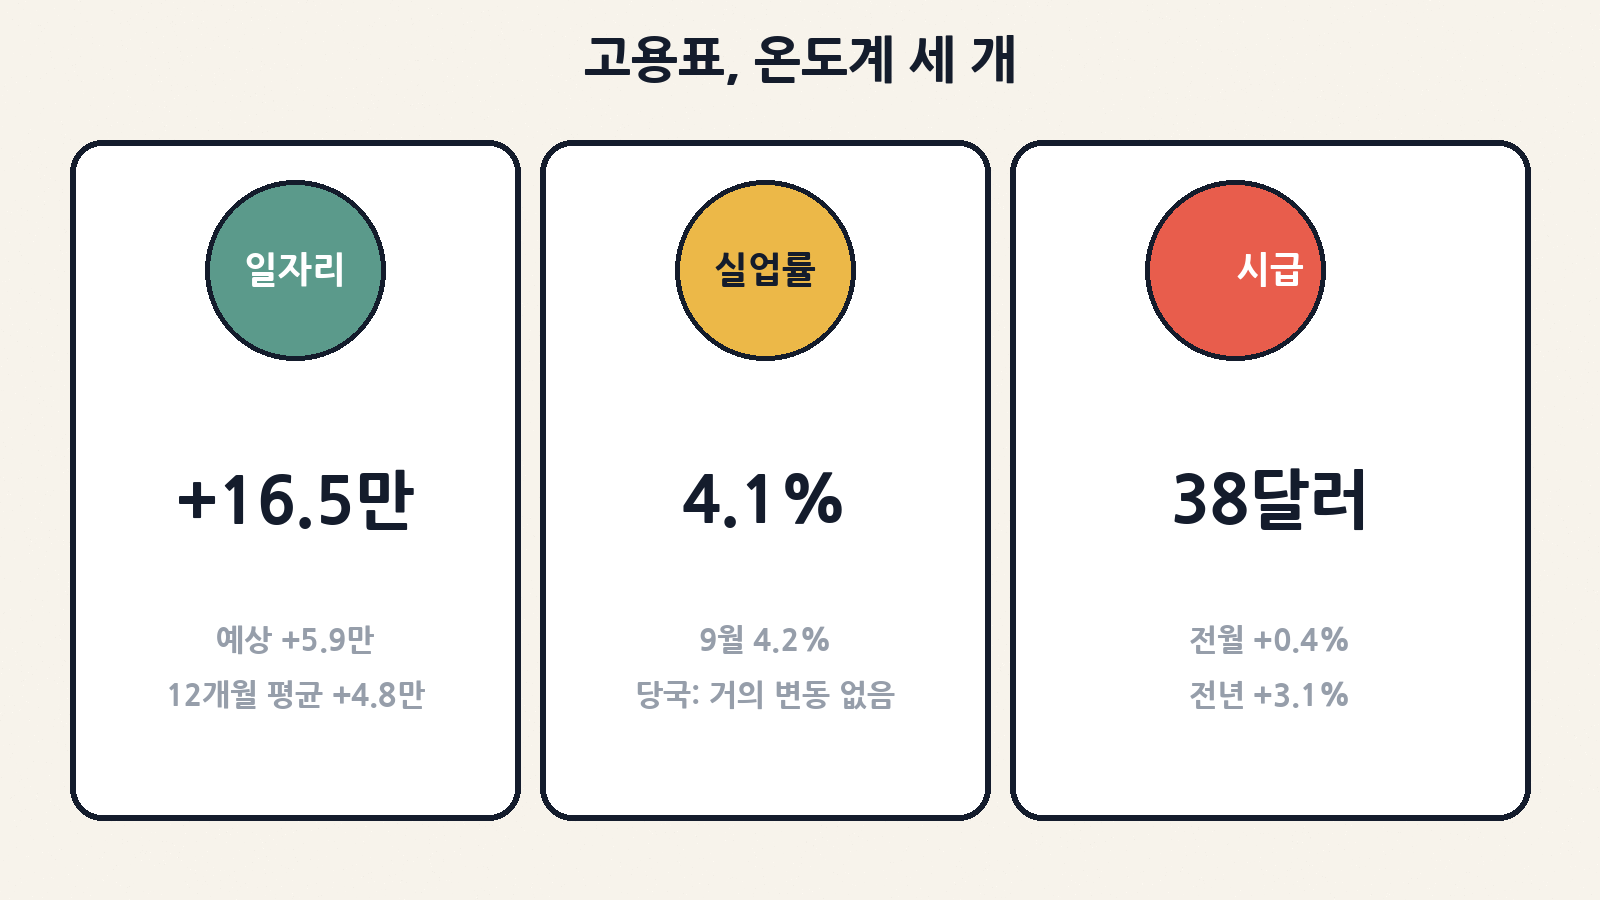
실업률은 4.1%, 민간 비농업 전체 근로자의 시간당 평균임금은 38.00달러로 한 달 전보다 14센트(0.4%), 1년 전보다 3.1% 올랐어요. 일자리가 예상보다 많이 늘고 월급 봉투도 살짝 더 두꺼워지면, 시장은 보통 이렇게 읽습니다. “경기가 생각보다 덜 식었다 → 물가를 잡으려는 미국 중앙은행(연준)이 금리를 더 올릴 여지가 커졌다.” 실제 금리 선물 시장(CME 페드워치)은 12월 인상 확률을 발표 직전 66.9%에서 직후 74.8%로 올려 잡았어요.
한 줄로 먼저: 이 숫자는 금요일 한국 주식·외환 시장이 문을 닫은 뒤에 나왔어요. 그래서 지난 6일 서울 종가 원/달러 1,356.6원이나 코스피 5,059.69는 이 고용표 때문이 아닙니다. 한국 시장이 이 숫자를 처음 소화하는 창구는 월요일(11월 9일) 장이에요.
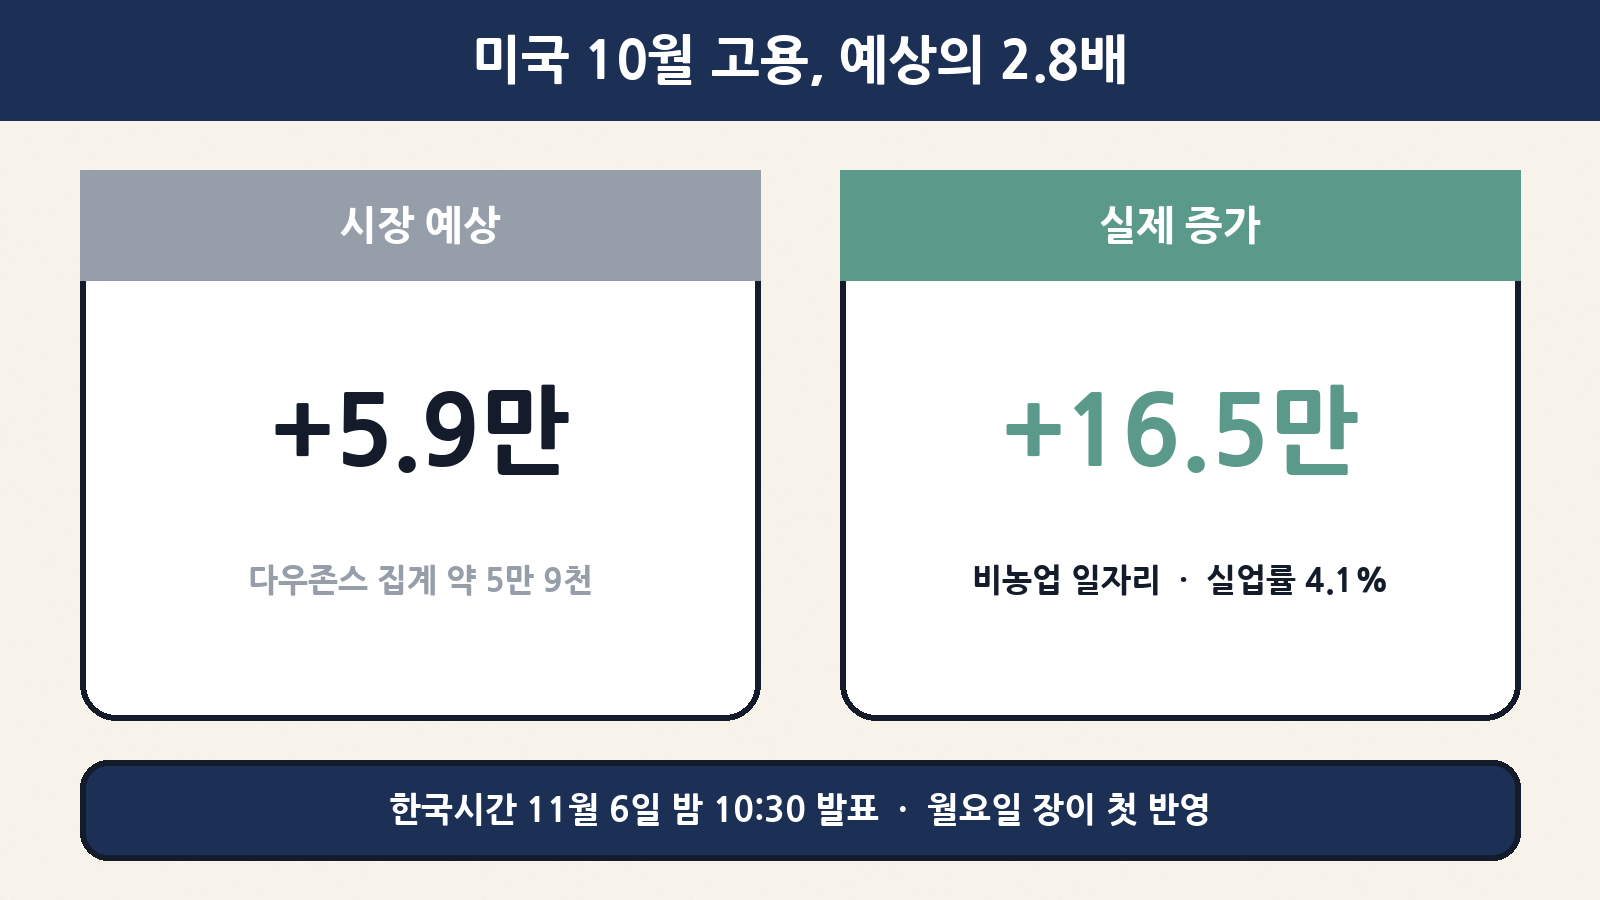
1. 한눈에 보는 10월 고용표
공식 자료(미국 노동통계국, 공표번호 USDL-26-1632)를 초보 눈높이로 옮기면 아래와 같아요. 발표 시각은 미국 동부시간 11월 6일 오전 8시 30분, 한국시간으로는 같은 날 밤 10시 30분입니다.
| 항목 | 숫자 | 초보 한 줄 |
|---|---|---|
| 비농업 일자리(전월비) | +16만 5천 개 | 농림어업을 뺀 월급 명세서 일자리 증가분 |
| 시장 예상(다우존스) | 약 +5만 9천 개 | 실제 증가 폭이 예상의 약 2.8배 |
| 직전 12개월 월평균 | +4만 8천 개 | 최근 흐름보다도 훨씬 큰 한 달 |
| 실업률 | 4.1% | 9월 4.2%에서 0.1%p 하락. 당국은 ‘거의 변동 없음’으로 표현 |
| 실업자 수 | 710만 명 | 한 달 전과 크게 다르지 않음 |
| 경제활동참가율 | 61.9% | 일할 의사·능력이 있는 사람 비중, 전월비 +0.1%p |
| 고용률(취업자/인구) | 59.3% | 전월비 +0.1%p |
| 시간당 평균임금 | 38.00달러 | 전월비 +0.4%(14센트), 전년비 +3.1% |
| 주당 평균 노동시간 | 34.4시간 | 한 달 전과 같음 |
| 다음 발표 | 12월 4일(금) 한국시간 밤 10시 30분 | 11월 고용표. 연준 12월 회의(8~9일) 직전 마지막 고용표 |
| 같이 보면 좋은 숫자 | 값 | 왜 중요할까 |
|---|---|---|
| 8월 일자리(수정) | +18만 6천 개 | 처음 발표 +13만 3천에서 +5만 3천 상향 |
| 9월 일자리(수정) | +6만 개 | 처음 발표 +2만 9천에서 +3만 1천 상향 |
| 8·9월 합친 수정 | 이전보다 +8만 4천 개 | 과거 두 달도 ‘더 많이 늘었던 것’으로 고쳐짐 |
| 넓은 실업 개념(U-6) | 7.9% | 공식 실업+구직 단념 등+원해서가 아닌 파트타임. 9월 7.6% |
| 비자발적 파트타임 | 480만 명(+33만 9천) | 풀타임을 원하는데 시간이 줄거나 풀타임을 못 구한 사람 |
| 장기 실업(27주 이상) | 약 200만 명 | 실업자의 27.6%. 당국은 ‘거의 변동 없음’ |
| 평균 실업 기간 | 27.1주 | 9월 24.8주에서 늘어난 보조 지표 |
초보 팁: 헤드라인 16만 5천 개만 보지 말고, ‘일자리 증가 + 실업률 + 임금’ 세 개를 세트로 보세요. 일자리는 많이 늘었고, 실업률은 거의 그대로이며, 시급은 예상을 살짝 웃돌았습니다. 여기에 지난 두 달 숫자가 위로 고쳐진 점이 오늘 시장의 ‘생각보다 탄탄하다’는 느낌을 키웠어요.
2. 왜 숫자 두 갈래가 나올까 — 사업체 조사와 가계 조사
고용표가 어려운 첫 번째 이유는, 나라가 서로 다른 두 조사를 한 장에 같이 발표하기 때문이에요. 헤드라인 ‘16만 5천 개’는 회사·정부 기관의 월급 명세서를 모은 사업체 조사(CES)이고, 실업률 4.1%는 가계에 물어보는 가계 조사(CPS)입니다.
| 구분 | 사업체 조사(CES) | 가계 조사(CPS) |
|---|---|---|
| 누구를 세나 | 회사·정부 월급 명세서의 일자리 | 집에 사는 16세 이상 한 사람 |
| 대표 숫자 | 비농업 일자리 +16만 5천 | 실업률 4.1%, 실업자 710만 |
| 포함 | 한 사람이 투잡이면 일자리 2개로 셈 | 한 사람은 한 번만 셈 |
| 빠지는 것 | 자영업(개인사업)·농림어업·무급가족종사자 등 | 월급 명세서에 없는 일도 포함될 수 있음 |
| 이번 달 보조 숫자 | (일자리 쪽 본진) | 취업자 +46만 3천, 경제활동인구 +42만 1천 |
| 한 달 변화가 ‘의미 있다’고 보는 대략적 폭 | 약 ±12만 2천 개(90% 신뢰) | 취업자 변화는 약 ±65만 명 안팎 |
그래서 이번 달은 이렇게 읽으면 편해요. 사업체 조사의 +16만 5천 개는 통계적으로 “늘었다”고 말할 수 있는 크기예요(대충 4만 3천~28만 7천 개 구간에 진짜 값이 있을 가능성이 큽니다). 반면 가계 조사의 취업자 +46만 3천 명은 그 조사의 오차 폭(약 65만)보다 작아서, “가계 쪽 취업자가 확실히 폭증했다”고까지 단정하기는 이릅니다.
| 가계 조사가 나눠 보는 상태 | 이번 달 | 초보 비유 |
|---|---|---|
| 취업 | 1억 6,361만 5천 명(+46만 3천) | 지난주 일(유급)을 했거나, 잠깐 쉬어도 일자리가 있음 |
| 실업 | 706만 8천 명(−4만 1천) | 일은 없고, 일할 수 있으며, 최근 4주 안에 일을 찾아봄(일시 해고 예정 복귀 포함) |
| 비경제활동 | 1억 499만 9천 명(−29만 3천) | 학생·은퇴·육아 등으로 지금 일을 찾거나 하지 않음 |
| 일하고 싶지만 비경제활동 | 약 600만 명 | 구직을 안 해서 공식 실업에는 안 잡힘 |
| 구직단념자 | 44만 8천 명 | ‘자리가 없을 것 같아서’ 찾기를 멈춘 사람 |
실업률 공식은 단순해요. 실업자 ÷ (취업자+실업자)예요. ‘쉬었음’이나 ‘그냥 쉬는 중’은 분모에도 분자에도 안 들어갑니다. 그래서 체감 고용과 공식 실업률이 다르게 느껴질 수 있어요.
3. 어디서 늘었나 — 업종별 증감
이번 달 일자리는 특정 한 업종만 혼자 끌어올린 모양이 아니에요. 노동통계국이 특히 이름을 올린 곳은 전문·비즈니스 서비스, 보건·의료, 운송·창고입니다. 제조업도 오름세를 이어 갔어요.
| 업종 | 10월 증감 | 참고 |
|---|---|---|
| 전문·비즈니스 서비스 | +7만 개 | 최근 12개월 월평균(+1만 5천)을 크게 웃돎 |
| ㄴ 전문·과학·기술 | +3만 3천 | 컨설팅·기술 서비스 등이 포함된 큰 덩어리 |
| ㄴ 행정·지원·폐기물 | +2만 8천 | 임시직(헬프 서비스)도 이 안에 들어감 |
| ㄴ 기업 본사·지주 | +9천 | 회사의 ‘머리’ 쪽 일자리 |
| 보건·의료 | +4만 2천 | 12개월 월평균 +3만 1천보다 많음 |
| ㄴ 병원 | +1만 6천 | 보건 증가의 큰 축 |
| ㄴ 방문 건강관리 | +1만 1천 | 집으로 찾아가는 돌봄 |
| ㄴ 외래 진료기관 | +5천 | 병원이 아닌 외래 시설 |
| 운송·창고 | +2만 5천 | 택배·항공이 중심 |
| ㄴ 택배·메신저 | +1만 7천 | 이번 달 운송 증가의 대부분 |
| ㄴ 항공 운송 | +4천 | 항공 여객·화물 쪽 |
| 제조업 | +1만 9천 | 2025년 12월 저점 이후 누적 +10만 1천 |
| ㄴ 컴퓨터·전자제품 | +7천 | 반도체 등 전자 부품도 이 묶음 |
| 건설 | −3천 개 | 당국은 ‘거의 변동 없음’으로 분류. 한 달 3천 개는 작은 숫자 |
건설이 표에서는 3천 개 줄어 일부 보도가 “데이터센터 건설 붐이 한풀 꺾인 신호”로 읽기도 했어요. 다만 노동통계국 본문은 건설을 포함해 광업, 도소매, 정보, 금융, 여가·접객, 정부 등을 한 달 사이 거의 변동 없음으로 묶었습니다. 3천 개는 전체 +16만 5천 개와 비교하면 작은 칸이니, 이 숫자만으로 “미국 데이터센터 공사가 멈췄다”고 단정하지는 않는 편이 안전해요.
| 이번 달 특징 | 숫자로 보면 | 오해하지 말 것 |
|---|---|---|
| 증가가 여러 업종으로 퍼짐 | 전문서비스·보건·운송·제조가 동시에 플러스 | 보건만 떠받친 ‘외나무다리’ 달은 아님 |
| 임시 지원 일자리도 회복 기미 | 임시 헬프 서비스 +1만 8,600 | 한 달 숫자라 추세가 확정됐다고 보기는 이릅니다 |
| 여가·접객은 소폭 감소 | 표상 −1만 3천 | 전체 헤드라인을 뒤집진 않음 |
| 정부 일자리 | +6천 | 거의 변동 없음 구간에 가까워요 |
4. ‘고친 숫자’가 왜 오늘의 느낌을 바꿨나
고용표는 한 번 나오고 끝이 아니에요. 가장 최근 두 달은 잠정치라서, 뒤늦게 들어온 회사 응답과 계절조정 재계산으로 다음 달에 고쳐집니다. 이번엔 그 수정이 위로 꽤 컸어요.
| 달 | 처음 나왔던 값 | 이번에 고친 값 | 차이 |
|---|---|---|---|
| 8월 | +13만 3천 개 | +18만 6천 개 | +5만 3천 |
| 9월 | +2만 9천 개 | +6만 개 | +3만 1천 |
| 두 달 합계 | — | 이전보다 일자리가 더 많았던 것으로 정정 | 합쳐 +8만 4천 |
쉽게 말해, 시장이 지난달에 봤던 “9월은 증가 폭이 작았다”는 그림이 조금 덜 초라해진 거예요. 10월 +16만 5천 개에 이 수정분까지 겹치니, “한 달 반짝”보다 “밑바탕이 생각보다 덜 식었다”는 쪽으로 해석이 기울기 쉽습니다.
| 수정이 생기는 이유 | 초보 설명 |
|---|---|
| 늦게 도착하는 응답 | 작은 사업장 설문지가 마감 뒤에 들어오는 경우가 많음 |
| 계절조정 재계산 | 방학·연말 고용처럼 매년 반복되는 굴곡을 매월 다시 계산해요 |
| 잠정→확정 | 최근 두 달은 (p) 표시. 두 번 고쳐진 뒤 확정에 가까워짐 |
| 내년 초 벤치마크 | 실업보험 행정통계로 한 해에 한 번 더 큰 눈금을 맞춤 |
5. 임금 38달러, 연준이 이 칸을 유독 보는 이유
일자리가 늘어도 월급이 거의 안 오르면 ‘사람이 더 필요해서 몸값이 뛰는 과열’과는 거리가 있어요. 반대로 일자리와 시급이 같이 오르면, 중앙은행은 이런 경로를 떠올립니다. 일손이 귀하다 → 임금이 오른다 → 가게가 인건비를 가격에 얹을 수 있다 → 물가가 잘 안 내려간다.
| 임금·시간 항목 | 10월 | 시장이 보던 감각(보도 기준) |
|---|---|---|
| 민간 전체 시간당 평균임금 | 38.00달러 | 전월비 +0.4%, 전년비 +3.1% |
| 같은 항목의 전월비·전년비 예상 | 약 +0.3% / +2.9% | 둘 다 예상을 소폭 상회(주요 통신 보도) |
| 생산·비관리직 시급 | 32.75달러 | 전월비 +12센트(+0.4%) |
| 주당 평균 노동시간(전체) | 34.4시간 | 변동 없음 |
| 제조업 주당 시간 / 초과근무 | 40.5시간 / 3.1시간 | 초과근무만 0.1시간 증가 |
| 주당 평균 임금(전체, 시급×시간) | 1,307.20달러 | 9월 1,302.38달러에서 소폭 증가 |
전년비 3.1%는 “월급이 폭발적으로 뛰고 있다” 수준은 아니에요. 다만 연준이 목표로 삼는 물가 상승률(연 2% 안팎)보다 임금 오름세가 높은 달이 이어지면, 중앙은행 입장에서는 금리로 수요를 눌러 물가를 더 달랠 명분이 남습니다. 연준의 법정 목표는 원래 두 개예요. 최대한의 고용과 물가 안정입니다. 고용이 튼튼해 보이면, 물가 쪽에 더 힘을 실을 여유가 생긴다고 시장은 읽어요.
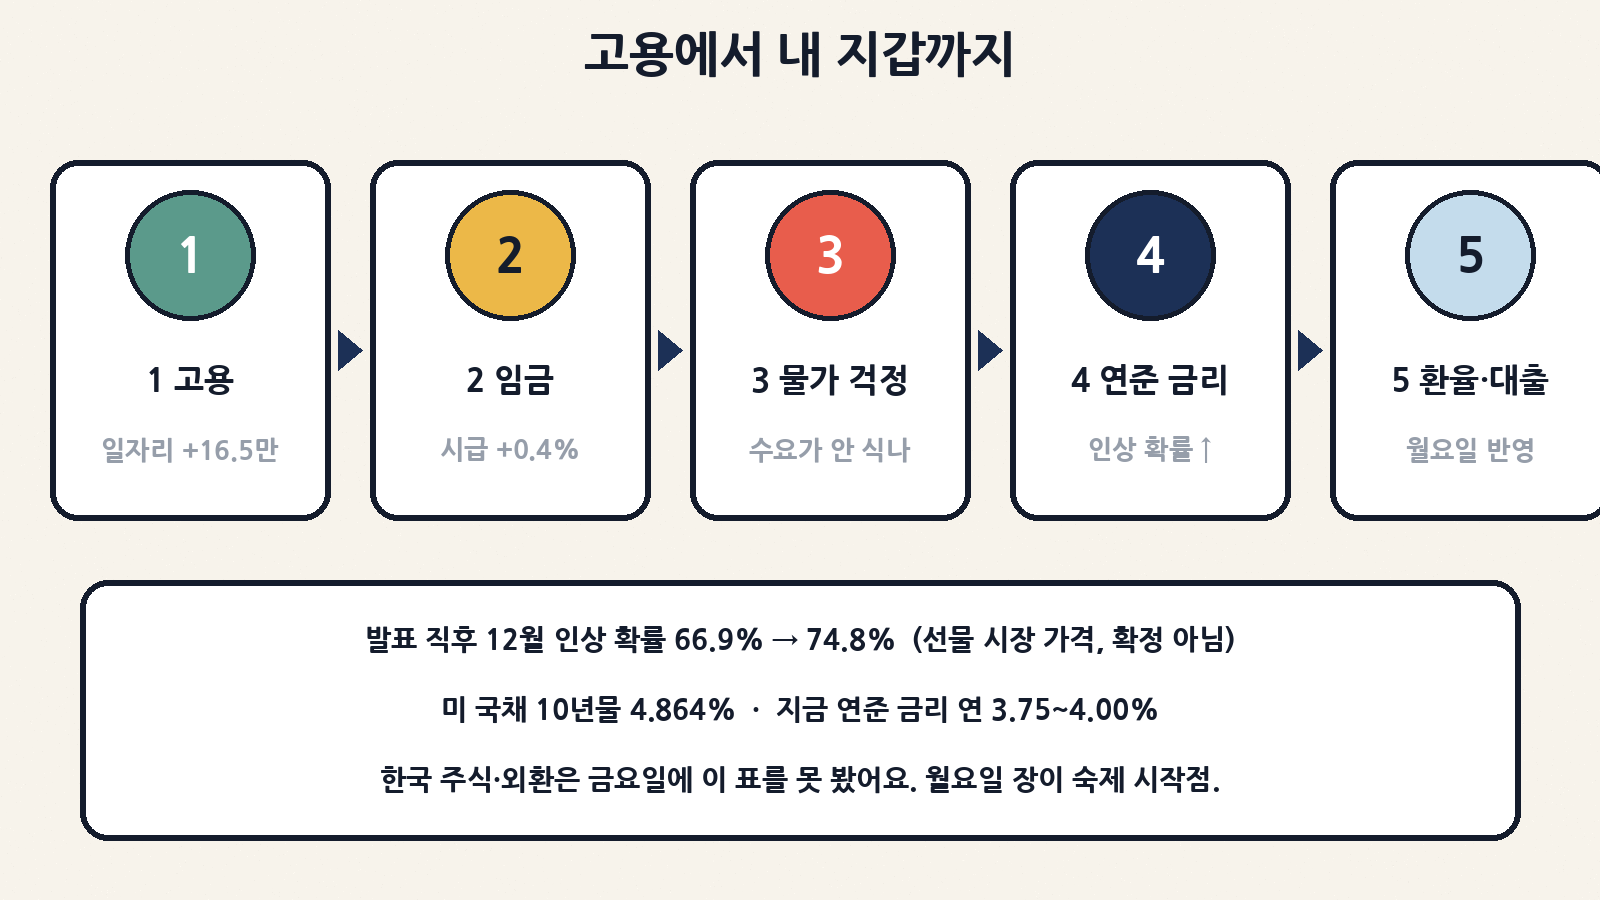
| 전달 경로 | 무슨 일? | 내 지갑 감각 |
|---|---|---|
| 1. 고용 | 회사가 사람을 예상보다 많이 뽑음 | 미국 경기가 ‘급랭’ 그림에서 멀어짐 |
| 2. 임금 | 시급이 예상을 소폭 웃돔 | 인건비 → 가격으로 전가될 수 있다는 걱정 |
| 3. 물가 기대 | 다음 물가표(10월 CPI, 현지 11/10)를 더 예민하게 봄 | 물가가 안 꺾이면 금리 인하 기대는 줄어듦 |
| 4. 연준 금리 | 12월 0.25%p 인상 베팅 ↑ | 지금 목표 범위 연 3.75~4.00% → 인상 시 연 4.00~4.25% |
| 5. 달러·국채 | 발표 직후 미 국채 금리 소폭 상승 | 달러 자산 이자가 매력적으로 보이면 달러 수요 ↑ |
| 6. 한국 | 월요일 환율·수입물가·대출 눈금·위험자산 기분 | 해외직구·여행 환전·미국주식·변동형 대출이 먼저 반응 |
6. 12월 인상 확률 74.8%는 ‘결정’이 아니에요
페드워치 숫자는 여론조사가 아니라, 금리 선물에 돈이 걸려 만들어진 시장 가격이에요. “100명 중 75명이 인상을 확신한다”가 아니라, “지금 시장이 매긴 인상 쪽 무게가 약 4분의 3”에 가깝습니다. 연합뉴스가 전한 발표 직후 스냅샷은 이래요.
| 항목 | 발표 직전·직후 | 초보 읽기 |
|---|---|---|
| 12월 FOMC 인상 확률(페드워치) | 66.9% → 74.8% | 고용표가 ‘인상 카드’에 무게를 실어 줌 |
| 회의 일정 | 12월 8~9일(현지) | 결과 공개는 한국시간 12월 10일 새벽 무렵이 통상적 |
| 현재 연준 금리 목표 | 연 3.75~4.00% | 지난 10월 회의에서 동결된 범위 |
| 0.25%p 인상 시 | 연 4.00~4.25% | 아직 결정된 값이 아님 |
| 미 국채 2년물(동부 9시 8분) | 연 4.346%(+4.2bp) | 짧은 만기라 통화정책 기대에 민감 |
| 미 국채 10년물(같은 시각) | 연 4.864%(+2.7bp) | 주담대·회사 자금조달의 긴 자 역할 |
| 미 국채 30년물(같은 시각) | 연 5.27%(+2.0bp) | 초장기 금리, 움직임은 상대적으로 작았음 |
국채 금리 오름폭 자체는 아주 큰 충격은 아니었어요. “고용이 세니 금리가 폭등했다”보다, “인하 기대를 접고 인상 쪽 무게를 조금 더 높였다”에 가깝습니다. 게다가 다음 주 화요일(현지 11월 10일)에는 미국 10월 소비자물가(CPI)가 나옵니다. 고용이 강해 보여도 물가가 예상보다 꺾이면 인상 확률은 다시 낮아질 수 있고, 반대면 더 높아질 수 있어요. CPI 일정 자체는 어제 아침 글에서 주간 달력으로 정리해 두었으니, 오늘은 그 칸을 다시 펼치기보다 고용표가 남긴 숙제만 짚을게요.
| 앞으로 볼 창구 | 언제 | 고용표와 연결되는 질문 |
|---|---|---|
| 미국 10월 소비자물가(CPI) | 현지 11월 10일 | 임금·일자리가 가격으로 번지고 있나 |
| 미국 생산자물가(PPI) | 현지 11월 13일 | 공장·도매 가격이 앞단에서 오르나 |
| 11월 미국 고용표 | 현지 12월 4일 | 10월이 ‘한 달 반짝’인지 확인 |
| 연준 12월 회의 | 현지 12월 8~9일 | 실제 금리 결정. 확률 ≠ 결과 |
| 한국은행 금통위 | 11월 26일 | 미국 금리 기대·환율이 제약 조건이 될 수 있음. 오늘 주제의 본편은 아님 |
7. 그래서 내 지갑에는 언제, 어떻게 닿나
한국 투자자·생활인이 헷갈리기 쉬운 지점이 있어요. 발표 시각과 한국 시장 영업시간이 어긋난다는 점입니다.
| 시장 | 11월 6일(금)에 이 숫자를 봤나 | 다음에 보는 창 |
|---|---|---|
| 한국 주식(코스피·코스닥) | 아니요. 오후 3시 30분께 이미 종료 | 11월 9일(월) 정규장 |
| 서울 외환(원/달러) | 아니요. 오후 3시 30분 종가 이후 발표 | 월요일 서울 외환시장 |
| 미국 주식·국채·달러 | 예. 개장 직후(현지 8시 30분) 발표 | 이미 금요일 세션에 일부 반영 |
| 한국 예금·대출 기준금리 | 한은이 그날 바로 바꾸지 않음 | 시장금리·은행 가산이 서서히 움직인 뒤, 금통위는 11/26 |
지난 6일 서울 외환시장 종가 원/달러 1,356.6원(전날보다 +14.5원), 코스피 5,059.69(−6.02%)는 그 주 중간선거 이후 반도체·외국인 매도 충격이 만든 그림이에요. 고용표의 간접 영향은 그다음 거래일부터 겹칩니다. 경로만 단순화하면 이렇습니다.
| 내 상황 | 닿는 길 | 월요일에 볼 것 |
|---|---|---|
| 해외직구·여행 환전 | 달러 강세 기대 → 같은 물건의 원 표시 가격↑ 가능 | 원/달러와 카드 결제·환전 타이밍 |
| 미국주식·달러 ETF | 금리 인상 기대는 성장주에 부담, 달러 자체는 지지될 수 있음 | 금리 민감 성장주와 환율이 동시에 움직이는지 |
| 국내 주식(특히 수출·반도체) | 달러·미국 금리·위험자산 기분이 간접 전달 | 외국인 수급과 환율을 같이 보기 |
| 변동형 주담대·신용대출 | 미 금리가 오르면 국내 시장금리에도 영향 가능 | 내 대출이 고정인지 변동인지, 기준 눈금(코픽스·금융채 등) |
| 수입 식료품·에너지 | 원화가 약하면 수입 가격 압력 | 한 달 치 장바구니에 바로 찍히진 않지만 시차 있게 전달 |
| 예금·적금 | 시장금리가 오르면 수신금리도 뒤따라 오를 여지 | 만기 재예치 때 우대금리 조건 확인 |
숫자의 온도를 과장하지 않기: 국채 금리는 발표 직후 2~4bp(0.02~0.04%p) 오르는 정도였어요. ‘대출 이자가 내일 당장 껑충’과는 거리가 있습니다. 다만 방향의 힌트는 분명해요. 시장은 지금 ‘빨리 금리를 내릴 상황’보다 ‘물가를 더 보고 금리를 높은 쪽에 둘 상황’에 무게를 두고 있습니다.
8. 밝은 헤드라인 옆의 그늘도 같이 보기
초보가 속기 쉬운 지점은 “일자리가 많이 늘었으니 모든 사람이 형편이 좋아졌다”는 도약이에요. 같은 표 안에는 다른 온도의 칸도 있습니다.
| 그늘 칸 | 숫자 | 읽는 법 |
|---|---|---|
| 공식 실업률 | 4.1%(‘거의 변동 없음’) | 0.1%p 하락은 체감으로 크게 다가오지 않을 수 있음 |
| 넓은 실업(U-6) | 7.9%(9월 7.6%) | 공식 실업보다 구직단념·비자발적 파트타임을 넓게 포함 |
| 비자발적 파트타임 | 480만 명, 한 달 새 +33만 9천 | 풀타임을 원하는데 시간이 부족해진 사람이 늘음 |
| 장기 실업 | 약 200만 명, 실업자의 27.6% | 새로 생기는 일자리와 ‘오래 못 구한 사람’은 별개일 수 있음 |
| 평균 실업 기간 | 27.1주 | 보조 지표. 한 달 출렁임이 있을 수 있음 |
| 고졸 미만 실업률 | 5.8%(9월 4.3%) | 학력·그룹별로 온도가 다름. 헤드라인 하나에 가려지기 쉬움 |
정리하면, 이번 달은 ‘고용 시장 전체가 붕괴하고 있다’는 걱정은 한풀 꺾이지만, ‘모든 지표가 완벽한 과열’도 아닌 그림이에요. 그래서 연준도, 시장도, 다음 물가표를 더 보게 됩니다.
9. 자주 나오는 오해 다섯 가지
| 오해 | 바로잡기 |
|---|---|
| 16만 5천 명이 새로 직장을 얻었다 | 사업체 조사는 ‘사람’이 아니라 ‘일자리’예요. 투잡이면 두 번 세어질 수 있고, 이직은 순증가에 안 잡힐 수 있어요. |
| 실업률 4.1%면 100명 중 4명이 백수 | 분모는 인구 전체가 아니라 ‘경제활동인구’(취업+실업)예요. 학생·은퇴자는 기본적으로 빠져 있어요. |
| 페드워치 74.8%면 12월 인상은 확정 | 선물 가격일 뿐 투표 결과가 아니에요. 물가표 하나에 크게 흔들립니다. |
| 원/달러 1,356원은 이 고용표 때문 | 그 종가는 한국 시장이 닫힌 뒤 나온 숫자보다 앞선 값이에요. 고용표의 한국 반영은 월요일부터. |
| 건설 −3천이면 데이터센터가 멈췄다 | 당국은 건설을 ‘거의 변동 없음’으로 봤고, 3천 개는 통계적으로 작은 칸이에요. |
| 가계 조사 취업자 +46만이면 사업체 16만보다 정확하다 | 가계 조사의 한 달 오차 폭이 더 커요. 두 조사를 대결시키지 말고 역할이 다르다고 보세요. |
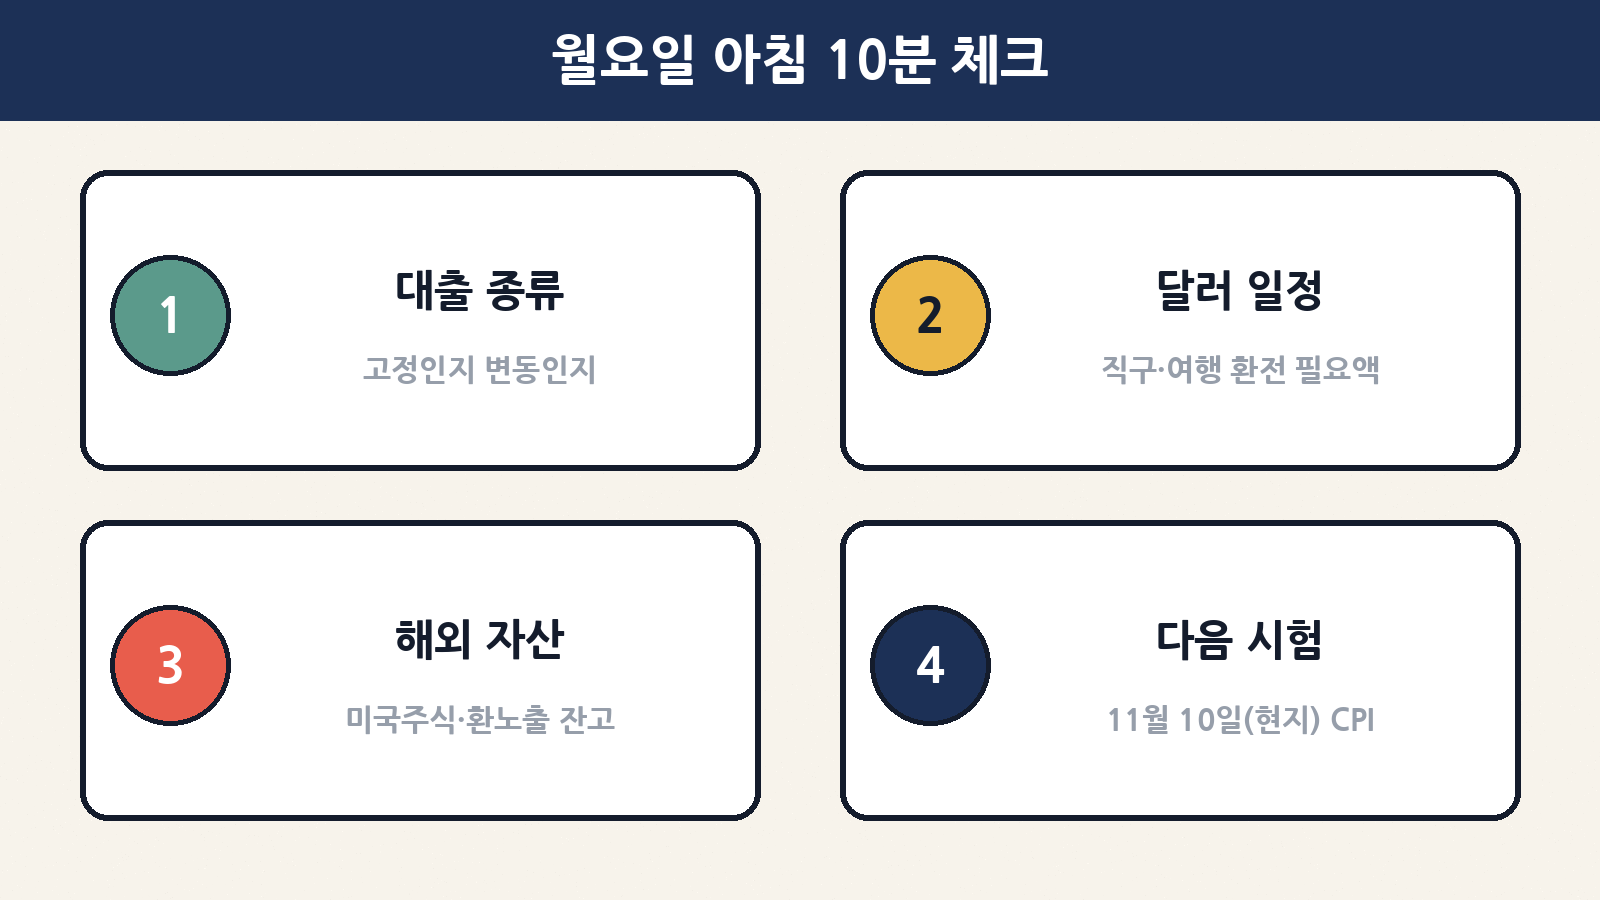
10. 월요일 아침, 10분 체크리스트
| 순서 | 할 일 | 왜? |
|---|---|---|
| 1 | 내 대출이 고정인지 변동인지 앱에서 확인 | 미국 금리 기대는 변동형·잔액 기준에 더 빨리 닿음 |
| 2 | 이번 주 달러가 필요한지(직구·여행·유학비) 적어 보기 | 월요일 환율이 금요일 서울 종가와 다를 수 있음 |
| 3 | 미국주식·환노출 ETF가 있는지 잔고만 훑기 | 금리 인상 기대와 달러가 동시에 움직일 수 있음 |
| 4 | 국내 주식은 ‘금요일 급락분’과 ‘이번 고용표’를 분리해서 보기 | 같은 주에 원인이 다른 뉴스가 겹쳐 있어요 |
| 5 | 11월 10일(현지) CPI 날짜를 캘린더에 표시 | 고용표가 남긴 숙제의 다음 시험 |
| 6 | 적립식이면 계획대로, 신용(빚투)이면 담보비율만 다시 확인 | 한 달 지표로 일희일비하기보다 경로를 관리 |
| 이런 분이라면 | 과한 반응 | 무난한 대응 |
|---|---|---|
| 곧 환전할 여행자 | 금요일 밤 뉴스만 보고 새벽에 급히 환전 | 월요일 시세와 수수료를 본 뒤, 분할 환전도 후보 |
| 변동형 주담대 보유자 | 이번 주에 대출이 바로 뛴다고 단정 | 내 기준금리 종류와 다음 인상 주기를 확인 |
| 미국 성장주 투자자 | 고용 호조=무조건 급락으로 예단 | 실적·금리·환율을 같이 보고, 계획한 비중 지키기 |
| 국내 지수 추종 적립 | 한 달 고용표로 적립을 멈춤 | 원래 정한 날·금액 유지가 기본값 |
| 예금 만기가 가까운 분 | 금리 인상을 확신하고 하루 특판만 추격 | 우대조건·중도해지이율을 비교한 뒤 재예치 |
| 오늘 글이 다루는 것 | 오늘 글이 다루지 않는 것 |
|---|---|
| 미국 10월 고용표의 공식 숫자와 읽는 법 | 한국 햇살론·성실상환자 이자 페이백(오늘 아침 글) |
| 고용 → 임금 → 금리 기대 → 월요일 지갑의 경로 | 지난주 검은 금요일 서킷브레이커·담보비율 140% 면제 자체 |
| 페드워치·국채 금리의 ‘발표 직후’ 스냅샷 | 다음 주 코어위브 실적이나 CPI를 한 장에 다시 펼치는 주간 전망 |
| 두 조사의 차이와 수정치의 의미 | 한국은행 11월 26일 결정의 시나리오 예측 |
11. 점심 한 접시로 다시 정리
미국 10월 일자리는 예상보다 많았고, 지난 두 달 숫자도 위로 고쳐졌으며, 시급은 예상을 살짝 웃돌았어요. 실업률은 4.1%로 큰 변화가 아니었고, 비자발적 파트타임처럼 덜 반짝이는 칸도 같이 있습니다. 시장은 이 조합을 “연준이 12월에 금리를 더 올릴 수 있다”는 쪽으로 조금 더 기울여 가격을 매겼어요.
한국 처지에서 가장 실용적인 문장은 이거예요. 이미 끝난 금요일 서울 종가를 이 표 탓으로 돌리지 말고, 월요일 환율·내 대출 종류·달러가 필요한 일정부터 점검하자는 것입니다. 고용표는 경기의 체온계이지, 내일의 환율을 한 줄로 맞히는 점괘가 아니거든요.
| 기억할 세 숫자 | 값 | 한 줄 |
|---|---|---|
| 비농업 일자리 | +16만 5천 개 | 예상(약 5만 9천)과 최근 월평균(4만 8천)을 모두 웃돔 |
| 시급 / 실업률 | 38.00달러 · 4.1% | 임금은 소폭 상회, 실업률은 거의 제자리 |
| 12월 인상 확률(직후) | 74.8% | 결정이 아니라 선물 시장이 매긴 무게 |
오늘 점심의 숙제: 앱을 열어 대출이 고정인지 변동인지 확인하고, 이번 주 달러가 필요하면 금액을 적어 두세요. 숫자는 이미 나왔고, 한국 시장은 월요일에 그 숙제를 시작합니다.