테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
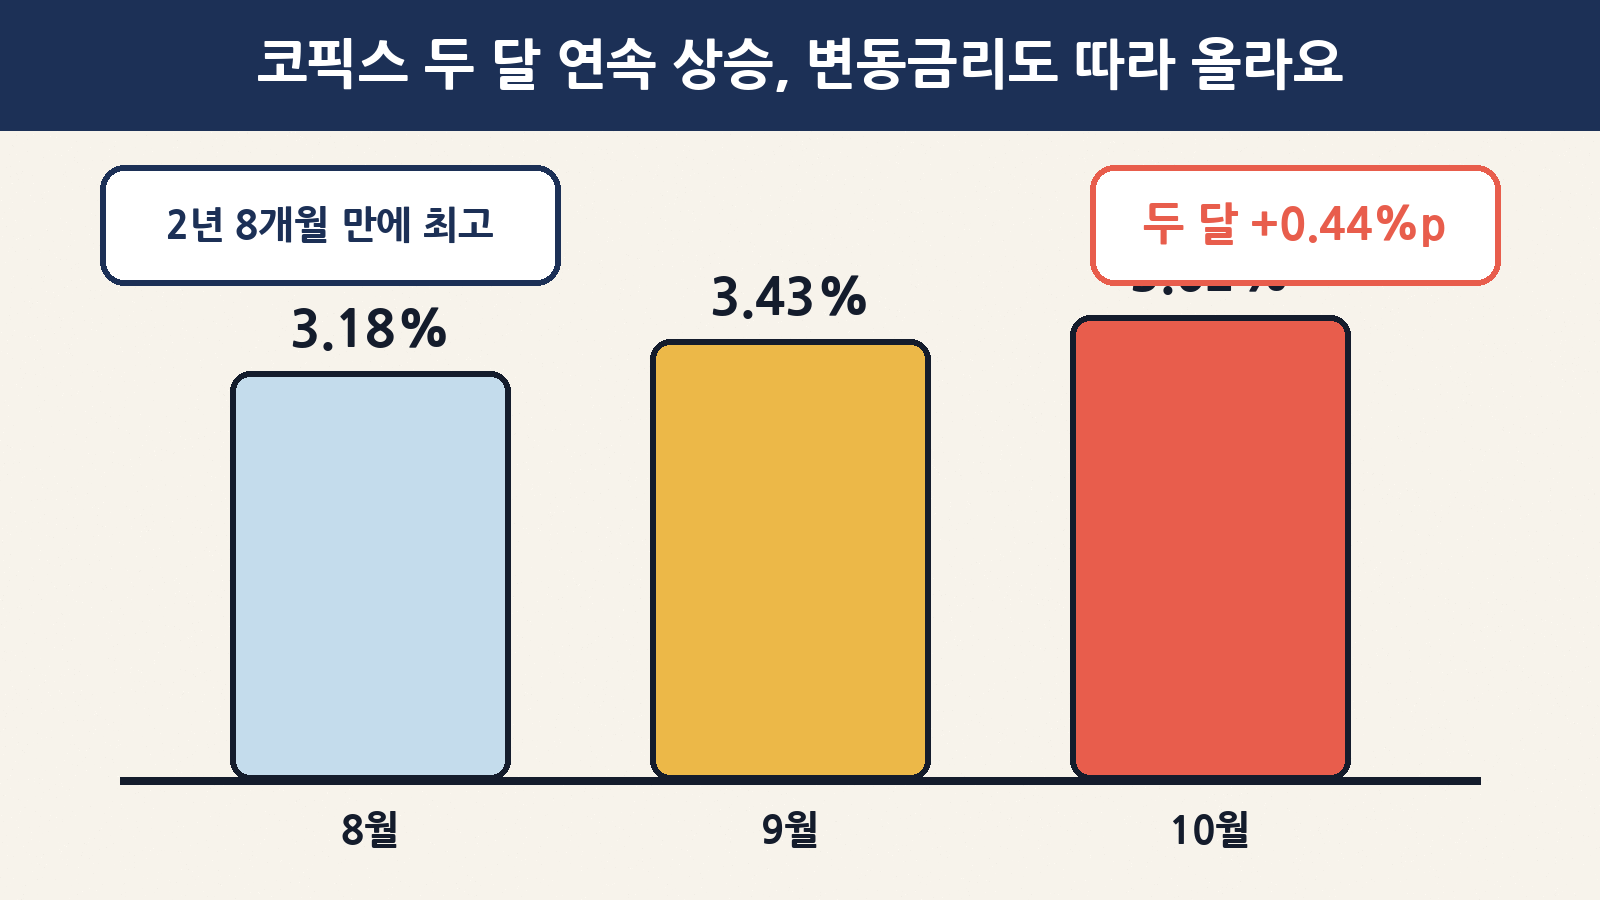
좋은 아침이에요. 오늘(11월 17일 화요일)부터 은행 주택담보대출(주담대) 변동금리가 또 오릅니다. 어제 오후 은행연합회가 발표한 10월 코픽스(COFIX)가 연 3.62%로 두 달 연속 올랐기 때문이에요. 2024년 2월 이후 2년 8개월 만에 가장 높은 수준입니다.
그런데 이번엔 이상한 일도 같이 벌어졌어요. 보통은 “변동금리가 싸고 고정금리가 비싸다”가 상식인데, 일부 은행에서는 변동금리가 고정금리보다 더 비싸지는 ‘금리 역전’이 나타났습니다. 오늘 글에서는 코픽스가 무엇인지, 왜 올랐는지, 내 대출 이자가 한 달에 얼마나 늘어나는지, 그리고 지금 대출을 받거나 갈아타려는 분이 무엇을 확인해야 하는지 차근차근 풀어볼게요.
1. 30초 요약: 어제 무엇이 발표됐나
| 항목 | 10월 수치 | 9월 대비 | 한 줄 의미 |
|---|---|---|---|
| 신규취급액 기준 코픽스 | 연 3.62% | +0.19%p (9월 3.43%) | 2024년 2월 이후 2년 8개월 만에 최고 |
| 잔액 기준 코픽스 | 연 3.26% | +0.11%p (9월 3.15%) | 작년 3월(3.30%) 이후 1년 7개월 만에 최고 |
| 신잔액 기준 코픽스 | 연 2.93% | +0.14%p (9월 2.79%) | 세 종류 중 가장 낮지만 역시 상승 |
| 두 달 누적 상승폭(신규) | +0.44%p | 9월 +0.25%p, 10월 +0.19%p | 두 달 연속 오름세 |
| 대출금리 반영 | 시중은행이 이르면 11월 17일(오늘)부터 신규 주담대 변동금리에 반영 | ||
은행연합회는 “10월 시장금리는 소폭 내렸지만 은행 정기예금 금리가 계속 오른 영향으로 신규 코픽스도 오른 것”이라고 설명했어요. 즉, 은행이 예금 고객에게 이자를 더 주고 돈을 모으느라 ‘원가’가 비싸졌고, 그 원가가 대출금리로 넘어오는 구조입니다.
2. 먼저 용어부터: 코픽스가 뭐길래
대출금리는 크게 “기준이 되는 금리 + 은행이 붙이는 가산금리 − 우대금리”로 정해져요. 여기서 ‘기준이 되는 금리’ 역할을 하는 대표 지표가 코픽스입니다.
| 용어 | 쉬운 설명 | 비유 |
|---|---|---|
| 코픽스(COFIX, 자금조달비용지수) | 국내 8개 은행(NH농협·신한·우리·SC제일·하나·IBK기업·KB국민·한국씨티)이 예금·적금·은행채 등으로 돈을 모을 때 쓴 비용의 가중평균 금리 | 빵집의 ‘밀가루 값’ |
| 가산금리 | 은행이 위험·운영비·이익 등을 얹는 부분 | 빵집의 인건비·마진 |
| 우대금리 | 급여이체·카드 사용 등 조건을 채우면 깎아 주는 부분 | 단골 할인 |
| 변동금리 | 정해진 주기(보통 6개월 등)마다 기준금리를 다시 반영해 이자가 바뀌는 방식 | 시세 따라 바뀌는 가격 |
| 고정(혼합)금리 | 일정 기간(예: 5년) 금리를 묶어 두는 방식. 주로 금융채 5년물 금리를 기준으로 삼음 | 5년 약정 가격 |
| %p(퍼센트포인트) | 금리끼리의 차이. 3.43%→3.62%는 0.19%p 상승 | 온도 ‘몇 도’ 올랐나 |
코픽스는 매월 15일(휴일이면 다음 영업일) 오후 3시에 은행연합회가 공시해요. 이번엔 15일이 일요일이라 16일에 나왔고, 다음 공시는 12월 15일입니다.
3. 코픽스는 세 종류, 속도가 달라요
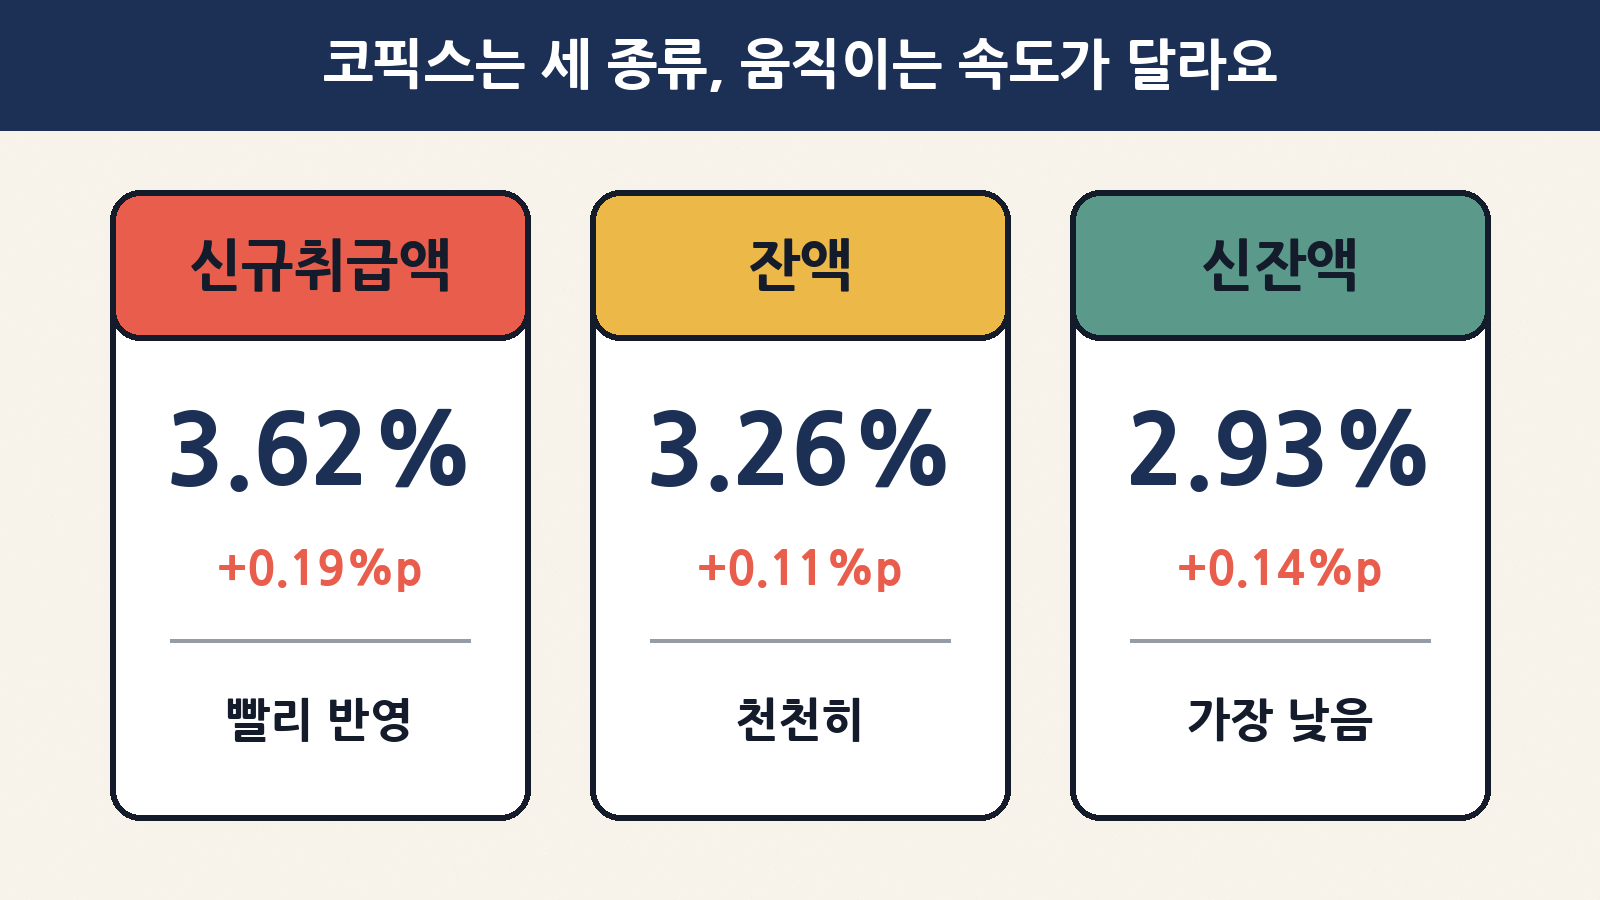
뉴스에 “코픽스 3.62%”라고만 나오면 헷갈리기 쉬운데, 코픽스는 사실 세 종류예요. 내 대출이 어떤 코픽스에 연동되어 있는지에 따라 체감이 완전히 달라집니다.
| 종류 | 10월 수치 | 무엇을 평균 내나 | 움직이는 속도 |
|---|---|---|---|
| 신규취급액 기준 | 3.62% | 그달 새로 모은 예금·적금·금융채 등의 금리 | 빠름 — 시장 변화를 바로 반영 |
| 잔액 기준 | 3.26% | 월말에 은행이 들고 있는 전체 조달 잔액의 금리(예전에 모은 돈 포함) | 느림 — 과거 금리가 섞여 천천히 움직임 |
| 신잔액 기준 | 2.93% | 잔액 기준 + 기타 예수금·차입금·결제성 자금(이자가 낮은 돈) 포함 | 느림 — 보통 가장 낮음 |
쉽게 말해 신규취급액 기준은 ‘오늘 시세’, 잔액 기준은 ‘지금까지의 평균 시세’예요. 금리가 오르는 시기엔 신규 기준이 먼저, 크게 오르고 잔액 기준은 뒤따라 천천히 오릅니다. 은행연합회도 “잔액·신잔액 기준은 시장금리 변동이 서서히 반영되니 각 지수의 특성을 비교해 신중히 선택하라”고 당부했어요.
4. 최근 1년, 코픽스는 어떻게 움직였나
| 대상 월 | 신규취급액 | 잔액 | 신잔액 |
|---|---|---|---|
| 2025년 10월 | 2.57% | 2.84% | 2.48% |
| 2026년 6월 | 3.05% | 2.94% | 2.54% |
| 2026년 7월 | 3.18% | 3.00% | 2.65% |
| 2026년 8월 | 3.18% | 3.05% | 2.71% |
| 2026년 9월 | 3.43% | 3.15% | 2.79% |
| 2026년 10월 | 3.62% | 3.26% | 2.93% |
1년 전(2025년 10월 2.57%)과 비교하면 신규 코픽스는 1.05%p나 높아졌어요. 올해 4~7월 넉 달 연속 오르다 8월에 잠시 멈췄고, 9월부터 다시 오르는 흐름입니다.
5. 오늘부터 바뀌는 은행 금리
보도된 주요 은행의 신규 주담대 금리 조정 내용은 이렇습니다(신규취급액 코픽스 연동, 6개월 변동 기준).
| 은행·상품 | 변경 전 | 11월 17일부터 | 변화 |
|---|---|---|---|
| KB국민은행 주담대 6개월 변동 | 연 4.66~6.06% | 연 4.85~6.25% | +0.19%p |
| KB국민은행 전세자금대출(주택금융공사 보증) | 연 4.51~5.91% | 연 4.70~6.10% | +0.19%p |
| 우리은행 주담대 6개월 변동 | 연 4.85~6.05% | 연 5.04~6.24% | +0.19%p |
코픽스가 오른 0.19%p만큼 그대로 올라간 셈이에요. 다만 내가 실제로 받는 금리는 신용점수, 소득, 우대 조건에 따라 이 범위 안에서 달라집니다. 전세대출도 같은 코픽스를 쓰는 상품이라면 함께 오른다는 점, 세입자 분들도 기억해 두세요.
6. 이상한 현상: 변동금리가 고정금리보다 비싸졌다
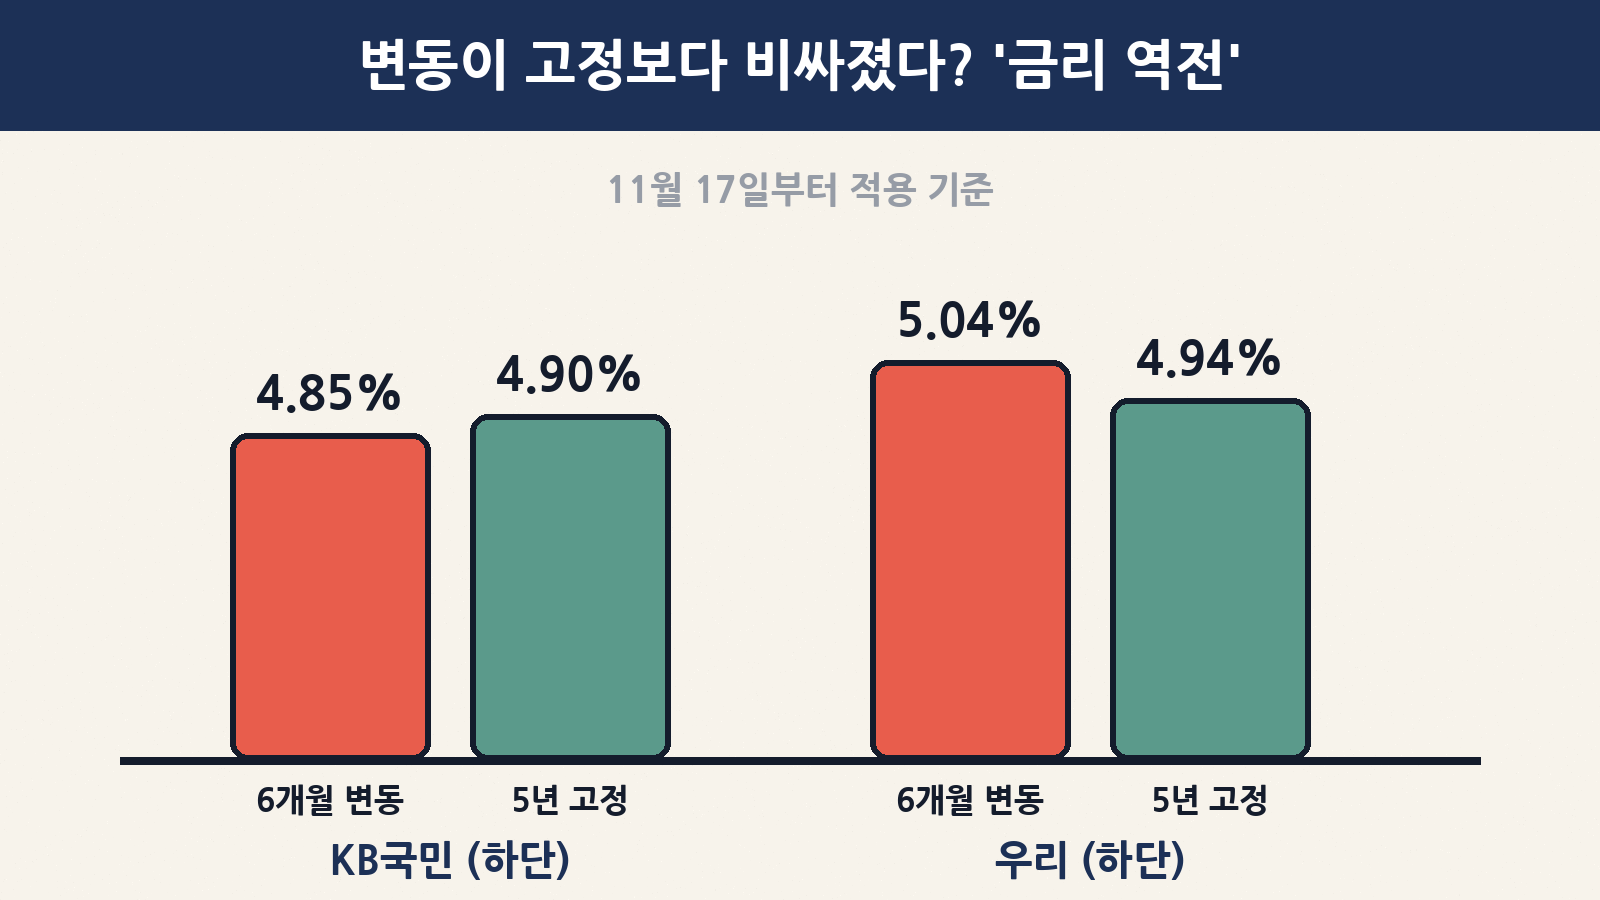
원래 고정금리는 “앞으로 금리가 올라도 은행이 손해를 감수한다”는 보험료가 붙어 변동금리보다 비싼 게 보통이에요. 그런데 지금은 반대 현상이 나타났습니다.
| 은행 | 6개월 변동형(11/17~) | 5년 고정형 | 결과 |
|---|---|---|---|
| KB국민은행 | 연 4.85~6.25% | 연 4.90~6.30% | 고정형에 바짝 붙음(차이 0.05%p) |
| 우리은행 | 연 5.04~6.24% | 연 4.94~6.14% | 변동형이 0.10%p 더 비쌈(역전) |
보도에 따르면 11월 13일 기준 5대 은행(KB국민·신한·하나·우리·NH농협) 전체로 봐도 5년 고정형은 연 4.42~6.33%, 6개월 변동형은 연 4.43~6.48%로 변동형이 하단 0.01%p, 상단 0.15%p 더 높았어요. 오늘 코픽스 반영으로 이 격차는 더 벌어질 수 있습니다.
7. 왜 이런 일이? 짧은 금리와 긴 금리가 반대로 움직여서
변동금리와 고정금리는 ‘기준’으로 삼는 금리가 달라요. 지금은 이 두 기준이 서로 반대 방향으로 움직이고 있습니다.
| 구분 | 주로 따라가는 지표 | 최근 움직임 | 이유 |
|---|---|---|---|
| 변동형 | 코픽스, 금융채 6개월물(짧은 금리) | 코픽스 두 달 +0.44%p, 금융채 6개월물은 11월 10일 3.834%로 2024년 1월 이후 최고 | 은행들이 예금을 모으려고 예금금리를 올림 |
| 고정(혼합)형 | 금융채 5년물(긴 금리) | 9월 15일 4.655%(3년 만에 최고) → 11월 13일 4.159%로 약 0.5%p 하락 | 급등했던 장기 시장금리가 안정을 찾는 중 |
은행권에서는 연말·연초에 만기가 돌아오는 예금을 붙잡기 위해 비용을 더 들여서라도 예금을 모아야 하는 상황이라, 코픽스가 당분간 더 오를 수 있다는 전망이 나와요. 반대로 연내 기준금리가 추가로 오를 가능성도 변수로 남아 있어서, 장기금리가 계속 내려갈 거라고 단정할 수도 없습니다. 참고로 얼마 전 저축은행 예금금리가 연 4%에 다가섰다는 소식도 같은 흐름의 다른 얼굴이에요. 예금자에겐 반가운 일이, 대출자에겐 부담이 되는 셈이죠.
8. 내 지갑에 미치는 영향: 한 달에 얼마나 늘까
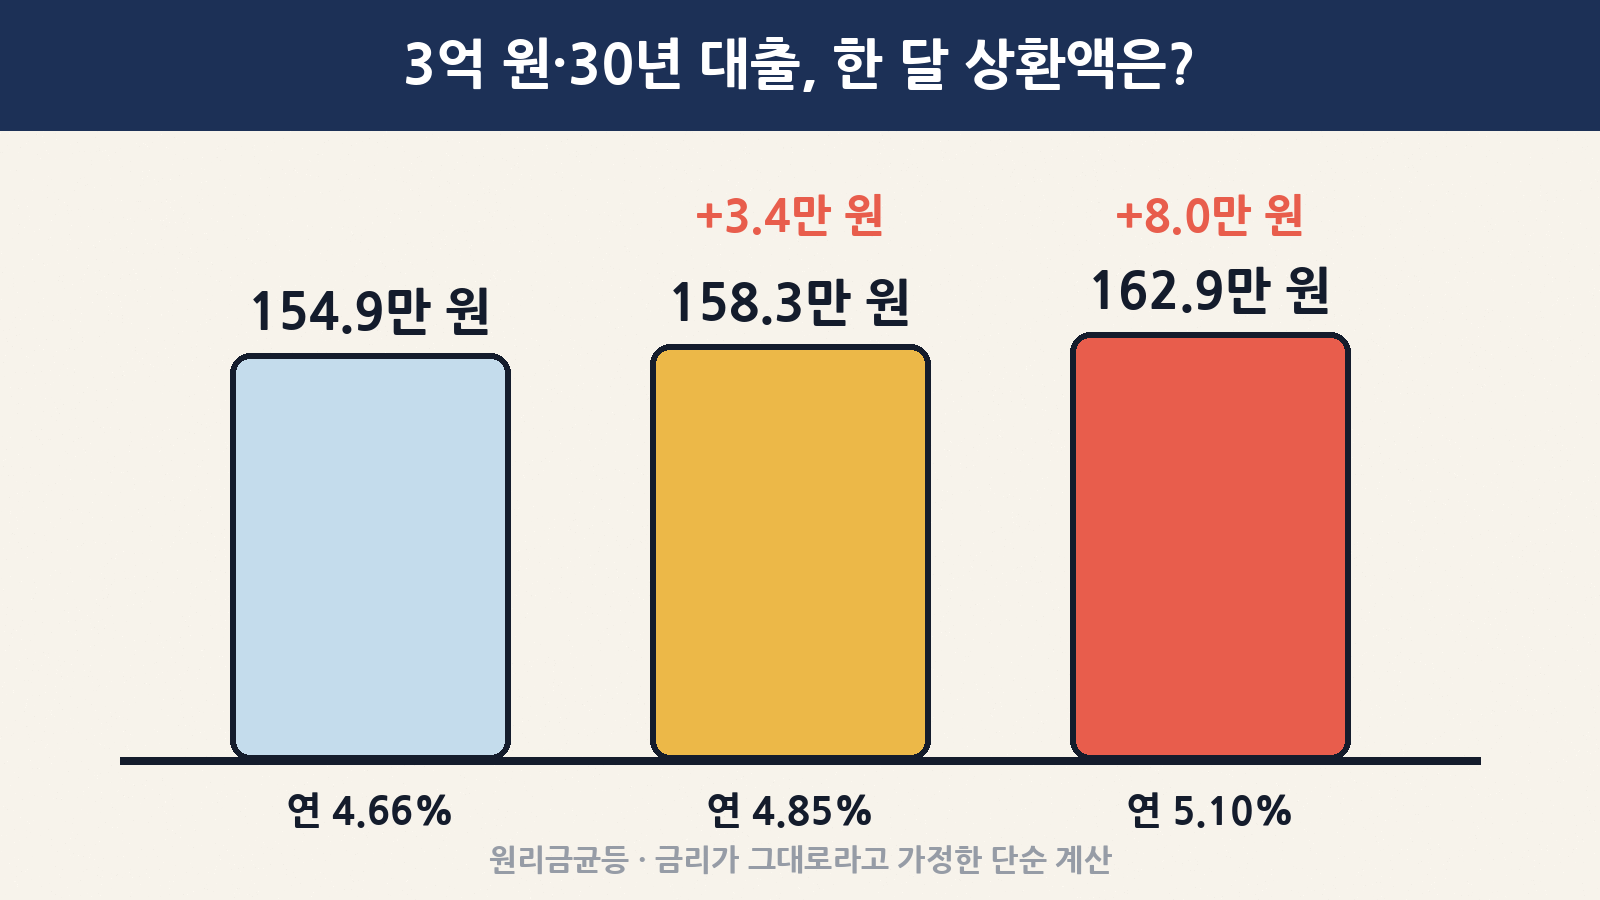
30년 만기, 원리금균등상환이라고 가정하고 단순 계산해 볼게요. 출발점은 KB국민은행 변동형 하단 기준 연 4.66%(변경 전) → 4.85%(오늘부터), 그리고 두 달 누적 상승폭(0.44%p)을 다 반영한 연 5.10%입니다.
| 대출 원금 | 연 4.66% 월 상환액 | 연 4.85% 월 상환액 | 증가(+0.19%p) | 연 5.10% 월 상환액 | 증가(+0.44%p) |
|---|---|---|---|---|---|
| 1억 원 | 약 51만 6,000원 | 약 52만 8,000원 | 약 +1만 1,000원 | 약 54만 3,000원 | 약 +2만 7,000원 |
| 2억 원 | 약 103만 2,000원 | 약 105만 5,000원 | 약 +2만 3,000원 | 약 108만 6,000원 | 약 +5만 3,000원 |
| 3억 원 | 약 154만 9,000원 | 약 158만 3,000원 | 약 +3만 4,000원 | 약 162만 9,000원 | 약 +8만 원 |
| 5억 원 | 약 258만 1,000원 | 약 263만 8,000원 | 약 +5만 7,000원 | 약 271만 5,000원 | 약 +13만 4,000원 |
3억 원을 빌린 경우, 0.19%p만 올라도 한 달 3만 4,000원, 1년이면 약 41만 원이 더 나가요. 두 달치 상승폭을 다 맞으면 한 달 8만 원, 1년이면 약 96만 원입니다. 숫자는 작아 보여도 30년 동안 쌓이면 무시하기 어려운 금액이죠. (금리가 그대로 유지된다고 가정한 계산이며, 실제 금액은 은행·상품·상환 방식에 따라 달라요.)
9. 나는 어디에 해당할까? 상황별 영향
| 내 상황 | 오늘 소식의 영향 | 확인할 것 |
|---|---|---|
| 이제 막 주담대를 받으려는 사람 | 오늘부터 신규 변동금리가 바로 높아짐 | 변동형과 5년 고정형 금리를 같은 날 나란히 비교 |
| 이미 코픽스 변동금리 대출이 있는 사람 | 당장 바뀌지 않음. 약정한 금리 변경 주기(예: 6개월)가 돌아올 때 그때의 코픽스로 다시 계산 | 다음 금리 변경일과 연동 지표(신규·잔액·신잔액) |
| 잔액·신잔액 코픽스 연동 대출자 | 상대적으로 천천히 오름(10월 +0.11%p, +0.14%p) | 대출 약정서에 적힌 기준 지표 |
| 고정(혼합)형 대출자 | 고정 기간 동안은 영향 없음 | 고정 기간이 끝나는 시점과 이후 변동 전환 조건 |
| 전세자금대출 이용자 | 코픽스 연동 상품이면 함께 상승(KB 주금공 보증 전세대출 +0.19%p) | 전세 연장 때 금리 재확인 |
| 예금·적금 가입자 | 은행들이 예금 유치에 나서 금리가 오르는 흐름 | 만기 예금 재예치 때 여러 곳 비교 |
10. 변동이냐 고정이냐, 이렇게 생각해 보세요
정답은 없어요. 다만 “지금 숫자가 조금 더 낮은 쪽”만 보고 고르면 나중에 후회할 수 있습니다. 한국은행 통계로는 올해 9월 신규 주담대 중 변동형 비중이 65.8%였어요. 많은 분들이 “변동형이 싸고, 중도상환수수료가 없어지는 시점에 갈아타면 된다”고 생각했던 건데, 지금은 그 전제가 흔들리고 있는 셈이에요.
| 이런 분이라면 | 상대적으로 맞는 쪽 | 이유 |
|---|---|---|
| 매달 나가는 돈이 일정해야 마음이 편하다 | 고정(혼합)형 | 최소 몇 년간 상환액을 예측할 수 있음 |
| 지금 고정형이 변동형과 같거나 더 싸다 | 고정(혼합)형을 우선 검토 | 보험료 없이 금리 상승 위험을 막는 셈 |
| 몇 년 안에 크게 갚거나 집을 팔 계획이 분명하다 | 변동형도 고려 가능 | 짧게 쓸 거라면 장기 고정의 장점이 줄어듦 |
| 나중에 금리가 내리면 갈아탈 생각이다 | 어느 쪽이든 중도상환수수료 조건부터 확인 | 수수료가 갈아타기 이득을 깎을 수 있음 |
11. 오늘 아침 5분 점검 체크리스트
| 순서 | 할 일 | 어디서 |
|---|---|---|
| 1 | 내 대출이 변동형인지 고정(혼합)형인지 확인 | 은행 앱 ‘대출 조회’ 또는 약정서 |
| 2 | 변동형이면 연동 지표(신규취급액·잔액·신잔액 코픽스, 금융채 등) 확인 | 대출 상세 화면·약정서 |
| 3 | 다음 금리 변경일을 달력에 적기 | 은행 앱 또는 고객센터 |
| 4 | 위 표로 내 원금 기준 월 상환액이 얼마나 늘지 어림잡기 | 은행 앱 대출 계산기 |
| 5 | 대출 예정이라면 같은 날 변동형·고정형 금리를 나란히 받아 보고, 중도상환수수료 면제 시점까지 비교 | 은행 창구·앱, 대출 비교 서비스 |
12. 한 줄 정리
은행이 예금을 모으는 데 돈이 더 들면서 코픽스가 3.62%로 2년 8개월 만에 최고가 됐고, 오늘부터 신규 주담대 변동금리가 0.19%p 오릅니다. 짧은 금리는 오르고 긴 금리는 내려가면서 “변동형이 무조건 싸다”는 공식도 깨졌어요. 기존 대출자라면 내 금리 변경일과 연동 지표부터, 새로 대출을 받을 분이라면 변동형·고정형을 같은 날 나란히 비교하는 것부터 시작해 보세요. 다음 코픽스는 12월 15일에 나옵니다.
※ 이 글은 이해를 돕기 위한 정보이며 특정 금융상품 가입을 권유하지 않습니다. 은행별 금리는 보도 시점 기준이며, 실제 적용 금리는 개인 조건과 신청 시점에 따라 달라질 수 있어요.