테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
점심 먹고 은행 앱에서 “신용대출 금리 조회”를 눌러 보신 적 있으세요? 화면에는 “최저 연 4%대!” 같은 큰 글씨가 보이는데, 막상 친구는 같은 은행에서 6%대를 받았다고 하죠. 오늘은 은행들이 매달 의무로 올리는 ‘신용점수별 대출금리 공시’를 직접 펼쳐 놓고, 같은 신용점수인데도 은행마다 금리가 왜 다른지, 그리고 요즘 신용대출 금리가 왜 계속 오르는지를 초보 눈높이로 풀어 볼게요.
① 전국은행연합회가 10월 29일 공시한 9월 신규취급 일반신용대출 평균금리는 5대 은행 기준 국민 5.62% ~ 하나 6.45%. 한 달 전(8월 취급) 평균 5.71% → 5.98%로 약 0.27%p 올랐어요.
② 대출금리는 기준금리(시장 금리) + 가산금리 − 가감조정금리(우대)로 만들어져요. 이번 상승분의 대부분은 은행이 아니라 시장 금리(기준금리 칸)가 오른 탓이었어요.
③ 한국은행 통계로 보면 예금은행 일반신용대출 금리는 9월 6.49%로 4개월 연속 상승. 다음 은행별 공시는 11월 25일 오후 3시(10월 취급분), 바로 다음 날 11월 26일 금통위가 열려요.
1. 오늘 이야기, 숫자로 한눈에
| 항목 | 숫자 | 한 줄 해석 |
|---|---|---|
| 5대 은행 일반신용대출 평균금리(9월 신규취급) | 국민 5.62% · 농협 5.89% · 신한 5.94% · 우리 5.99% · 하나 6.45% | 가장 싼 곳과 비싼 곳 차이 0.83%p |
| 5대 은행 단순 평균(8월 → 9월 취급) | 5.71% → 5.98% | 한 달 새 약 0.27%p 상승, 신한만 제자리 |
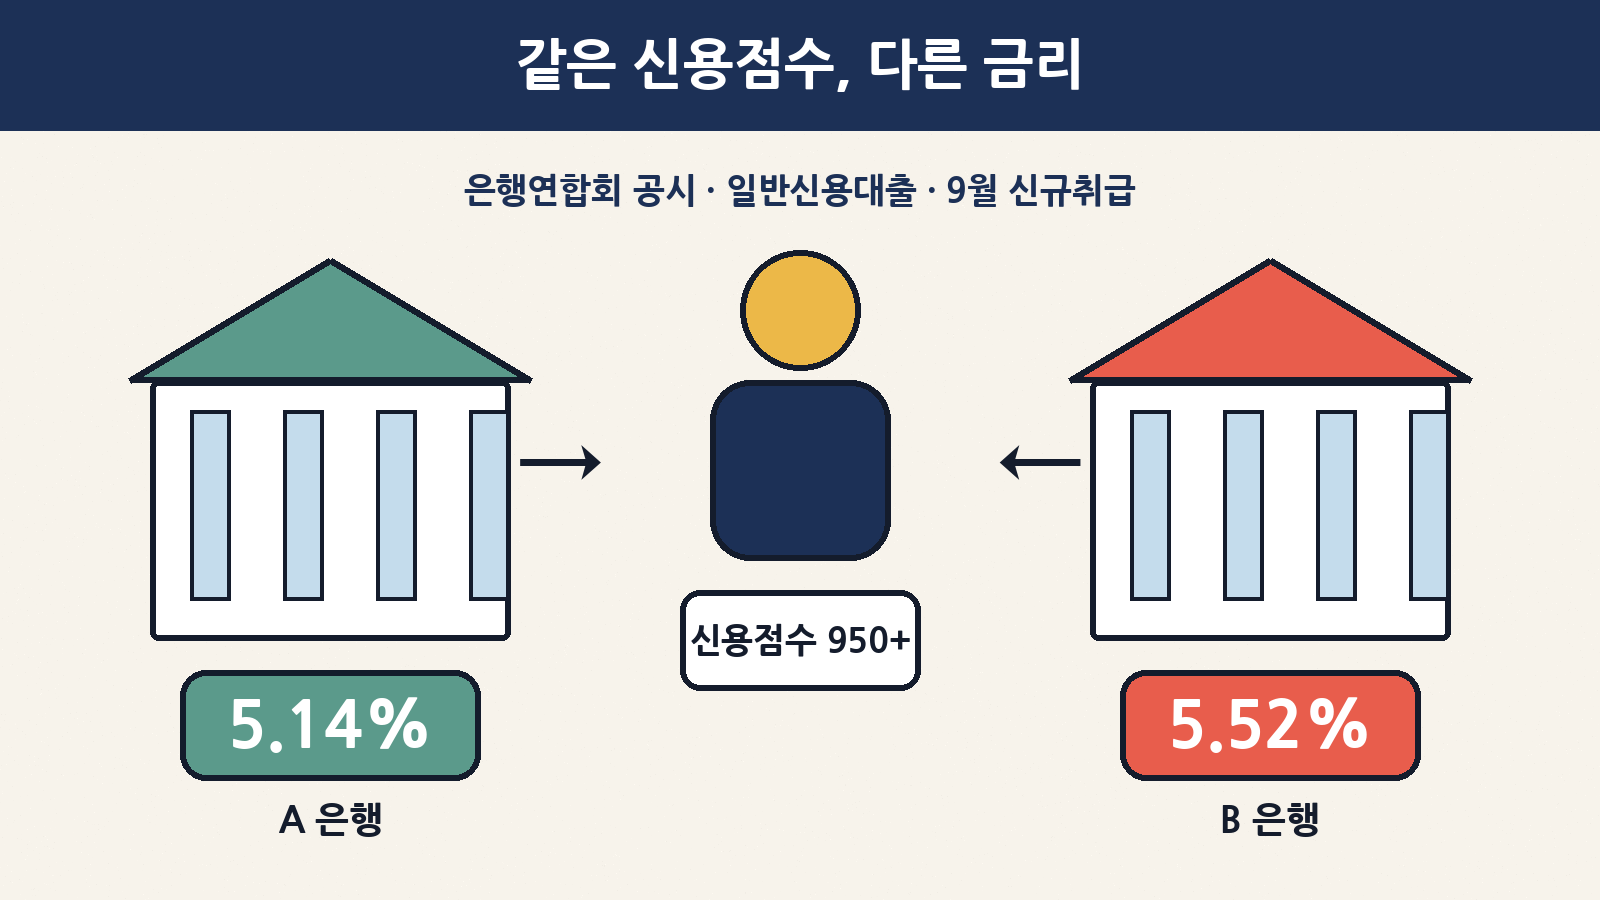
| 신용점수 951~1000점 구간 금리 | 우리 5.14% ~ 하나 5.52% | 최상위 점수끼리도 0.38%p 차이 |
| 신용점수 801~850점 구간 금리 | 국민 6.34% ~ 하나 7.22% | 점수가 내려가면 차이가 0.88%p로 벌어짐 |
| 한국은행 예금은행 일반신용대출 금리(9월) | 연 6.49% | 5월 5.49% → 4개월 연속 상승, 1년 전(5.31%)보다 1.18%p↑ |
| 한국은행 기준금리 | 연 3.00% | 10월 동결, 다음 결정은 11월 26일 |
| 다음 은행연합회 가계대출금리 공시 | 11월 25일(수) 오후 3시 | 10월 신규취급분이 올라와요 |
표 속 숫자는 모두 은행연합회 소비자포털의 ‘가계대출금리 은행별 비교공시(신규취급액 기준)’와 한국은행 경제통계시스템(예금은행 대출금리, 신규취급액 기준)에서 직접 확인한 값이에요. “5대 은행 평균”은 다섯 은행 평균금리를 단순히 더해 5로 나눈 값이라, 대출 금액으로 가중한 공식 통계와는 조금 다를 수 있어요.
2. 공시 표를 읽기 전에, 단어 다섯 개만
은행연합회 공시 화면을 처음 열면 낯선 단어가 쏟아져요. 아래 다섯 개만 알면 표의 80%는 읽을 수 있어요.
| 용어 | 쉬운 뜻 | 왜 중요할까 |
|---|---|---|
| 신규취급액 기준 | 지난 한 달 동안 새로 나간 대출의 평균금리 | “요즘 새로 빌리면 이 정도”를 보여주는 최신 온도계 |
| 잔액 기준 | 이미 나가 있는 모든 대출의 평균금리 | 예전에 싸게 빌린 대출까지 섞여 있어 움직임이 느려요 |
| 공시월 vs 취급월 | 10월 공시 = 9월에 나간 대출 | “10월 공시”를 보고 10월 금리로 착각하기 쉬워요 |
| 일반신용대출 | 담보 없이 한 번에 목돈을 빌리는 대출 | 마이너스통장·집단대출은 따로 분류돼요 |
| 신용한도대출(마이너스통장) | 한도를 정해 두고 꺼내 쓴 만큼 이자를 내는 대출 | 같은 은행이라도 일반신용대출과 금리가 달라요 |
3. 5대 은행 신용대출 금리, 한 달 새 얼마나 올랐나
| 은행 | 8월 취급(9월 공시) | 9월 취급(10월 공시) | 변화 |
|---|---|---|---|
| KB국민은행 | 5.31% | 5.62% | +0.31%p |
| NH농협은행 | 5.53% | 5.89% | +0.36%p |
| 신한은행 | 5.94% | 5.94% | 0 |
| 우리은행 | 5.69% | 5.99% | +0.30%p |
| 하나은행 | 6.09% | 6.45% | +0.36%p |
| 단순 평균 | 5.71% | 5.98% | +0.27%p |
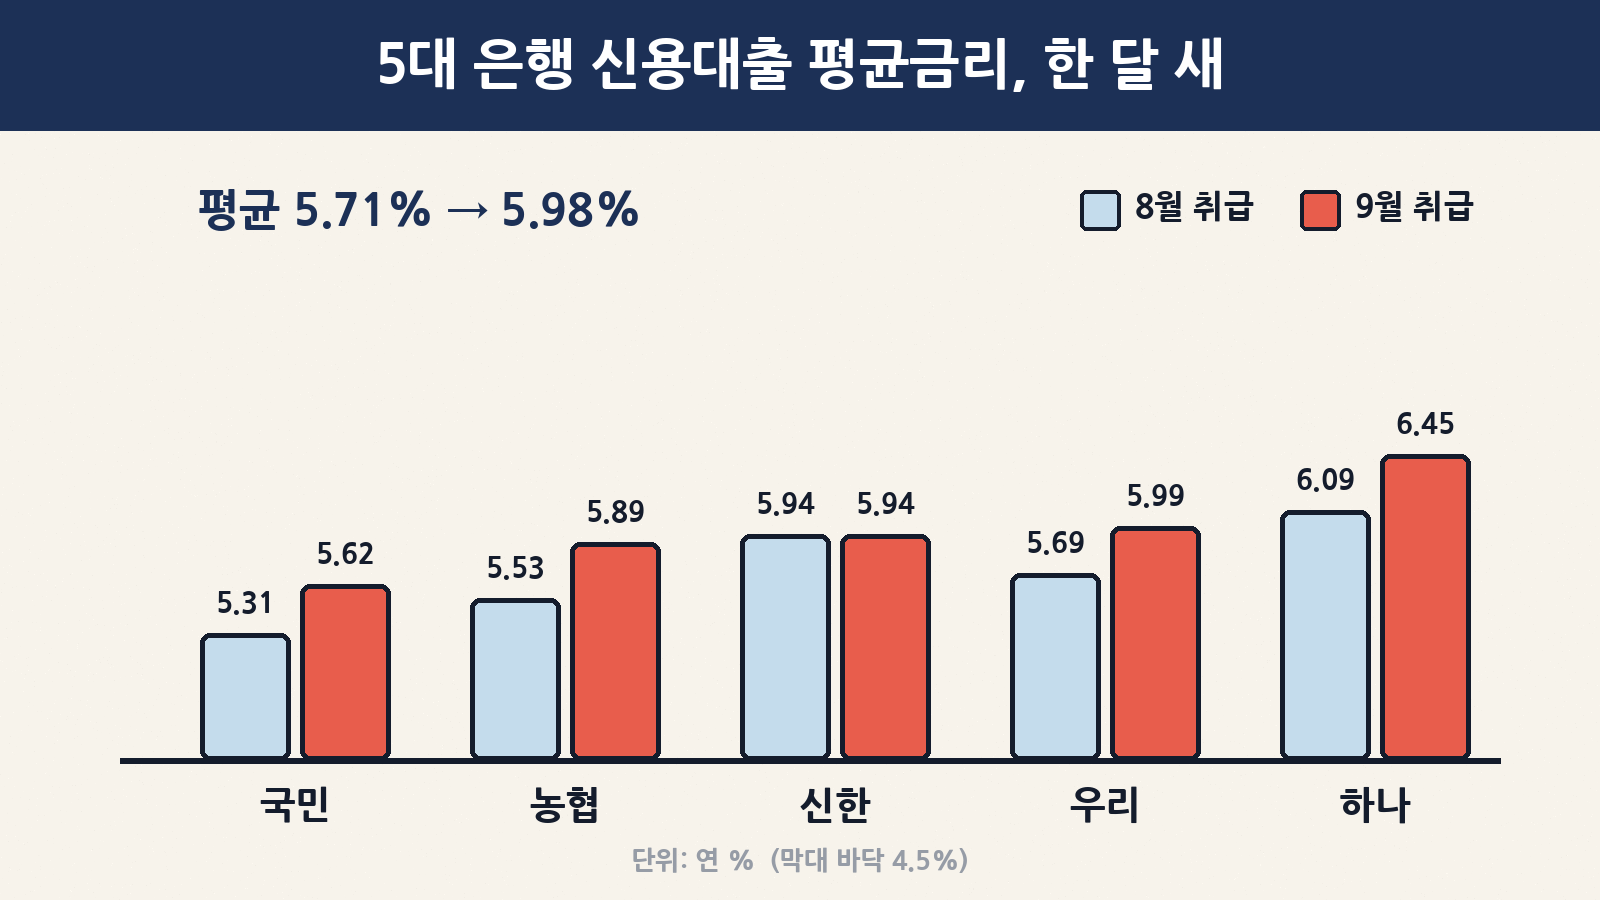
다섯 곳 중 네 곳이 한 달 만에 0.3%p 넘게 올렸고, 신한은행만 5.94%로 같았어요. 0.3%p가 작아 보여도 3,000만 원을 1년 빌리면 이자가 약 9만 원 늘어나는 차이예요. 아래에서 “왜 올랐는지”를 공식으로 쪼개 볼게요.
4. 대출금리 공식: 기준금리 + 가산금리 − 가감조정금리
은행 대출금리는 레고 블록 세 개로 만들어진다고 생각하면 쉬워요.
| 블록 | 쉬운 뜻 | 누가 정하나 |
|---|---|---|
| 기준금리(지표금리) | 은행이 돈을 빌려 오는 시장 금리. 신용대출은 주로 은행채·코픽스 같은 금리를 씀 | 시장(채권금리 흐름). 한국은행 ‘기준금리 3.00%’와는 다른 말이에요 |
| 가산금리 | 업무 비용·위험 비용(떼일 확률)·은행 목표 이익을 더한 몫 | 은행이 자율적으로 |
| 가감조정금리 | 급여이체·카드 사용 같은 거래 실적, 본점·지점 조정으로 깎아 주는 몫 | 은행(우대 조건) |
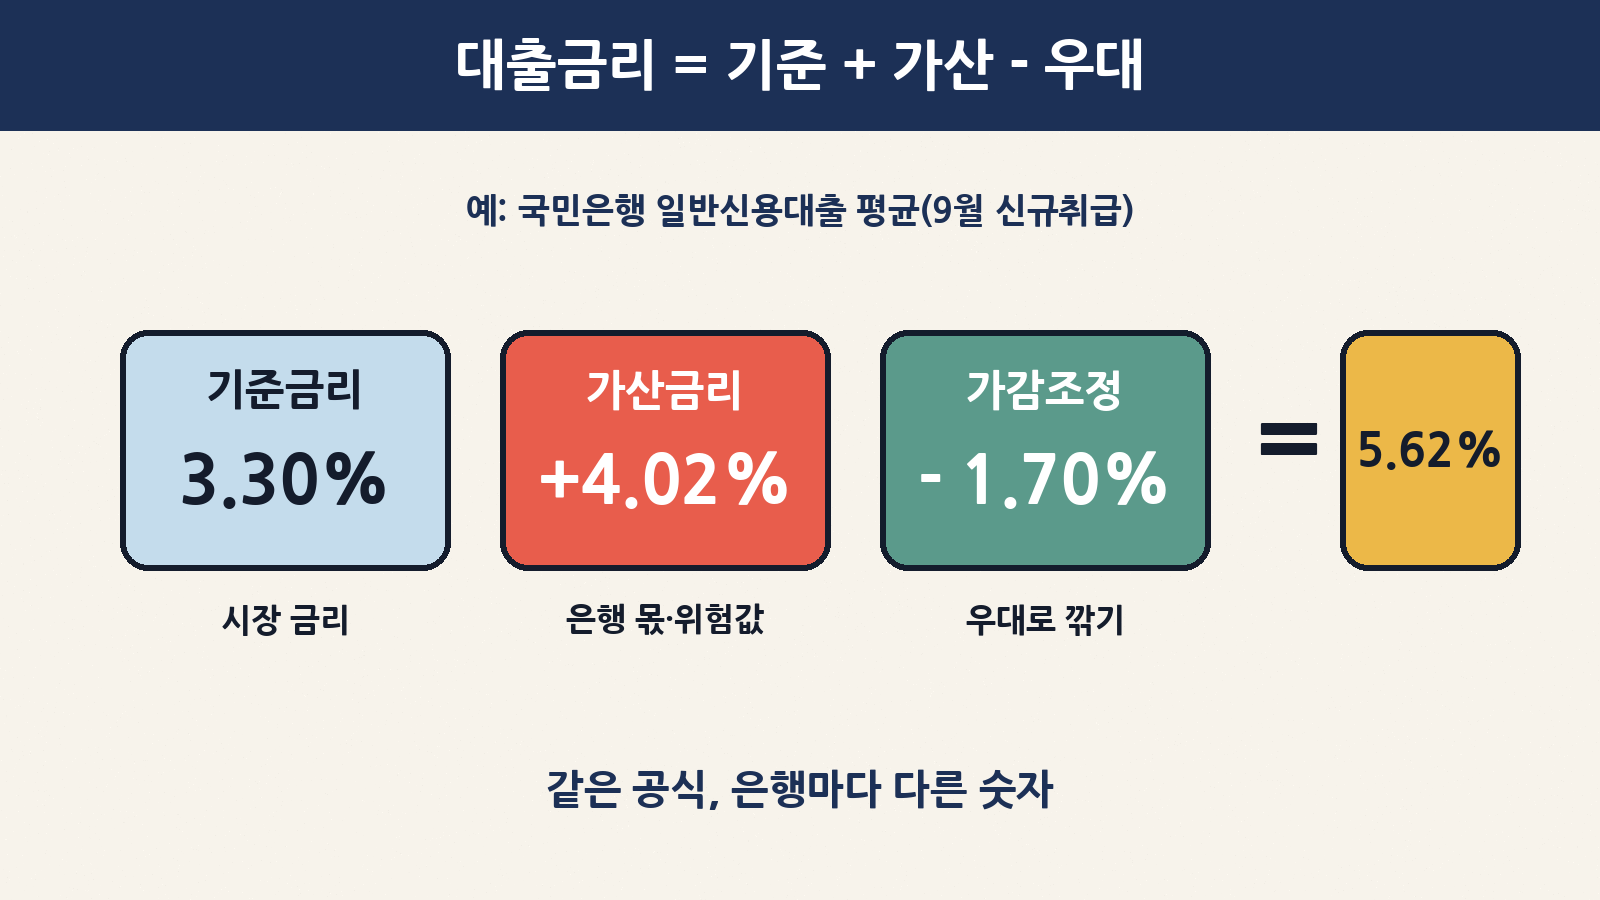
이제 9월 취급분을 이 공식으로 쪼개 볼게요. 예를 들어 국민은행은 3.30% + 4.02% − 1.70% = 5.62%, 하나은행은 3.74% + 5.06% − 2.35% = 6.45%예요.
| 은행 | 기준금리 | 가산금리 | 가감조정금리(우대) | 최종 금리 |
|---|---|---|---|---|
| KB국민 | 3.30% (3.08%) | 4.02% (3.93%) | 1.70% (1.70%) | 5.62% (5.31%) |
| NH농협 | 3.66% (3.46%) | 3.49% (3.29%) | 1.26% (1.22%) | 5.89% (5.53%) |
| 신한 | 3.65% (3.40%) | 3.50% (3.76%) | 1.21% (1.22%) | 5.94% (5.94%) |
| 우리 | 3.76% (3.51%) | 2.95% (2.95%) | 0.72% (0.77%) | 5.99% (5.69%) |
| 하나 | 3.74% (3.45%) | 5.06% (4.93%) | 2.35% (2.29%) | 6.45% (6.09%) |
눈여겨볼 점은 두 가지예요. 첫째, 다섯 은행 모두 기준금리 칸이 0.20~0.29%p 올랐어요(단순 평균 3.38% → 3.62%, +0.24%p). 최종 금리 평균 상승폭(+0.27%p)의 대부분이 은행 마음대로 정한 몫이 아니라 시장 금리 상승에서 왔다는 뜻이에요. 둘째, 신한은행은 기준금리가 0.25%p 올랐지만 가산금리를 0.26%p 낮춰서 최종 금리가 그대로였어요. 같은 바람이 불어도 은행마다 “가산금리 레버”를 어떻게 돌리느냐에 따라 결과가 달라지는 거죠.
5. 같은 신용점수, 다른 금리: 점수 구간별 표 읽기
“평균금리”만 보면 국민은행이 제일 싸 보여요. 하지만 내 점수 구간으로 내려가 보면 순위가 바뀌어요.
| 신용점수 | 국민 | 농협 | 신한 | 우리 | 하나 |
|---|---|---|---|---|---|
| 951~1000점 | 5.19% | 5.41% | 5.35% | 5.14% | 5.52% |
| 901~950점 | 5.59% | 5.87% | 5.77% | 5.74% | 6.01% |
| 851~900점 | 6.02% | 6.24% | 6.30% | 6.38% | 6.62% |
| 801~850점 | 6.34% | 6.59% | 6.71% | 6.82% | 7.22% |
| 751~800점 | 6.75% | 7.17% | 7.19% | 7.04% | 7.76% |
| 평균금리 | 5.62% | 5.89% | 5.94% | 5.99% | 6.45% |
굵은 글씨는 각 줄(점수 구간)에서 가장 낮은 금리예요. 951점 이상 최상위 구간에서는 우리은행(5.14%)이 가장 낮았지만, 801~850점 구간에서는 우리은행이 6.82%로 다섯 곳 중 넷째예요. 평균금리 1등인 국민은행도 최상위 구간에선 우리은행보다 0.05%p 높았고요. 그러니 “어느 은행이 제일 싸요?”의 답은 “내 점수에 따라 다르다”가 정답이에요.
6. ‘평균금리’의 함정: 누가 빌렸느냐가 숫자를 바꾼다
평균금리는 그 은행에서 실제로 대출받은 사람들의 평균이에요. 고신용자가 많이 빌린 은행은 평균이 낮게, 중·저신용자나 서민금융 대출이 많은 은행은 평균이 높게 나와요.
| 은행 | 대출자 평균 신용점수 | 평균금리 | 서민금융 제외 평균금리 |
|---|---|---|---|
| KB국민 | 929점 | 5.62% | 5.16% |
| NH농협 | 922점 | 5.89% | 5.51% |
| 신한 | 904점 | 5.94% | 5.51% |
| 우리 | 888점 | 5.99% | 5.18% |
| 하나 | 889점 | 6.45% | 5.53% |
서민금융(정책 서민대출 등)을 빼고 보면 다섯 은행의 금리는 5.16~5.53%로, 차이가 0.83%p에서 0.37%p로 확 줄어요. 우리은행은 대출자 평균 점수가 888점으로 낮은 편인데도 서민금융 제외 금리는 5.18%로 국민은행과 비슷하죠. 결국 “평균이 높다 = 비싼 은행”이라고 단정하면 안 되고, 내 점수 구간 숫자를 봐야 해요.
7. 마이너스통장은 일반 신용대출보다 비쌀까?
흔히 “마이너스통장은 더 비싸다”고 알려져 있는데, 이번 공시만 보면 꼭 그렇진 않았어요.
| 은행 | 일반신용대출 | 마이너스통장(신용한도대출) | 마이너스통장 대출자 평균 점수 |
|---|---|---|---|
| KB국민 | 5.62% | 5.30% | 961점 |
| NH농협 | 5.89% | 5.42% | 948점 |
| 신한 | 5.94% | 5.77% | 958점 |
| 우리 | 5.99% | 5.33% | 964점 |
| 하나 | 6.45% | 5.59% | 946점 |
다섯 곳 모두 마이너스통장 평균금리가 일반신용대출보다 낮았어요. 다만 마이너스통장을 받은 사람들의 평균 점수가 946~964점으로 훨씬 높다는 점을 같이 봐야 해요. 또 마이너스통장은 쓰지 않은 한도까지 대출로 잡혀 다른 대출 한도(DSR 계산)에 영향을 줄 수 있으니, “싸니까 넉넉하게 열어 두자”는 생각은 조심하세요.
8. 인터넷은행·지방은행은 어땠을까
| 은행 | 평균금리 | 951~1000점 구간 | 대출자 평균 점수 |
|---|---|---|---|
| 토스뱅크 | 6.04% | 5.64% | 939점 |
| 카카오뱅크 | 6.44% | 5.73% | 905점 |
| 케이뱅크 | 6.89% | 6.43% | 884점 |
| Sh수협은행 | 5.75% | 5.60% | 940점 |
| 제주은행 | 5.63% | 5.24% | 898점(NICE) |
| BNK부산은행 | 5.82% | 5.29% | 947점 |
“인터넷은행이 무조건 싸다”는 공식도 이번엔 맞지 않았어요. 951점 이상 구간에서 인터넷은행 3곳(5.64~6.43%)은 5대 은행(5.14~5.52%)보다 높았어요. 지방은행인 제주은행(5.24%)·부산은행(5.29%)은 최상위 구간에서 꽤 낮은 편이었고요. 결국 “은행 종류”보다 그달 그 은행의 공시 숫자가 답이에요.
9. 큰 그림: 한국은행 통계로 본 신용대출 금리 흐름
은행별 공시가 “각 가게의 가격표”라면, 한국은행 통계는 “시장 전체의 평균 시세”예요. 예금은행 전체 일반신용대출 금리(신규취급액 기준)를 보면 흐름이 더 또렷해요.
| 월 | 금리 | 전월 대비 |
|---|---|---|
| 2025년 9월 | 5.31% | (1년 전 비교 기준) |
| 2026년 5월 | 5.49% | −0.14%p |
| 2026년 6월 | 5.72% | +0.23%p |
| 2026년 7월 | 5.97% | +0.25%p |
| 2026년 8월 | 6.33% | +0.36%p |
| 2026년 9월 | 6.49% | +0.16%p (4개월 연속 상승) |
기준금리는 3.00%로 묶여 있는데 신용대출 금리는 넉 달 내리 올랐어요. 이유는 크게 두 가지예요. ① 대출금리의 바탕이 되는 시장 금리(은행채 등)가 올랐고(4장 표의 기준금리 칸), ② 은행들이 가계대출이 너무 빨리 늘지 않도록 신용대출 문턱을 높여 왔기 때문이에요. 한국은행 전체 평균(6.49%)이 5대 은행 평균(5.98%)보다 높은 건, 중·저신용자 대출 비중이 큰 은행까지 모두 포함한 숫자라서예요.
10. 내 지갑으로 계산해 보기: 3,000만 원을 빌리면
같은 3,000만 원이라도 금리 몇 %p 차이가 얼마의 돈인지 계산해 볼게요. (이자 계산은 단순화한 예시로, 실제 금리·수수료·상환일에 따라 달라져요.)
| 금리(예시 근거) | 1년 만기일시상환 이자 | 3년 원리금균등 월 상환액 | 3년 총이자 |
|---|---|---|---|
| 5.14% (우리, 951점+) | 약 154만 2천 원 | 약 90만 1천 원 | 약 243만 6천 원 |
| 5.52% (하나, 951점+) | 약 165만 6천 원 | 약 90만 6천 원 | 약 262만 1천 원 |
| 5.62% (국민, 평균) | 약 168만 6천 원 | 약 90만 8천 원 | 약 267만 원 |
| 6.45% (하나, 평균) | 약 193만 5천 원 | 약 91만 9천 원 | 약 307만 6천 원 |
| 7.22% (하나, 801~850점) | 약 216만 6천 원 | 약 92만 9천 원 | 약 345만 6천 원 |
5.14%와 7.22%는 1년 이자만 약 62만 원, 3년 원리금균등이면 총이자가 약 102만 원 차이 나요. 같은 은행 안에서도 점수 구간에 따라, 같은 점수 안에서도 은행에 따라 이 정도 차이가 생기는 거예요.
11. 신청 전 5분 점검표
| 순서 | 할 일 | 이유 |
|---|---|---|
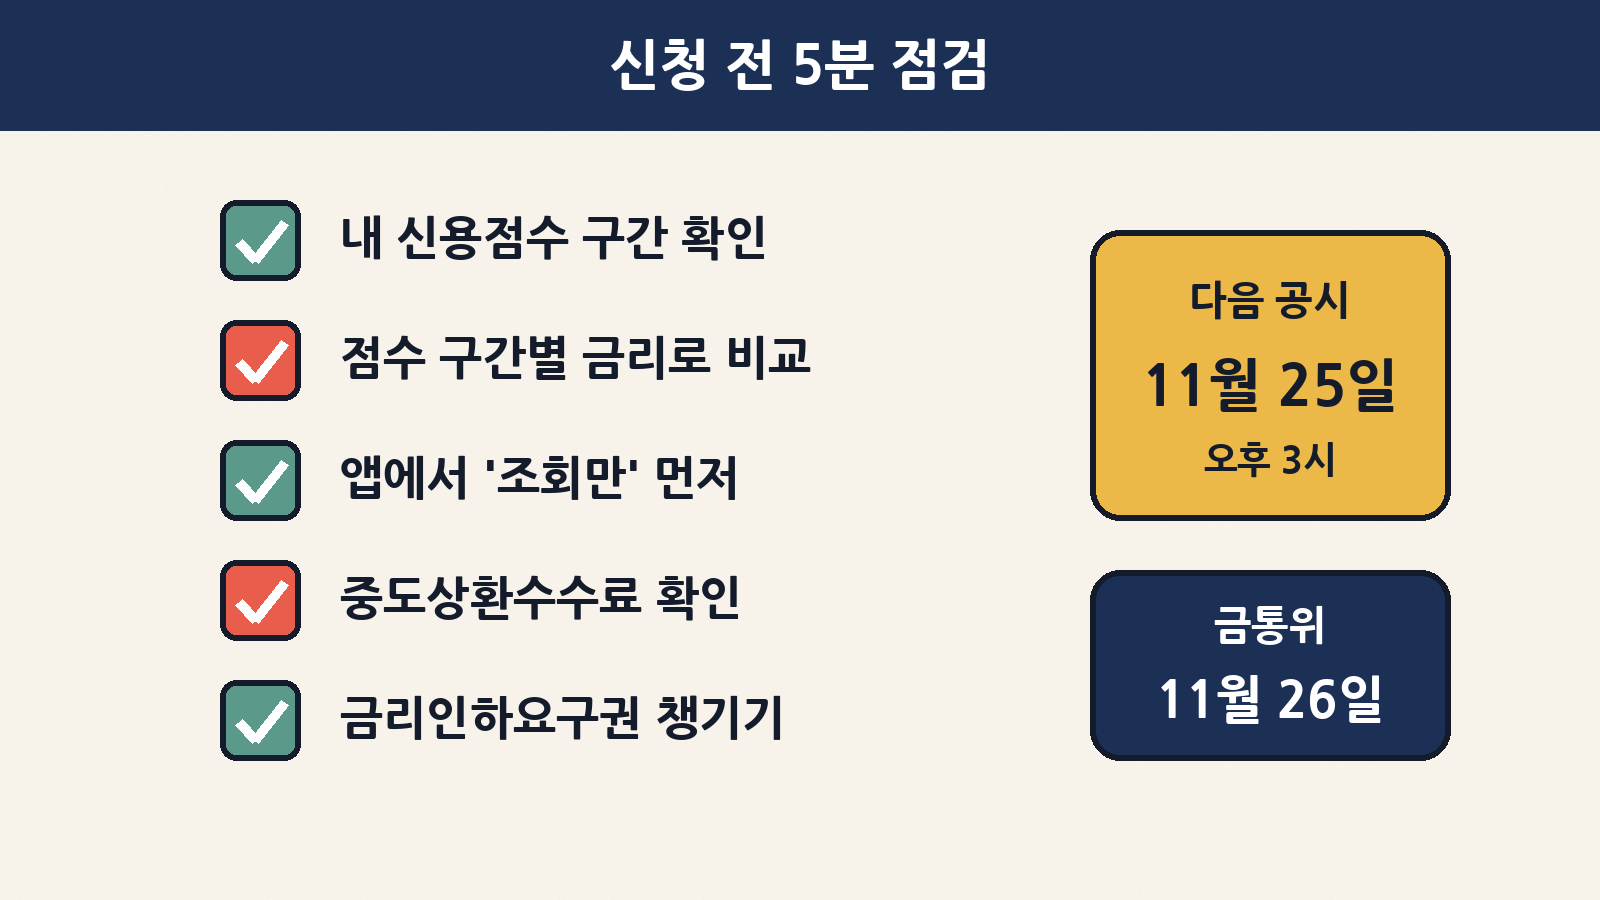
| 1 | 신용평가사 앱에서 내 신용점수(KCB·NICE) 확인 | 공시 표는 점수 구간별이라, 내 칸을 알아야 비교가 돼요 |
| 2 | 은행연합회 소비자포털 ‘가계대출금리’에서 내 점수 구간 금리 비교 | 평균금리 말고 구간 금리로 후보 2~3곳 고르기 |
| 3 | 대출비교 플랫폼·은행 앱에서 금리·한도 조회부터 | 금융위원회는 대출 비교 서비스에서 조건을 조회해도 신용점수에 영향이 없다고 밝혔어요 |
| 4 | 기존 대출이 있다면 중도상환수수료 확인 | 갈아탈 때 아낀 이자보다 수수료가 크면 손해예요 |
| 5 | 대출 후 소득·점수가 오르면 금리인하요구권 신청 | 은행법에 근거한 권리로, 은행 앱에서 신청할 수 있어요 |
12. 앞으로 2주, 이 날짜를 기억하세요
| 날짜 | 무슨 일 | 내 지갑과의 연결 |
|---|---|---|
| 11월 25일(수) 오후 3시 | 은행연합회 가계대출금리 공시(10월 신규취급분) | 10월에도 오름세가 이어졌는지 은행별로 확인 |
| 11월 26일(목) | 한국은행 금융통화위원회 기준금리 결정 | 기준금리가 움직이면 시장 금리 → 대출 기준금리 칸이 따라 움직여요 |
| 11월 말 무렵(예정) | 한국은행 10월 금융기관 가중평균금리 발표 | 시장 전체 신용대출 평균이 5개월째 올랐는지 확인 |
| 12월 29일(화) 오후 3시 | 은행연합회 공시(11월 신규취급분) | 금통위 결정 이후 첫 달 분위기 확인 |
자주 묻는 질문
Q. 공시된 금리가 곧 제가 받을 금리인가요?
아니에요. 공시 금리는 지난달 비슷한 점수대 사람들이 평균적으로 받은 금리예요. 소득·직장·거래 실적에 따라 실제 금리는 달라지니, 후보를 좁히는 출발점으로만 쓰세요.
Q. 기준금리가 3.00%로 동결인데 왜 대출금리가 올라요?
대출금리의 ‘기준금리 칸’은 한국은행 기준금리가 아니라 은행채 같은 시장 금리예요. 시장 금리는 앞으로의 기준금리 예상, 물가, 해외 금리 등을 미리 반영해 움직여서, 기준금리가 그대로여도 오를 수 있어요.
Q. 금리 조회를 여러 번 하면 신용점수가 떨어지나요?
대출 비교 플랫폼이나 금융회사 앱에서 조건을 조회하는 것만으로는 신용점수에 영향이 없다고 금융당국이 안내하고 있어요. 다만 실제로 대출을 여러 건 받으면 점수에 반영될 수 있어요.
Q. 지금 빌리는 게 나을까요, 기다리는 게 나을까요?
앞날의 금리는 아무도 장담할 수 없어요. 꼭 필요한 돈이라면 필요한 만큼만, 상환 계획과 함께 빌리고, 이후 점수·소득이 좋아지면 금리인하요구권이나 갈아타기를 검토하는 게 현실적이에요. 이 글은 정보 제공용이며 특정 은행·상품을 권하지 않아요.
마무리: 오늘 기억할 세 문장
2) “어느 은행이 제일 싸요?”의 답은 내 신용점수 구간에 따라 달라요. 평균금리만 보지 마세요.
3) 11월 25일 공시와 11월 26일 금통위를 확인한 뒤, 조회 → 비교 → 수수료 확인 순서로 움직이세요.
다음 공시가 나오면 10월 숫자로 다시 한번 쉽게 풀어 드릴게요. 오늘도 지갑 지키는 점심 되세요! 🙂