테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
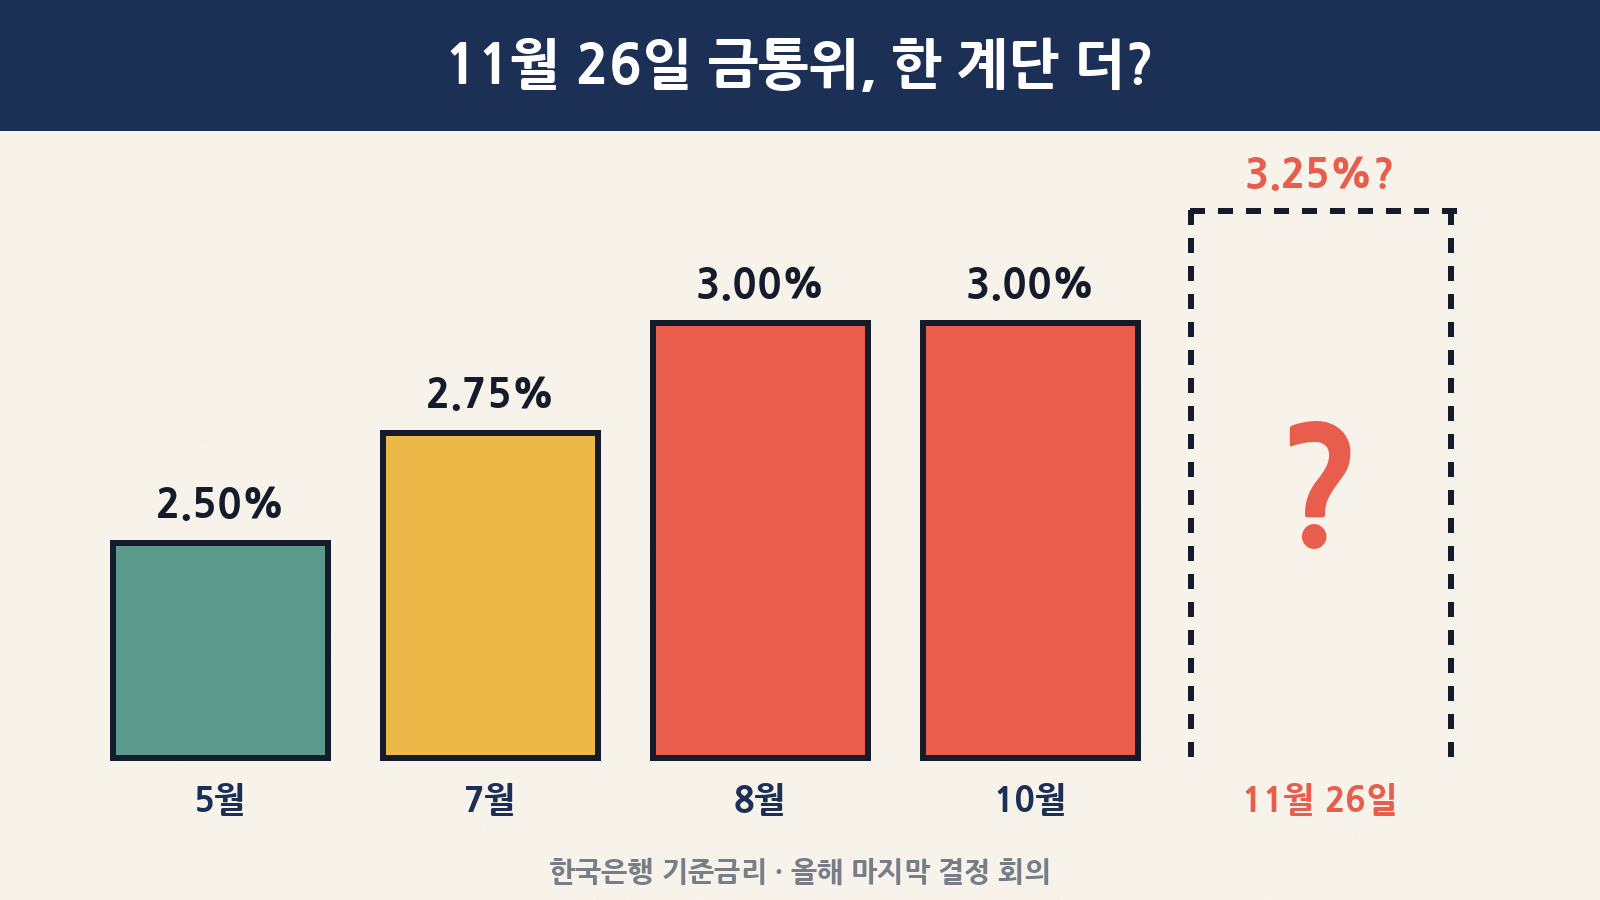
주말 저녁 편안히 보내고 계신가요? 오늘 저녁에는 다음 주에 꼭 챙겨 봐야 할 경제 일정 하나를 미리 공부해 보려고 해요. 바로 11월 26일(목) 한국은행 금융통화위원회(금통위)예요. 올해 마지막 기준금리 결정 회의이고, 지금 연 3.00%인 기준금리를 3.25%로 한 번 더 올릴지가 관심이에요. 연합뉴스·이투데이·서울파이낸스 등 오늘(21일) 나온 ‘다음 주 경제’ 기사들을 보면, 시장에서는 0.25%포인트 인상 쪽에 무게가 실려 있어요.
그런데 이번 회의는 ‘올리냐, 마냐’만 보면 절반만 보는 셈이에요. 같은 날 ‘점도표’(금통위원 7명의 6개월 뒤 금리 전망)와 한은의 새 경제전망(수정 경제전망)이 함께 나오거든요. 이 세 가지를 한 세트로 읽을 줄 알면, 뉴스 제목 한 줄보다 훨씬 많은 걸 알 수 있어요. 오늘은 처음 보는 분도 26일 뉴스를 혼자 읽을 수 있도록, 숫자 하나하나를 쉽게 풀어 볼게요.
① 한은 금통위는 11월 26일 올해 마지막 통화정책방향 회의를 열어요. 올해 7월(2.50→2.75%)·8월(→3.00%) 두 번 올린 뒤 10월엔 7명 전원 일치로 동결했고, 이번엔 3.25% 인상 전망이 우세해요.
② 같은 날 점도표가 나와요. 지난 8월엔 21개 점 중 3.25%에 10개, 3.50%에 6개, 3.00%에 5개(중간값 3.25%)였어요. 이번에 점들이 위로 더 올라가는지가 ‘앞으로 얼마나 더 올릴까’의 힌트예요.
③ 한은은 8월에 올해·내년 성장률을 3.3%·2.9%로 봤는데, 총재가 이미 “상당 폭 웃돌 것”이라고 예고했어요. IMF(3.9%)·KDI(3.8%)처럼 크게 올리는지 함께 보면 돼요. 이 글은 금리 예측이나 투자 권유가 아니라, 발표를 읽는 법을 정리한 글이에요.
1. 다음 주 금통위, 한눈에 보기
| 항목 | 내용 |
|---|---|
| 일시 | 2026년 11월 26일(목) 통화정책방향 결정 회의 (올해 마지막) |
| 현재 기준금리 | 연 3.00% (8월 인상 후 10월 동결) |
| 시장 관측 | 0.25%p 인상(→3.25%)이 우세. 하나증권은 “만장일치 인상”을 전망 |
| 같은 날 함께 나오는 것 | 통화정책방향 결정문, 점도표(6개월 후 조건부 금리전망), 수정 경제전망(올해·내년·2028년 성장률·물가), 총재 기자간담회 |
| 다음 결정 회의 | 2027년 1월 14일 (그 사이 미국 연준 FOMC 12월 8~9일, 현지 시각) |
기준금리는 한국은행이 시중은행과 돈을 주고받을 때 기준으로 삼는 금리예요. 이 금리가 움직이면 은행끼리 빌려주는 금리, 채권 금리, 예금·대출 금리가 시간을 두고 따라 움직여요. 그래서 “나라 전체 돈의 값을 정하는 손잡이”라고 부르기도 해요.
2. 올해 금리는 어떻게 움직였나: ‘두 번 올리고 한 번 쉬었다’
지금 상황을 이해하려면 지난 2년의 흐름을 먼저 봐야 해요. 연합뉴스 보도를 바탕으로 정리하면 이래요.
| 시기 | 결정 | 기준금리 | 한 줄 설명 |
|---|---|---|---|
| 2024년 10·11월, 2025년 2·5월 | 네 차례 인하 | → 2.50% | 경기를 받치기 위해 내림 |
| ~2026년 5월 | 8회 연속 동결 | 2.50% | 한동안 숨 고르기 |
| 2026년 7월 | 인상 +0.25%p | 2.75% | 반도체 수출 호조·중동 전쟁발 물가 압력에 3년 6개월 만에 인상 재개 |
| 2026년 8월 | 인상 +0.25%p | 3.00% | 두 달 연속(‘백투백’) 인상. 황건일 위원은 동결 소수의견 |
| 2026년 10월 22일 | 동결 (7명 전원 찬성) | 3.00% | “두 차례 인상의 파급영향을 점검할 필요” |
| 2026년 11월 26일 | ? | 3.00% 또는 3.25% | 올해 마지막 회의 |
10월 동결 때 신현송 한은 총재는 “8월 결정은 가래로 막을 것을 호미로 막았다고 했는데, 이번 동결은 호미질의 결실”이라고 표현했어요. 미리 두 번 올려 둔 덕분에 시장에 쫓기지 않고 쉴 여유가 생겼다는 뜻이에요. 다만 같은 자리에서 “성장이나 물가는 8월보다 오히려 더 강한 측면이 있다”며 긴축 기조는 이어 간다고 분명히 했어요. ‘쉬었다’는 것이지 ‘멈췄다’는 게 아니었던 거죠.
3. 26일 하루에 나오는 다섯 가지
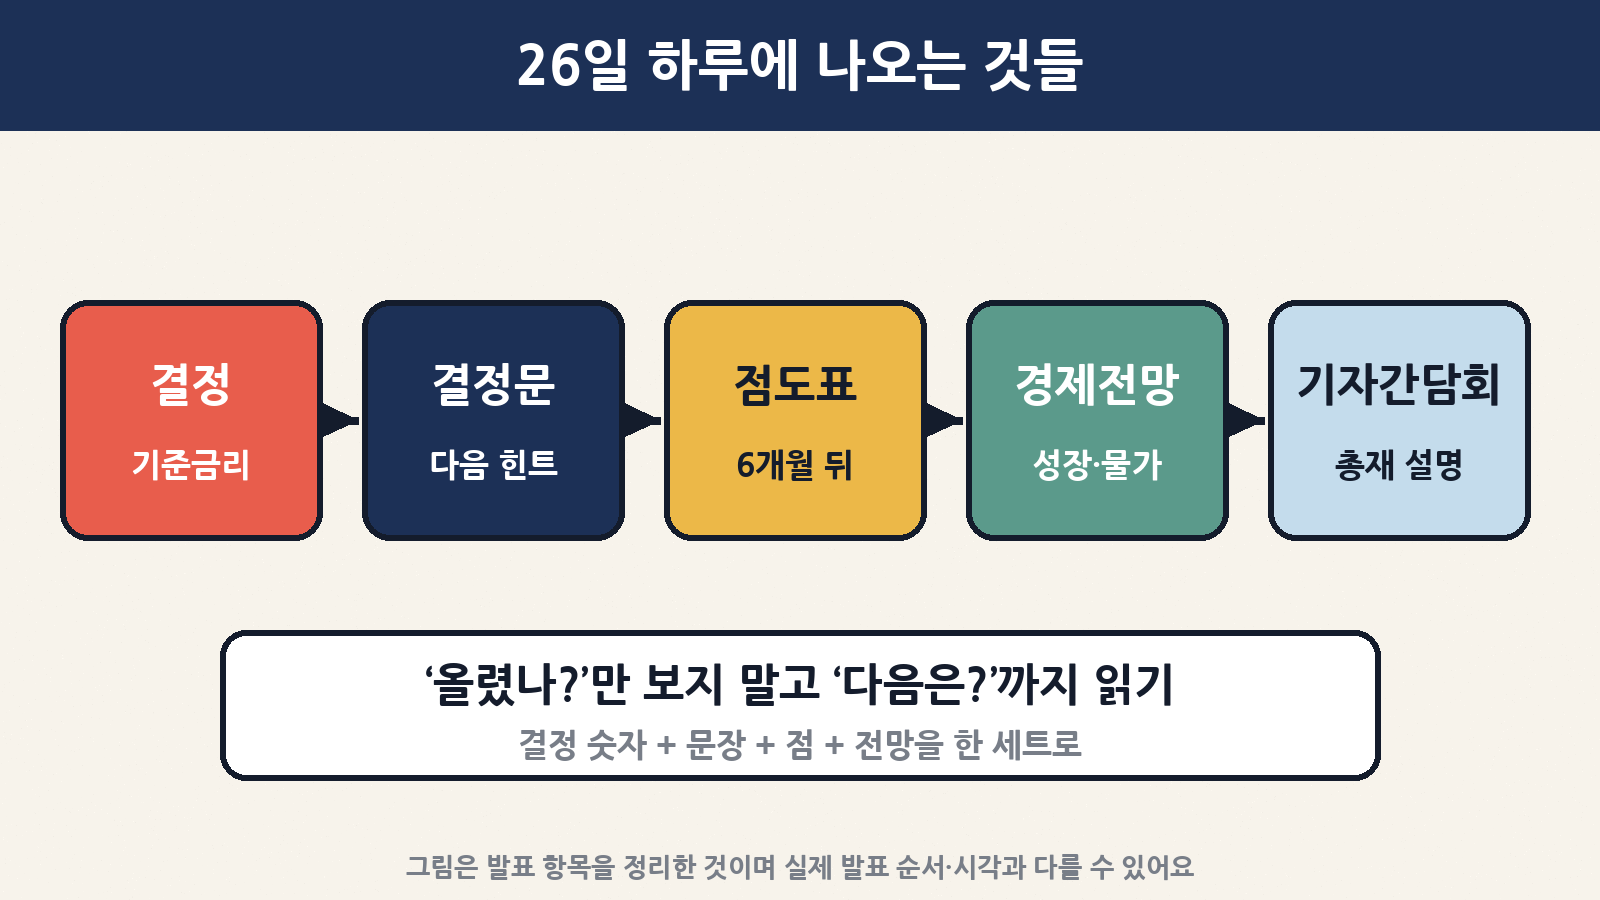
금통위 날 뉴스 속보는 보통 “기준금리 ○○% 결정” 한 줄로 시작해요. 하지만 그날 한은이 내놓는 자료는 훨씬 많아요. 초보라면 아래 다섯 가지만 순서대로 확인해도 충분해요.
| 자료 | 무엇인가 | 초보 읽기 포인트 |
|---|---|---|
| ① 기준금리 결정 | 올릴지·내릴지·그대로 둘지 | 숫자 자체보다 ‘시장 예상과 같았나’가 중요해요 |
| ② 통화정책방향 결정문 | 결정 이유와 앞으로의 방향을 적은 1~2쪽 문서 | 마지막 문단의 ‘앞으로’ 문장, 맨 끝 ‘찬성 위원 수’ |
| ③ 점도표 | 위원 7명이 각자 찍은 6개월 뒤 금리 전망(점 21개) | 점들이 지난번보다 위로 갔나, 아래로 갔나 |
| ④ 수정 경제전망 | 한은 조사국의 성장률·물가 전망(올해·내년·2028년) | 8월 전망(성장 3.3%·2.9%) 대비 얼마나 바꿨나 |
| ⑤ 총재 기자간담회 | 총재가 결정 배경을 설명하고 질문에 답함 | ‘추가 인상’, ‘시기와 속도’ 같은 표현의 온도 |
4. 점도표, 처음 보는 분을 위한 기본기
‘점도표’는 원래 미국 연준이 쓰던 그림이에요. 한은은 올해 2월에 처음 도입했어요. 연합뉴스 설명에 따르면 방식은 이래요.
| 항목 | 내용 |
|---|---|
| 누가 | 신현송 총재를 포함한 금통위원 7명 |
| 무엇을 | 각자 생각하는 6개월 뒤 기준금리 수준 |
| 몇 개 | 한 명당 점 3개, 모두 21개 |
| 왜 3개 | ‘기본 시나리오’ 하나와, 위·아래 위험을 고려한 값을 함께 찍어요. 세 점을 모두 같은 자리에 찍어도 돼요 |
| 언제 | 1년에 4번, 2·5·8·11월 (경제전망이 나오는 달) |
| 성격 | ‘조건부’ 전망 — 그때 경제 상황이 예상대로 간다면 그렇다는 뜻이지, 약속이 아니에요 |
쉽게 말해, 위원 7명이 각자 “반년 뒤 금리는 이쯤일 것 같다”는 스티커를 3장씩 붙이는 것이라고 생각하면 돼요. 스티커가 지금 금리보다 위에 많이 붙으면 “더 올릴 생각이 많구나”, 아래에 많으면 “내릴 생각이 있구나”로 읽는 거예요.
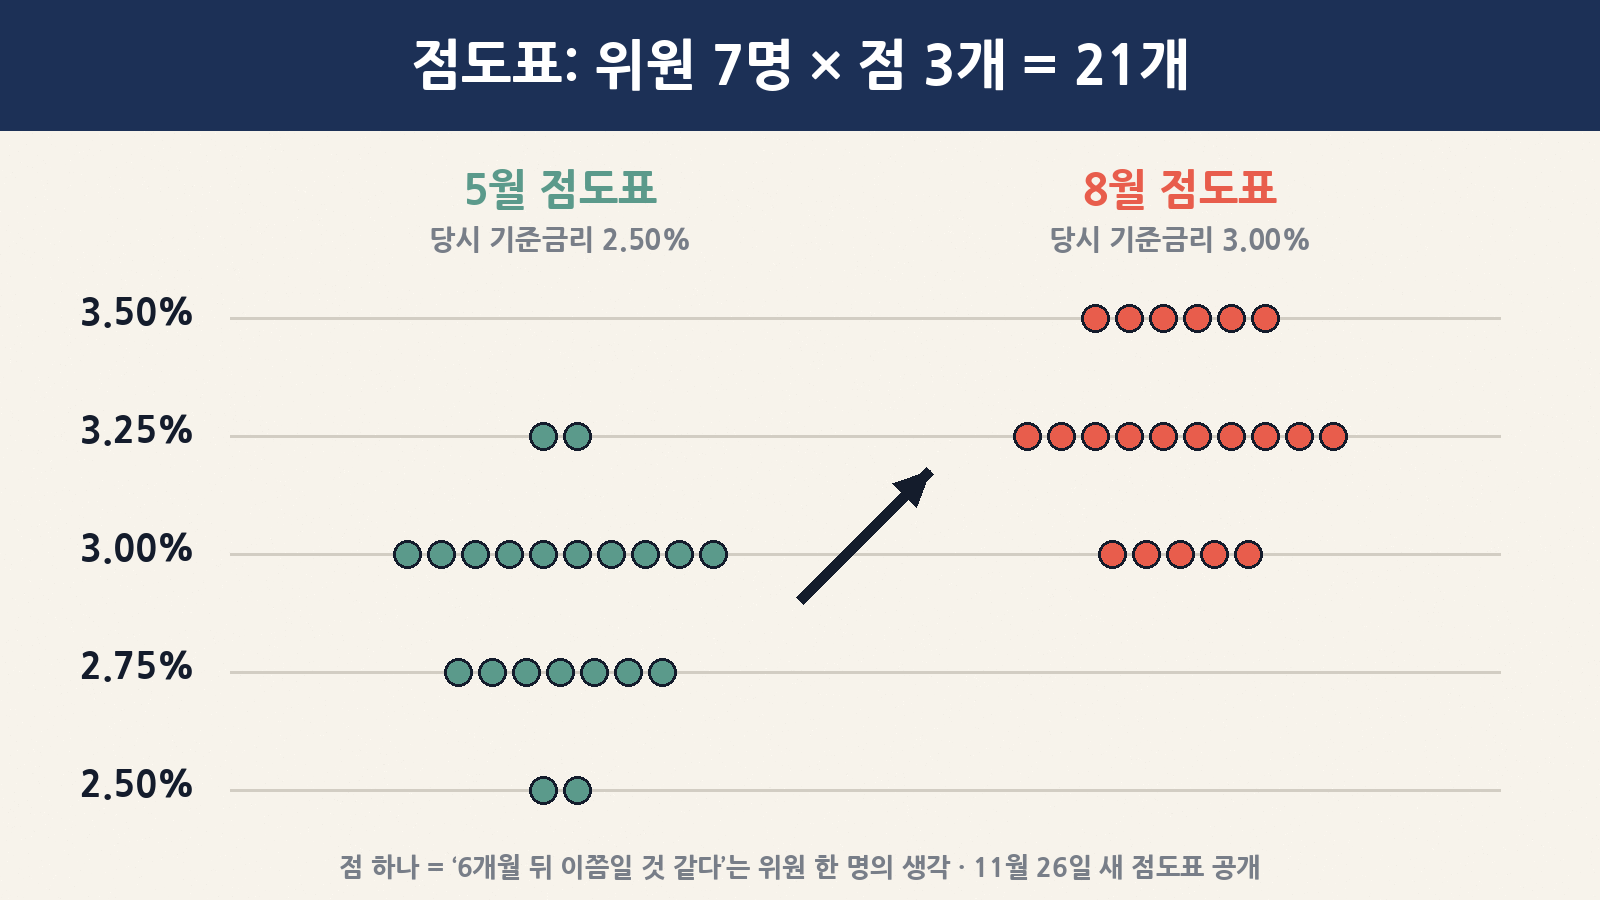
5. 지난 점도표 두 장 비교: 점들이 위로 이사했다
이번 11월 점도표를 읽으려면 비교 대상이 필요해요. 가장 최근 두 번(5월·8월)의 분포를 나란히 놓아 볼게요.
| 금리 수준 | 5월 (당시 2.50%) | 8월 (당시 3.00%) |
|---|---|---|
| 3.50% | 0개 | 6개 |
| 3.25% | 2개 | 10개 (가장 많음) |
| 3.00% | 10개 (가장 많음) | 5개 |
| 2.75% | 7개 | 0개 |
| 2.50% | 2개 | 0개 |
| 현재보다 높은 점 | 19개 | 16개 |
| 중간값 | — | 3.25% (총재 “직전보다 25bp 높다”) |
읽는 법은 간단해요. 5월에는 점이 가장 많이 몰린 곳이 3.00%였는데, 실제로 그 뒤 두 번 올려서 8월에 3.00%가 됐어요. 8월에는 가장 많은 점이 3.25%, 최고점은 3.50%였어요. 8월 기준 6개월 뒤는 대략 내년 2월 무렵이니, 그때까지 “한두 번 더”를 생각한 위원이 많았다는 뜻이에요. 다음 주 인상 전망이 우세한 것도 이 그림과 맞닿아 있어요.
| 질문 | 이렇게 나오면 | 해석 예시 |
|---|---|---|
| ① 가장 많은 점은 어디? | 3.25%에 몰리면 | ‘이번 인상으로 한동안 충분’ 쪽 |
| 3.50%로 이동하면 | ‘내년 상반기에 한 번 더’ 가능성을 열어 둠 | |
| ② 가장 높은 점은? | 3.75%가 등장하면 | 더 세게 올려야 한다는 위원도 있다는 신호 |
| ③ 현재 금리보다 위인 점은 몇 개? | 많이 줄면 | 인상 사이클이 끝에 가까워졌다는 신호 |
| ④ 현재 금리보다 아래 점이 생겼나? | 생기면 | ‘너무 올렸다’는 시각이 내부에 생겼다는 뜻 |
6. 왜 ‘인상’ 전망이 우세할까? 반대 의견은?
기사에 나온 전문가 의견을 양쪽으로 나눠 보면, 금통위가 무엇을 저울질하는지 보여요.
| 인상 쪽 근거 | 동결 쪽 근거 |
|---|---|
| 반도체 수출·투자로 성장세가 예상보다 강함 (3분기 전기 대비 1.0%) | 민간소비는 아직 약함 (3분기 −0.2%) |
| 물가가 목표(2%)를 계속 웃돎 (10월 2.8%, 근원물가 2.8%) | 앞선 두 번 인상의 효과가 아직 다 나타나지 않았을 수 있음 |
| 한은 스스로 “물가가 상당기간 목표를 웃돌 것”이라고 전망 | 최근 주식시장 조정이 소비심리를 누를 수 있음 |
| 10월 결정문에 이미 “추가 인상의 시기와 속도”라는 표현 | 업종·계층 간 경기 격차, 취약층 이자 부담 (8월 황건일 위원 소수의견 취지) |
| 미국 연준의 12월 추가 인상 가능성 거론 | 원·달러 환율이 내려 수입물가 부담은 줄어듦 |
하나증권 박준우 연구원은 “한은은 주가보다 수출 가격, D램 가격 등 실물 지표를 중시해 왔다”고 했고, KB증권 임재균 연구원은 “민간 소비는 아직 뚜렷한 회복세가 확인되지 않고 있다”고 짚었어요. 즉 ‘뜨거운 수출·투자’와 ‘미지근한 소비’ 사이 줄다리기가 이번 회의의 핵심이에요.
7. 금통위가 보는 숫자들, 한 표로
| 지표 | 수치 | 발표 | 의미 |
|---|---|---|---|
| 3분기 실질 GDP(속보) | 전기 대비 +1.0% (전년 동기 대비 +3.4%) | 한국은행, 10월 27일 | 8월에 한은이 예상한 3분기 0.3%를 크게 웃돎 |
| └ 민간소비 | 전기 대비 −0.2% | 〃 | 주식 거래 수수료 감소·완성차 파업 영향. 한은은 이 요인이 없었다면 +0.4%로 추정 |
| └ 설비투자 | 전기 대비 +4.1% | 〃 | 반도체 제조용 기계 중심 |
| └ 수출 | 전기 대비 +2.3% | 〃 | 반도체·기계·전기장비 |
| 10월 소비자물가 | 전년 동월 대비 +2.8% | 국가데이터처, 11월 3일 | 9월 2.9%에서 소폭 둔화. 석유류 +14.9% |
| 10월 근원물가 | +2.8% (식료품·에너지 제외) | 〃 | 기조적인 물가도 목표 2%를 웃돎 |
‘전기 대비 1.0%’는 바로 앞 분기보다 1.0% 컸다는 뜻이에요. 분기 성장률 1%는 1년으로 단순히 늘리면 4% 안팎의 속도라서 꽤 빠른 편이에요. 반면 우리가 직접 체감하는 소비는 줄었으니, “숫자는 좋은데 체감은 글쎄”라는 말이 나오는 이유예요.
8. 수정 경제전망: 얼마나 올릴까?
점도표와 함께 봐야 할 게 한은 조사국의 수정 경제전망이에요. 성장 전망을 크게 올리면 “경기가 뜨겁다 → 물가 압력이 오래간다 → 긴축이 길어질 수 있다”로 이어질 수 있어서, 금리 경로를 가늠하는 단서가 돼요.
| 기관(발표 시점) | 2026년 | 2027년 | 비고 |
|---|---|---|---|
| 한국은행 (8월) | 3.3% | 2.9% | 10월 총재 “상당 폭 웃돌 것” 예고 |
| IMF (11월 17일 연례협의) | 3.9% | 3.3% | 한 달 만에 3.3%→3.9% 상향 |
| KDI (11월 18일) | 3.8% | 3.9% | 8월보다 각각 0.6%p, 1.7%p 상향 |
| 하나증권 예상 (한은 11월 전망) | 3.9% | 3.5% | 증권사 예상치일 뿐 공식 수치 아님 |
물가 전망도 같이 보세요. 한은은 8월에 올해 소비자물가 2.7%, 근원물가 2.5%, 내년 소비자물가 2.3%·근원물가 2.5%를 제시했는데, 10월 결정문에서 “올해는 대체로 부합, 내년은 기존 전망치를 상회할 것”이라고 밝혔어요. 내년 물가 전망이 2%대 후반으로 올라오는지가 포인트예요.
9. 결정문 단어 읽기: ‘한 단어’에 힌트가 숨어 있다
한은 결정문은 문장 하나하나를 아주 신중하게 고르기 때문에, 단어가 바뀌면 그 자체가 뉴스가 돼요. 10월 결정문에서 눈여겨볼 표현을 기준으로 11월과 비교해 보세요.
| 10월 결정문 표현 | 무슨 뜻 | 11월에 이렇게 바뀌면 |
|---|---|---|
| “추가 인상의 시기와 속도 등을 결정해 나갈 것” | 올릴 방향은 정해져 있고, 언제·얼마나 빨리가 문제 | ‘추가 인상’ 문구가 빠지면 → 쉬어 가겠다는 신호 |
| “상당기간 목표수준을 상회하는 오름세” | 물가가 2%로 금방 안 내려온다 | ‘상당기간’이 빠지면 → 물가 걱정이 줄었다는 신호 |
| “금융불균형 위험에 계속 유의” | 수도권 집값·가계빚을 계속 본다 | 표현이 세지면 → 집값 때문이라도 긴축 유지 |
| “금융통화위원 7명 모두 찬성” | 전원 일치 | 소수의견이 나오면 → 내부에 다른 시각, 다음 방향의 단서 |
참고로 소수의견은 결정문 맨 마지막 문단에 “○○○ 위원은 기준금리를 ○○%로 유지(인상)하는 것이 바람직하다는 의견을 개진하였다”처럼 적혀요. 지난 8월엔 황건일 위원이 동결 소수의견을 냈어요. 다만 신 총재는 10월에 “소수의견으로 소통한다는 방식도 이제는 그렇게 받아들이실 필요가 없다”고 말해, 소수의견 하나에 너무 큰 의미를 두지 말라는 메시지도 줬어요.
10. 0.25%p 오르면 내 지갑엔? 직접 계산해 보기
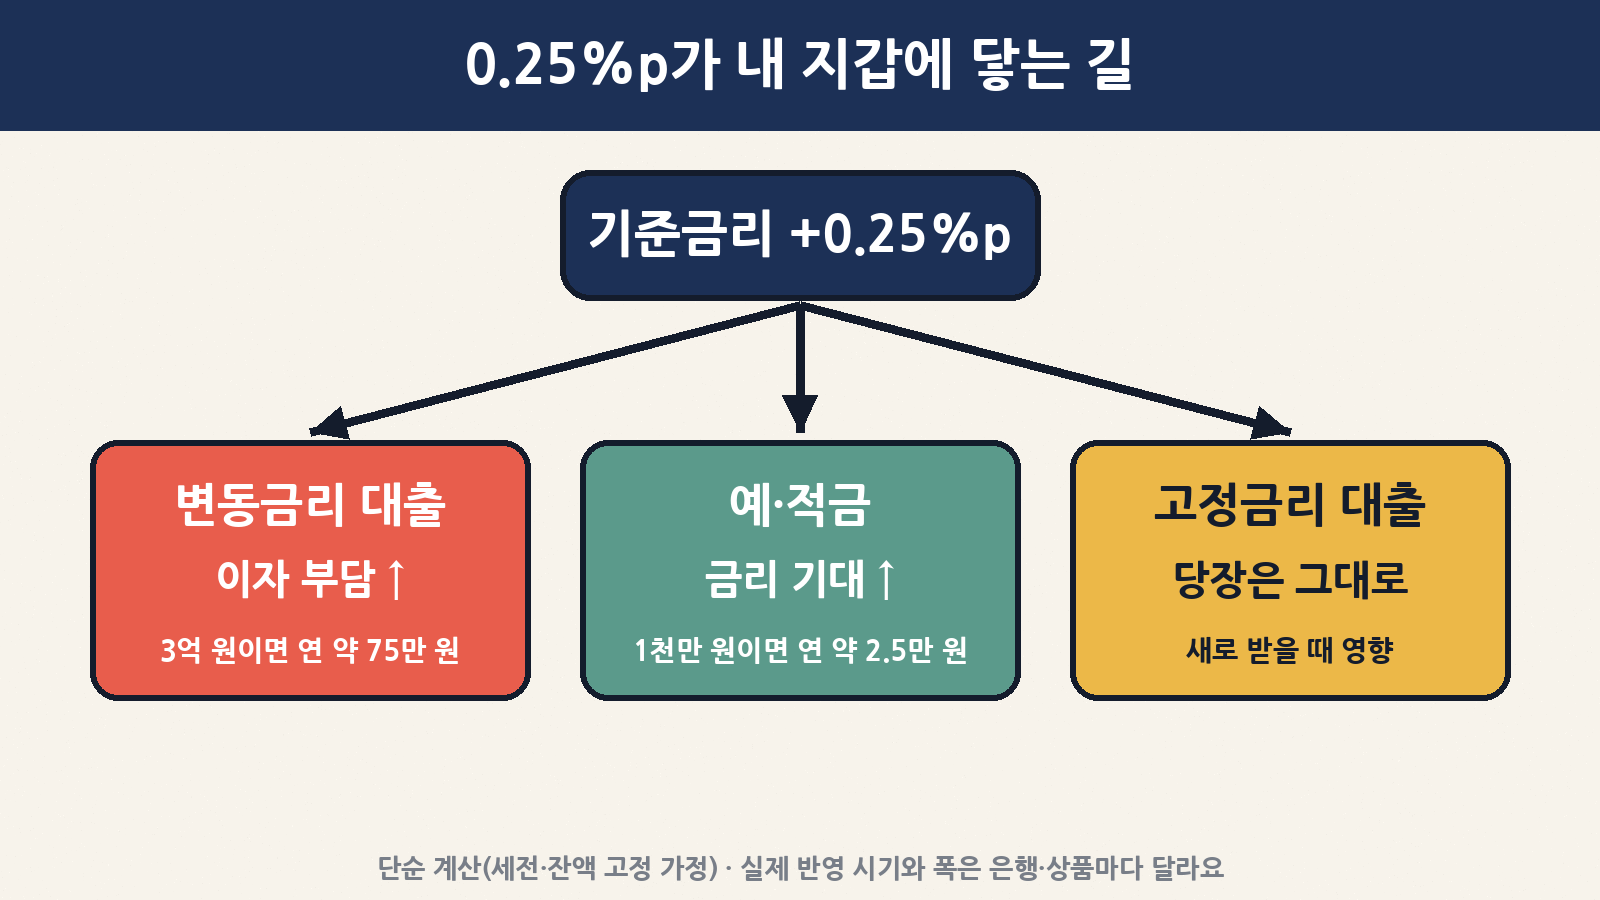
기준금리가 0.25%p 오른다고 내 대출·예금 금리가 바로 똑같이 0.25%p 움직이는 건 아니에요. 은행 금리는 시장금리, 코픽스, 상품별 금리 변경 주기 등에 따라 시차를 두고 달라져요. 아래는 “내 금리가 기준금리만큼 똑같이 움직인다면”이라는 단순 가정으로 감을 잡아 보는 계산이에요.
| 상황 | 계산 | 1년 | 한 달 |
|---|---|---|---|
| 변동금리 대출 1억 원 | 1억 × 0.25% | 약 25만 원 ↑ | 약 2만 800원 ↑ |
| 변동금리 대출 3억 원 | 3억 × 0.25% | 약 75만 원 ↑ | 약 6만 2,500원 ↑ |
| 변동금리 대출 3억 원, 올해 누적(2.50→3.25%, +0.75%p 가정) | 3억 × 0.75% | 약 225만 원 ↑ | 약 18만 7,500원 ↑ |
| 정기예금 1,000만 원 | 1,000만 × 0.25% | 세전 약 2만 5,000원 ↑ (세후 약 2만 1,150원) | — |
| 정기예금 3,000만 원 | 3,000만 × 0.25% | 세전 약 7만 5,000원 ↑ (세후 약 6만 3,450원) | — |
※ 세후는 이자소득세 15.4%를 뺀 값이에요. 실제 대출은 원금을 갚아 나가면서 잔액이 줄고, 금리 변경 주기(예: 6개월)가 돌아와야 반영돼요. 고정금리 대출은 약정 기간 동안 금리가 바뀌지 않아요.
표를 보면 같은 0.25%p라도 빚이 큰 쪽의 체감이 훨씬 커요. 예금 1,000만 원의 이자가 1년에 2만 원 남짓 늘 때, 대출 3억 원의 이자는 75만 원 늘 수 있거든요. 그래서 금리 결정 뉴스를 볼 때는 “우리 집은 예금이 더 많나, 대출이 더 많나”부터 따져 보는 게 좋아요.
11. 시나리오별로 미리 생각해 보기
| 시나리오 | 뉴스 제목 예시 | 읽는 포인트 | 내가 볼 것 |
|---|---|---|---|
| 인상(3.25%) + 점도표 3.25% 중심 | “기준금리 3.25%로 인상…추가 인상은 신중” | 올릴 만큼 올렸다는 신호일 수 있음 | 변동금리 대출 금리 변경일, 예금 특판 |
| 인상(3.25%) + 점도표 3.50% 이동 | “금리 올리고 추가 인상 시사” | 내년 상반기 한 번 더 열어 둠 | 고정·변동 선택, 대출 갈아타기 계획 |
| 동결(3.00%) + 소수의견 인상 | “동결했지만 인상 소수의견” | 1월 인상 가능성 열림 | 1월 14일 회의까지 관망 |
| 동결(3.00%) + 전원 일치 | “두 번 연속 동결” | 시장 예상과 다름 → 금리·환율 출렁일 수 있음 | 결정문의 ‘추가 인상’ 문구 유지 여부 |
12. 다음 주 경제 달력도 함께
금통위 말고도 다음 주(11월 23~27일)에는 생활과 맞닿은 발표가 꽤 있어요. 연합뉴스 ‘다음주 경제’ 기사 기준이에요.
| 날짜 | 일정 | 한 줄 포인트 |
|---|---|---|
| 24일(화) | 국가데이터처, 2025 인구주택총조사 표본 집계 결과 | 가구·주거 형태 변화 |
| 24일(화) | 금융위원회 가상자산위원회, 디지털자산법 정부안 공개 예정 | 가상자산 제도의 큰 틀 |
| 25일(수) | 9월 인구동향 (출생아·혼인·이혼·사망) | 출생아 흐름 확인 |
| 26일(목) | 한은 금통위 기준금리 결정 + 점도표 + 수정 경제전망 | 이번 주 최대 이벤트 |
| 26일(목) | 3분기 가계동향 조사 (가구 월평균 소득·지출) | 2분기엔 소득 529만 5천 원(+4.5%), 소비지출 293만 2천 원(+3.4%) |
13. 26일 전에, 5분 체크리스트
- 내 대출이 변동인지 고정인지 확인하기 — 변동이라면 다음 금리 변경일이 언제인지 은행 앱에서 봐 두세요.
- 대출 잔액 × 0.25%를 계산해 보기 — 1년 이자 부담이 얼마나 늘 수 있는지 감이 와요.
- 예금 만기가 가까운지 보기 — 금리 결정 뒤 은행들이 예금 금리를 조정하는 경우가 있어요. 다만 이미 시장금리에 반영됐을 수도 있으니 서두를 필요는 없어요.
- 26일 뉴스는 세 개를 묶어서 읽기 — 결정 숫자, 점도표 분포, 성장률 전망. 그리고 결정문 마지막 문단의 ‘추가 인상’ 문구.
- 시장 예상과 비교하기 — 예상대로면 시장은 조용하고, 예상과 다르면 금리·환율·주가가 크게 움직일 수 있어요.
금통위 날엔 “올렸나?”만 묻지 말고 “다음은?”까지 물어보세요. 그 답은 결정문의 한 문장, 점도표의 점 21개, 성장률 전망 숫자에 나눠 담겨 있어요. 결과가 나오면 MoricWorld에서도 쉽게 풀어 드릴게요.
※ 이 글은 2026년 11월 21일(토) 저녁까지 공개된 한국은행 발표, 국가데이터처 통계, 언론 보도를 바탕으로 정리했어요. 금리 결정 결과를 예측하거나 특정 금융상품을 권유하지 않아요. 실제 대출·예금 금리는 금융회사와 상품 조건에 따라 달라요.