테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
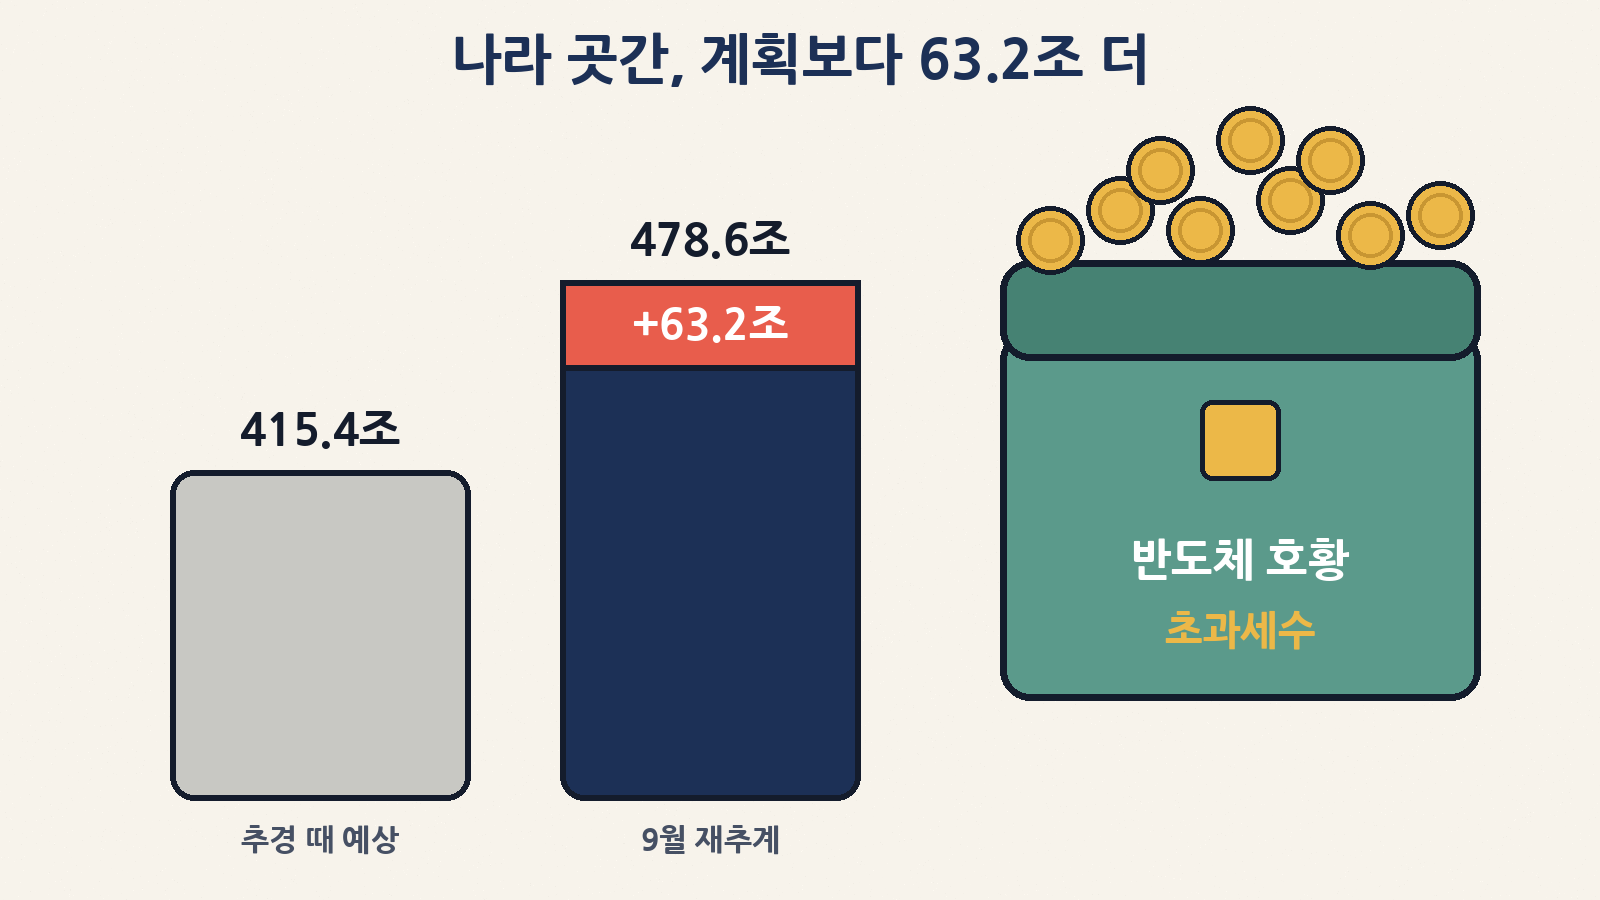
일요일 저녁, 이번 주 뉴스에서 자꾸 보이던 단어 하나를 같이 풀어 볼게요. 바로 ‘초과세수’예요. 정부가 올해 걷힐 세금을 다시 계산해 봤더니, 봄에 추가경정예산(추경)을 짤 때 예상한 것보다 63조 2천억 원이 더 들어올 것으로 나왔거든요. 반도체 호황 덕분이에요.
그리고 이번 주말, 태국 방콕에서 열린 국제통화기금(IMF)·세계은행 연차총회에서 IMF 총재와 글로벌 3대 신용평가사가 이 돈을 어떻게 쓸지에 큰 관심을 보였다는 소식이 18일 전해졌어요. 정부는 이미 이 돈의 일부로 10월 국채 발행을 5조 원 줄였고, 나머지는 새로 만드는 ‘미래대응기금’에 쌓을지, 국채를 더 줄일지 고민하고 있어요.
“나라 곳간 이야기가 내 지갑이랑 무슨 상관이지?” 싶으실 수 있는데요, 생각보다 가까워요. 국채를 덜 찍으면 시장금리가 영향을 받고, 그 금리는 결국 대출금리·예금금리로 이어지거든요. 오늘은 ① 세금이 왜 이렇게 많이 더 걷혔는지, ② 남는 돈은 어디로 가는지, ③ 내 지갑과 어떻게 연결되는지, ④ 이번 주부터 무엇을 지켜보면 되는지를 차근차근 정리해 볼게요.
한 줄 요약 — 오늘 밤 기억할 다섯 가지
| 질문 | 짧은 답 |
|---|---|
| 세금이 얼마나 더 걷혀요? | 올해 국세수입 전망 478.6조 원. 추경 때 예상(415.4조 원)보다 +63.2조 원 |
| 왜요? | 반도체 기업 실적 급증 → 법인세 +35.0조 원이 절반 넘게 차지 |
| 그 돈 벌써 썼어요? | 일부는요. 10월 국고채 발행을 계획보다 5조 원 줄였어요 |
| 나머지는요? | 새로 만드는 미래대응기금에 쌓을지, 국채를 더 줄일지 아직 미정 (11~12월 추가 축소 여부도 미정) |
| 내 지갑엔? | 국채 공급이 줄면 시장금리 안정에 도움 → 대출금리에도 간접 영향. 다만 금리는 여러 요인이 함께 움직여요 |
먼저, ‘초과세수’가 뭐예요?
나라도 집처럼 1년 가계부(예산)를 미리 짜요. “올해 세금이 이만큼 들어올 테니, 이만큼 쓰자”는 계획이죠. 초과세수는 실제로 걷힌(또는 걷힐) 세금이 이 계획보다 더 많은 부분을 말해요. 월급이 예상보다 많이 들어온 달을 떠올리면 쉬워요. 다만 나라 가계부에서는 “남는다고 마음대로 쓰는” 게 아니라, 법에 정해진 순서와 절차가 있어요.
| 용어 | 쉬운 뜻 |
|---|---|
| 본예산 | 전년도 말 국회를 통과한 올해의 첫 가계부 |
| 추경(추가경정예산) | 한 해 중간에 고쳐 짠 가계부. 올해는 3월에 편성 |
| 재추계 | 9월에 남은 기간 세금을 다시 계산해 보는 것 (올해부터 매년 9월 정례화) |
| 초과세수 | 예산에서 예상한 것보다 더 걷힌 세금 |
| 세계잉여금 | 한 해를 결산하고 남은 돈. 법에 따라 지방 정산·빚 갚기 등에 쓰여요 |
숫자로 보는 나라 곳간 — 얼마나 더 들어오나
재정경제부는 9월 30일 세수추계위원회를 열고 올해 국세수입을 478조 6천억 원으로 다시 전망했어요. 지난해 실제로 걷힌 세금(373조 9천억 원)보다 104조 7천억 원(28.0%) 많은, 역대 최대 규모예요.
| 기준 | 국세수입 | 478.6조 원과의 차이 |
|---|---|---|
| 2025년 실적 | 373.9조 원 | +104.7조 원 (+28.0%) |
| 2026년 본예산 | 390.2조 원 | +88.4조 원 |
| 2026년 추경(3월) | 415.4조 원 | +63.2조 원 (+15.2%) ← 이게 초과세수 |
| 2026년 재추계(9월) | 478.6조 원 | — |
| 참고: 1~8월 실제 걷힌 세금 | 329.9조 원 | 남은 넉 달 동안 더 걷혀야 하는 몫이 있어요 |
단위: 조 원. 재정경제부 2026년 국세수입 재추계 결과(9월 30일) 기준. 최종 숫자는 연말 결산 뒤 확정돼요.
어떤 세금이 더 걷혔나 — 세목별 성적표
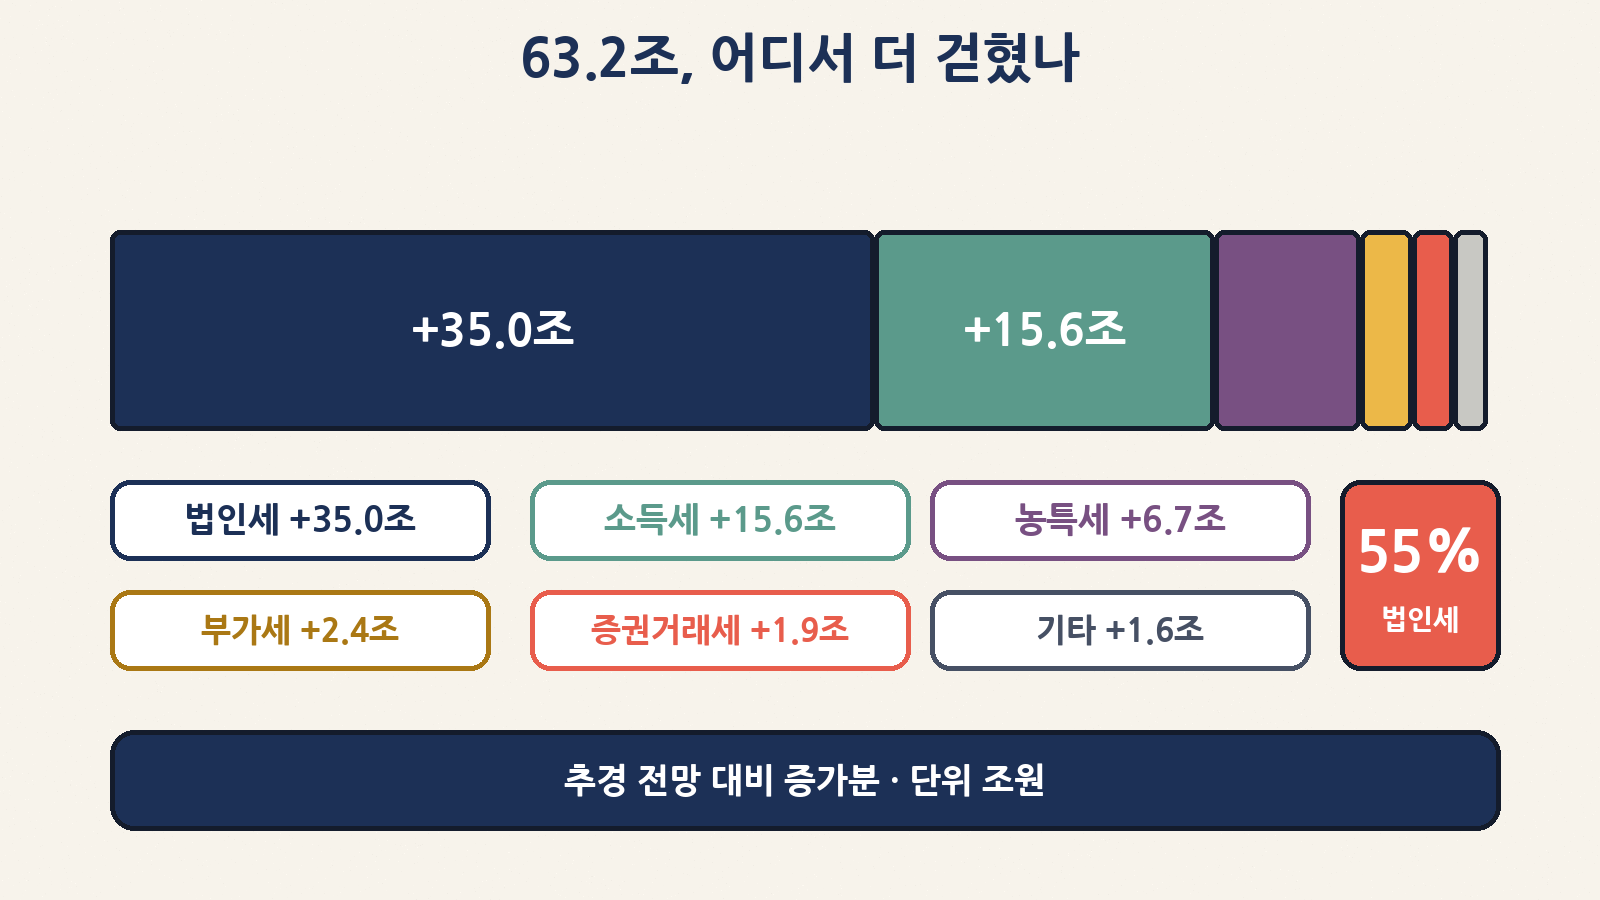
63.2조 원 가운데 법인세가 35.0조 원으로 가장 커요. 전체 상향분의 약 55%예요. 그다음이 소득세(+15.6조 원)인데, 여기에도 반도체가 숨어 있어요. 성과급이 늘며 월급에서 떼는 근로소득세가 늘었고, 반도체 기업의 특별배당으로 배당소득세도 늘었거든요.
| 세목 | 2025년 실적 | 2026년 추경 | 2026년 재추계 | 추경 대비 |
|---|---|---|---|---|
| 총국세 | 373.9 | 415.4 | 478.6 | +63.2 |
| 법인세 | 84.6 | 101.3 | 136.4 | +35.0 |
| 소득세 | 130.5 | 136.8 | 152.4 | +15.6 |
| 부가가치세 | 79.2 | 86.6 | 89.0 | +2.4 |
| 증권거래세 | 3.4 | 10.6 | 12.4 | +1.9 |
| 농어촌특별세 | 9.2 | 13.6 | 20.3 | +6.7 |
단위: 조 원. 반올림 때문에 합이 딱 맞지 않을 수 있어요.
| 소득세 안쪽 | 2026년 재추계 | 추경 대비 | 왜 늘었나 (정부 설명) |
|---|---|---|---|
| 근로소득세 | 77.7조 원 | +4.4조 원 | 반도체·금융업 성과급 증가 → 임금 상승 |
| 양도소득세 | 26.7조 원 | +6.2조 원 | 주택 거래 확대 |
| 배당소득세 | 8.6조 원 | +3.9조 원 | 반도체 기업 특별배당 |
왜 이렇게 크게 빗나갔을까?
세금 예측이 15%나 틀린 건 드문 일이에요. 머니투데이 집계로 추경 대비 오차율 15.2%는 1950년 이후 다섯 번째로 높은 수준이에요. 가장 큰 이유는 삼성전자·SK하이닉스 두 회사의 이익이 상상 이상으로 불어났기 때문이에요.
| 시점 | 두 회사 올해 영업이익 전망 (합계) | 한 줄 해석 |
|---|---|---|
| 지난해 본예산 짤 때 | 약 81조 원 | “좋아지겠지” 정도의 예상 |
| 올해 2~3월 추경 짤 때 | 약 339조 원 | 이미 네 배 넘게 올려 잡음 |
| 최근 | 약 638조 원 | 추경 때의 거의 두 배 |
코리아헤럴드·머니투데이가 전한 정부 설명 기준. 실적 전망치는 앞으로도 바뀔 수 있어요.
역대 오차율이 이보다 컸던 해는 1950년(21.5%), 1988년(17.6%), 2000년(16.6%), 1989년(15.3%) 네 번뿐이에요. 본예산과 비교하면 오차율은 22.7%까지 올라가요.
또 하나의 이유는 제도 변화예요. 예전에는 법인세를 주로 전년도 실적을 기준으로 냈기 때문에, 올해 이익이 늘어도 세금은 다음 해에 들어오는 경우가 많았어요. 그런데 자산 5조 원 이상 대기업집단에 상반기 실적을 기준으로 미리 내게 하는 ‘중간예납 가결산’이 의무화되면서, 올해 번 돈이 올해 세금에 바로 잡히게 됐어요. 정부는 이번 일을 계기로 법인세 추계에 AI 예측모형을 도입하는 등 추계 방식을 손보고 있어요.
남는 돈은 어디로? — 두 갈래 길
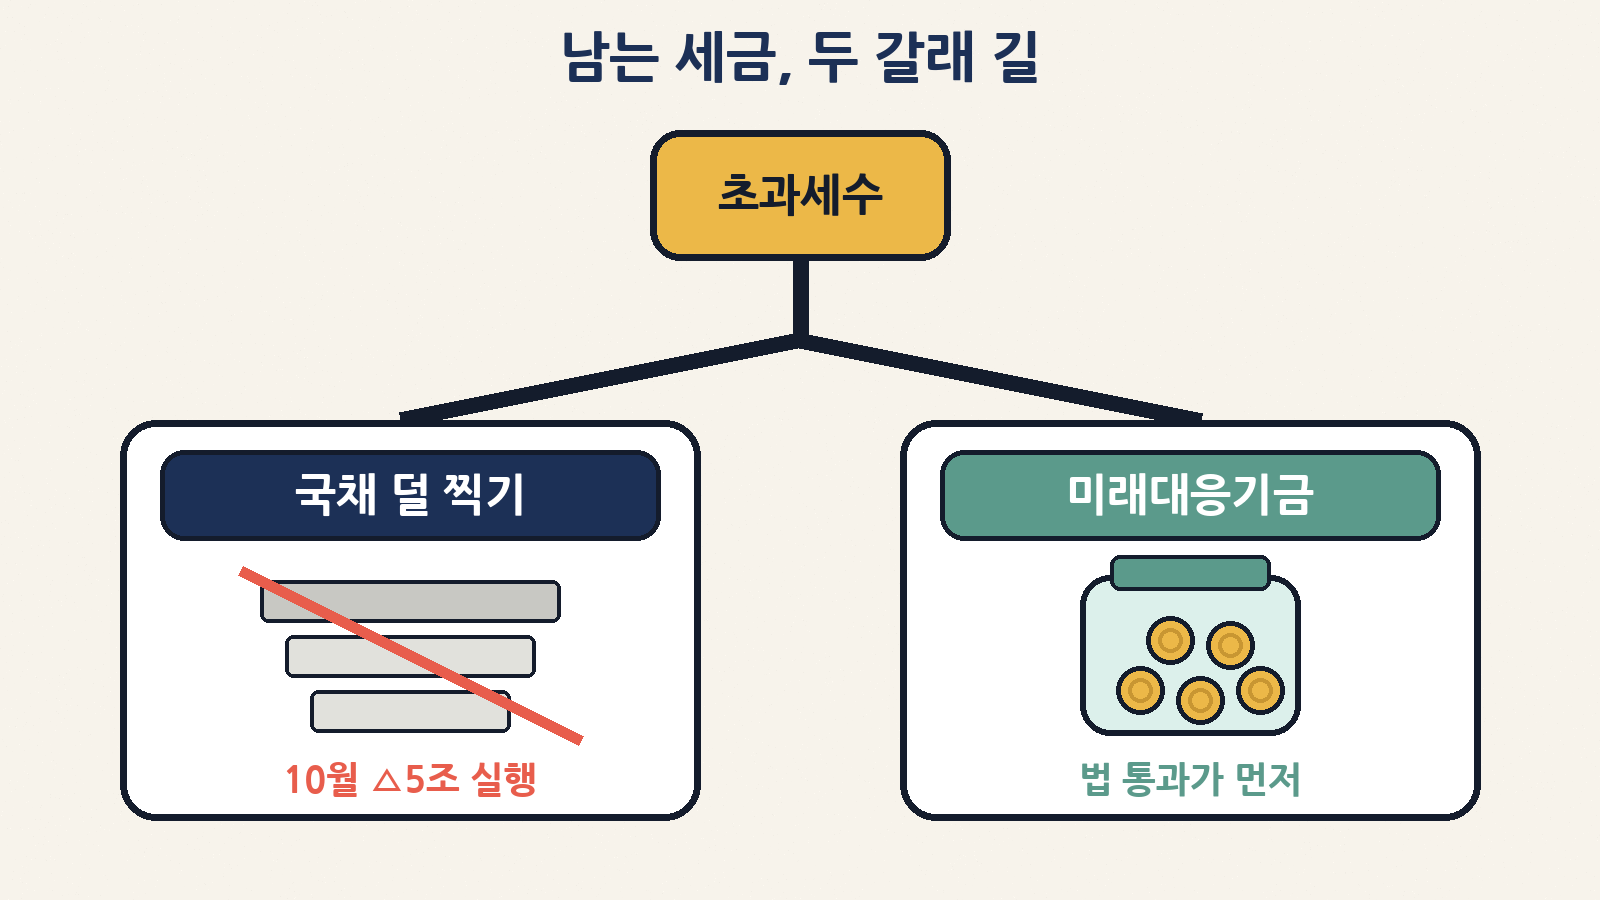
지금까지는 법(국가재정법)에 따라 초과세수가 생기면 결산 뒤 세계잉여금으로 처리해서 지방교부세·지방교육재정교부금 정산, 공적자금 상환, 국채 상환 등에 썼어요. 내국세가 늘면 법에 정해진 비율만큼 지방자치단체와 교육청 몫도 함께 늘어나는 구조예요. 올해는 여기에 새 선택지가 두 개 올라왔어요.
| 길 ① 국채 발행 줄이기 | 길 ② 미래대응기금에 쌓기 | |
|---|---|---|
| 핵심 아이디어 | 빚을 덜 내서 시장금리를 안정시키고 이자 비용을 아끼자 | 여유 재원을 쌓아 두고 성장·위기 대응에 쓰자 |
| 주로 미는 쪽 (보도 기준) | 재정경제부·청와대 경제성장수석실 | 기획예산처·청와대 재정기획보좌관실 |
| 이미 한 일 | 10월 국고채 경쟁입찰 17조 → 12조 원 (△5조 원) | 2027년 예산안에 기금 162.3조 원 규모로 신설 계획 반영 |
| 남은 숙제 | 11~12월 추가 축소 여부·규모 미정 | 근거법(미래대응기금법)이 국회를 통과해야 만들어져요 |
| 장점 | 5조 원을 덜 찍으면 연 2천억 원 이상 이자 절감(한국경제 추산) | 경기가 꺾일 때 쓸 ‘완충 장치’가 생겨요 |
| 걱정 | 국채시장이 너무 작아지면 안 된다는 반론 | 기금 운용 수익이 국채 이자보다 낮으면 손해일 수 있다는 지적 |
정부는 10월 14일 보도설명자료에서 “11~12월 초과세수를 활용한 국채 발행량 추가 축소 여부와 규모는 정해진 바 없고, 부처 간 이견도 없다”고 밝혔어요. 한편 법상 미래대응기금으로 옮길 수 있는 초과세수는 내국세 부분(56.2조 원)으로 한정돼요. 10월 국채 축소에 5조 원을 쓰면서, 연합뉴스는 정부가 활용할 수 있는 초과세수가 63.2조 원에서 58.2조 원으로 줄었다고 전했어요.
| 초과세수 63.2조 원, 지금까지 정리 | 금액 | 상태 |
|---|---|---|
| 10월 국고채 발행 축소 | 5.0조 원 | 실행 |
| 정부가 앞으로 활용할 수 있는 몫 (연합뉴스) | 58.2조 원 | 배분 논의 중 |
| 그중 미래대응기금 전입이 가능한 내국세 초과분 | 최대 56.2조 원 | 법 통과 전제, 전액 전입은 아닐 전망 |
| 정부가 밝힌 활용 방향 | 주거·일자리·서민금융 3대 핵심 사회정책 | 세부 배분 미정 |
바다 건너에선 어떻게 봤나 — 방콕에서 나온 평가
이형일 부총리 겸 재정경제부 장관은 이번 IMF·세계은행 연차총회에서 16일(현지시간) 하루에만 11차례 양자 면담을 했고, 그중에는 무디스·피치·S&P 3대 신용평가사도 있었어요. 신평사들은 초과세수 활용 방안과 미래대응기금에 특히 관심을 보였다고 재경부는 전했어요.
| 누가 | 언제 (현지시간) | 무슨 말을 했나 (보도 기준) |
|---|---|---|
| 크리스탈리나 게오르기에바 IMF 총재 | 10월 17일 | “통화정책은 완만하게 긴축, 재정정책은 중립으로 운용하는 한국의 정책 조합이 적절하다”, 미래대응기금 적립은 “경기 변화에 대비한 완충장치”. 11월 연례협의에서 더 구체적으로 논의 |
| 3대 신용평가사 (무디스·피치·S&P) | 10월 16일 | 반도체·AI 호황이 고령화·중동전쟁에 따른 성장 둔화 우려를 상쇄, 성장·재정건전성·대외 지표가 안정적이라고 평가 |
| 최지영 IMF 이사 | 10월 15일 | “다른 나라는 재정 여력이 줄어드는데 한국만 늘었다”, 내년 예산안은 “중립적” |
| 이형일 부총리 (CNBC 인터뷰) | 10월 17일 | 반도체 수요가 공급을 크게 웃돌아 “적어도 내년까지” 성장세 유지 전망, 올해 세금이 당초 예상보다 많이 걷힐 것 |
다만 국내 전문가들 사이에서는 “반도체 중심의 성장을 한국 경제 전반의 구조적 회복으로 보기는 이르다”, “일회성 초과세수만으로 재정건전성이 확보되는 건 아니다”라는 신중론도 함께 나와요. 한 업종에 기대는 세수는 그 업종이 흔들리면 함께 흔들릴 수 있기 때문이에요.
국채를 덜 찍으면 왜 금리가 내려갈까?
국채는 나라가 돈을 빌리면서 써 주는 차용증이에요. 시장에 차용증이 많이 쏟아지면 사 줄 사람을 찾기 위해 이자(금리)를 더 얹어 줘야 하고, 덜 나오면 그 압력이 줄어요. 물건이 넘치면 값이 떨어지는 것과 같은 원리인데, 채권은 값이 떨어지면 금리가 올라가는 관계라는 점만 기억하시면 돼요.
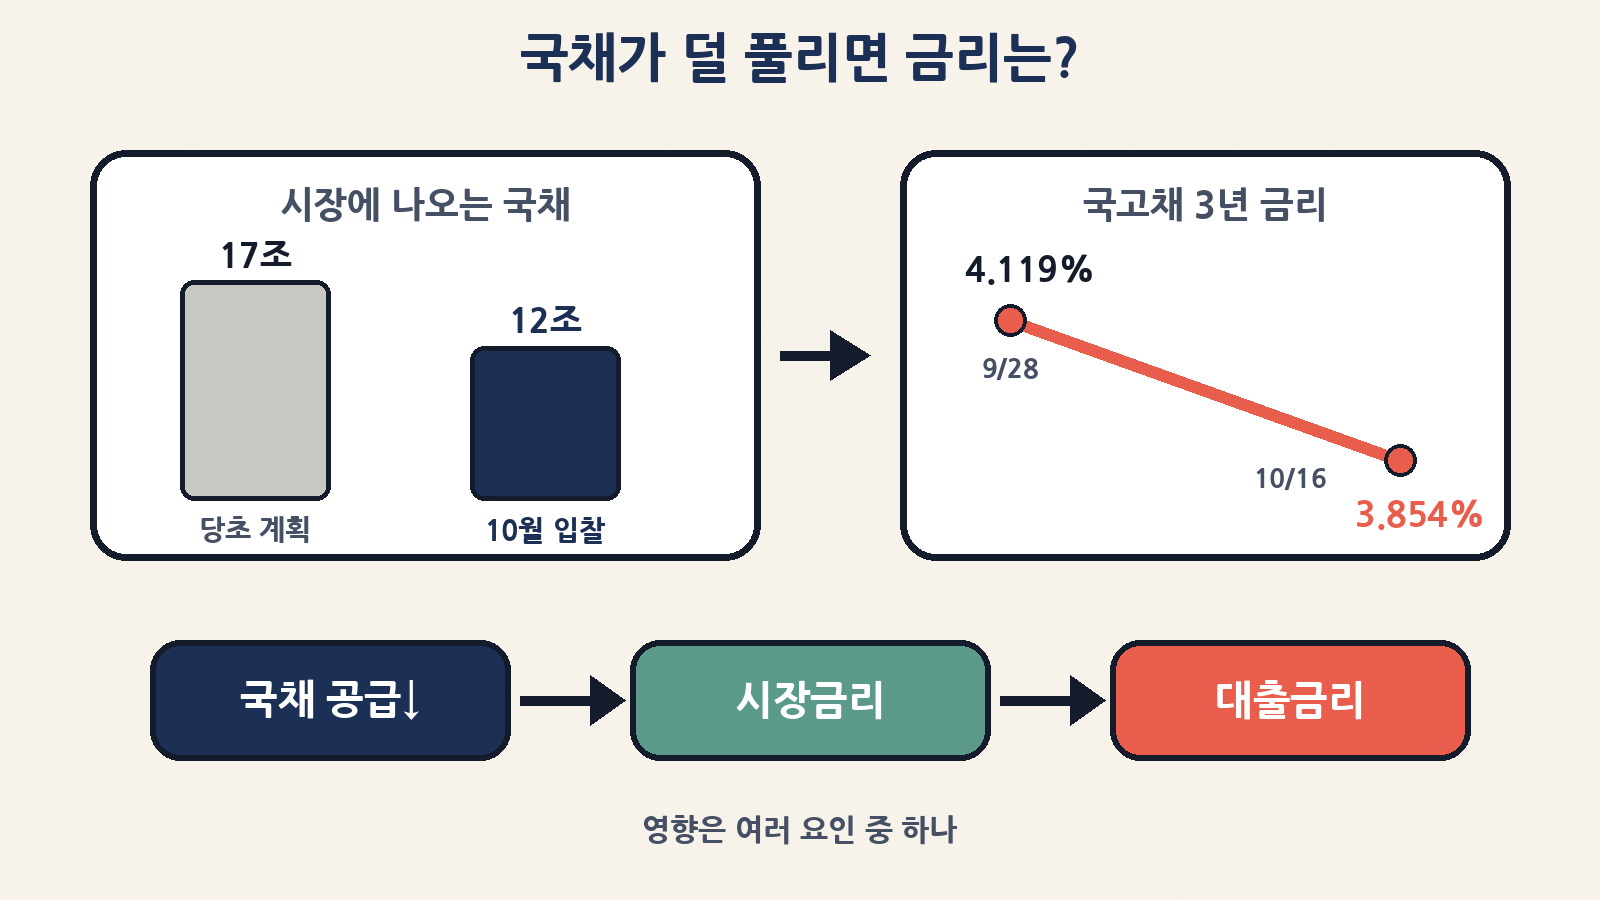
실제로 국고채 3년물 금리는 9월 28일 연 4.119%로 2022년 11월 이후 가장 높았는데, 10월 16일에는 연 3.854%까지 내려왔어요. 이번 주에만 3년물이 약 13bp, 10년물이 약 21bp 내렸다고 연합뉴스는 전했어요. 물론 이건 국채 발행 축소만의 효과는 아니에요. 외국인의 국채선물 매수, 글로벌 금리 흐름도 함께 작용했어요.
| 만기 | 10월 16일 금리 | 전일 대비 |
|---|---|---|
| 국고채 2년 | 연 3.818% | −0.7bp |
| 국고채 3년 | 연 3.854% | −1.3bp |
| 국고채 5년 | 연 3.988% | −1.9bp |
| 국고채 10년 | 연 4.182% | −1.1bp |
| 국고채 30년 | 연 4.267% | −2.2bp |
| 회사채(무보증 3년, AA−) | 연 4.541% | −1.8bp |
1bp(베이시스포인트) = 0.01%포인트. 서울 채권시장 마감 기준.
10월 국고채 경쟁입찰 물량은 2년물 2.1조·3년물 2.4조·5년물 2.2조·10년물 2.1조·20년물 0.7조·30년물 1.8조·50년물 0.6조·물가연동국고채 0.1조 원, 모두 합쳐 12.0조 원이에요. 정부는 만기 전 국고채를 미리 사들이는 바이백도 3.5조 원 규모로 진행해요.
그래서 내 지갑에는? — 상황별 체크
| 나는… | 이 뉴스가 닿는 지점 | 오늘 해 볼 것 |
|---|---|---|
| 고정금리 대출을 알아보는 중 | 은행 고정금리는 금융채·국고채 같은 시장금리를 따라 움직여요 | 은행 앱에서 같은 상품 금리를 2~3주 간격으로 비교해 기록해 두기 |
| 변동금리 대출이 있는 사람 | 변동금리는 기준금리·코픽스 영향이 더 커요. 국채 축소 효과는 간접적 | 다음 금리 변경일과 기준이 되는 지표부터 확인 |
| 예금·적금 만기가 다가오는 사람 | 시장금리가 내려가면 새로 드는 예금 금리도 따라 낮아질 수 있어요 | 만기 전에 여러 은행 금리를 미리 비교 |
| 성과급·배당을 받은 직장인·투자자 | 근로·배당소득세가 늘어난 게 이번 초과세수의 한 축 | 연말정산 공제 항목(연금저축·IRP 등) 미리 점검 |
| 채권 투자에 관심 있는 사람 | 일반인도 국고채 전문딜러(PD)를 통해 입찰 전날까지 신청하면 우선배정 가능 (10월 기준 발행 예정액의 20% 이내) | 채권은 금리가 오르면 값이 떨어진다는 점부터 이해하고 시작 |
| 지역·교육 예산이 궁금한 사람 | 내국세가 늘면 지자체·교육청 몫도 법정 비율만큼 늘어요 | 우리 지자체 추경·예산 소식 챙겨 보기 |
이번 주부터 지켜볼 일정
| 언제 | 무엇 | 왜 볼까 |
|---|---|---|
| 10월 19일(월) | 국고채 50년물 발행 (16일 입찰, 6천억 원 모집에 1조 4,760억 원 응찰) | 장기 국채 수요가 탄탄한지 보여 주는 신호 |
| 10월 20일(화) | 국고채 10년물 2.1조 원 발행 | 10년물 금리는 장기 고정금리 대출과 연결 |
| 10월 27~28일 | 국고채 5년물·20년물 발행 | 이달 남은 공급 일정 |
| 10월 말 | 11월 국고채 발행계획 발표 | 초과세수로 추가 축소를 할지 처음 확인되는 자리 |
| 11월 | IMF 연례협의 | IMF 총재가 “더 구체적으로 논의하겠다”고 한 자리 |
| 국회 예산 심의 기간 | 2027년 예산안·미래대응기금법 심사 | 기금이 실제로 생길지, 규모가 얼마일지 결정 |
발행 일정은 재정경제부 10월 발행계획 기준이며 바뀔 수 있어요.
자주 묻는 질문
| 질문 | 답 |
|---|---|
| 초과세수가 생기면 세금을 돌려주나요? | 아니요. 개인에게 돌려주는 제도가 아니에요. 법에 따라 지방 정산·빚 갚기 등에 쓰이고, 올해는 국채 축소·미래대응기금이 함께 논의돼요 |
| 63.2조 원이 확정된 숫자예요? | 아니요. 9월에 다시 계산한 전망치예요. 연말까지 실제 걷히는 금액에 따라 달라지고 결산 뒤 확정돼요 |
| 내년에도 이렇게 많이 걷힐까요? | 반도체 업황에 크게 달려 있어요. 부총리는 “적어도 내년까지” 호황을 예상했지만, 업종 쏠림을 경계하는 목소리도 있어요 |
| 국채를 줄이면 무조건 대출금리가 내려가요? | 방향은 도움이 되지만 무조건은 아니에요. 기준금리, 해외 금리, 은행 가산금리가 함께 움직여요 |
| 미래대응기금은 이미 있는 거예요? | 아직 아니에요. 2027년 예산안에 신설 계획이 담겼고, 근거법이 국회를 통과해야 만들어져요 |
오늘의 용어 정리
| 용어 | 한 줄 설명 |
|---|---|
| 국고채 | 정부가 돈을 빌리며 발행하는 대표 채권. 3년물 금리는 시장금리의 기준처럼 쓰여요 |
| 경쟁입찰 | 전문딜러(PD)들이 금리를 써 내서 낮은 금리 순으로 국채를 배정받는 방식 |
| 바이백 | 만기가 오기 전에 정부가 국채를 미리 사들이는 것 |
| bp(베이시스포인트) | 0.01%포인트. 13bp 하락 = 0.13%포인트 하락 |
| 미래대응기금 | 초과세수 등 여유 재원을 쌓아 성장 투자·재정 안정에 쓰려는 새 기금 (설치 법안 국회 심사 대상) |
| 재정건전성 | 나라 살림이 빚에 짓눌리지 않고 버틸 수 있는 정도 |
정리하면, 올해 나라 곳간에는 반도체 덕분에 계획보다 63조 원 넘는 세금이 더 들어올 전망이고, 정부는 그중 일부로 국채를 덜 찍어 금리를 달래는 중이에요. 남은 돈을 빚 줄이기에 쓸지, 미래대응기금에 쌓을지는 이달 말 11월 국채 발행계획과 국회 예산 심의에서 윤곽이 드러날 거예요. 대출이나 예금 만기를 앞두셨다면, 이번 주부터 금리 흐름을 한 번씩 메모해 두시는 걸 추천드려요. 편안한 일요일 밤 보내세요!