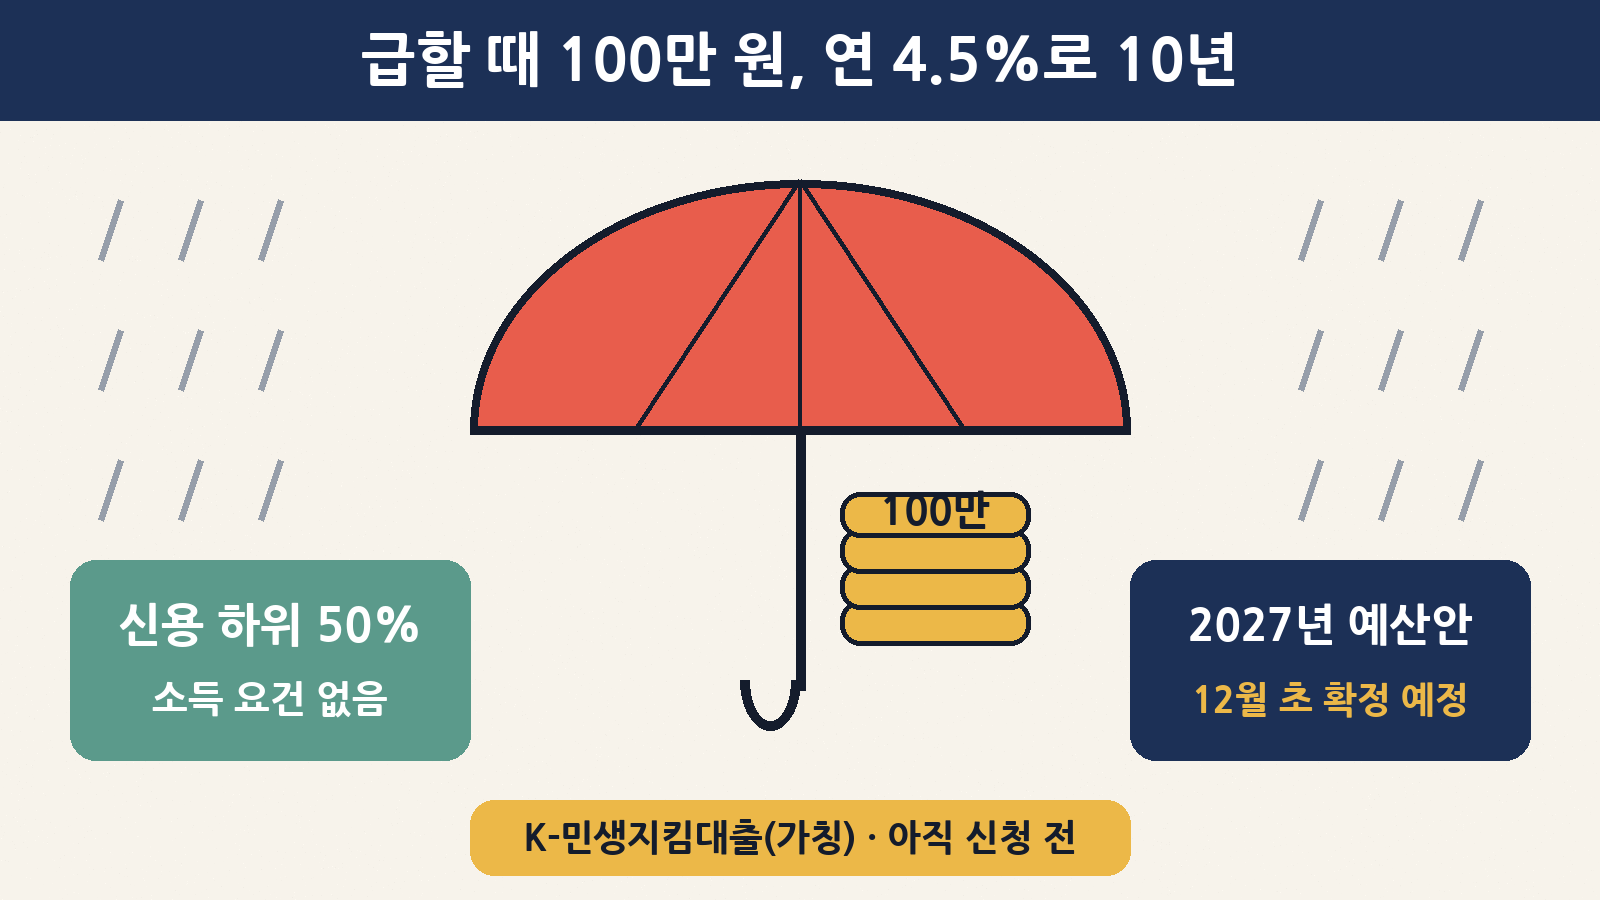
오늘 하루도 고생 많으셨어요. 저녁에는 지갑과 바로 이어지는 이야기 하나 준비했어요. 오늘(11월 3일) 금융위원회가 2027년 예산안에 담긴 새 정책대출과 지원 사업을 두고 그동안 나온 ‘형평성’ 질문에 답하는 설명자료를 냈어요. 가장 눈길을 끄는 건 신용점수 하위 50%에게 100만 원을 연 4.5%로 최장 10년 빌려주겠다는 ‘K-민생지킴대출(가칭)’이에요.
먼저 꼭 알아 두실 점이 있어요. 이 대출은 아직 신청할 수 있는 상품이 아니에요. 국회 예산 심의를 거쳐 12월 초에 예산이 확정돼야 세부 조건과 출시 일정이 나와요. 오늘은 ① 이 대출이 누구를 위한 건지, ② 지금 있는 대출과 무엇이 다른지, ③ 같은 100만 원도 ‘몇 년에 갚느냐’에 따라 매달 내는 돈과 이자 총액이 어떻게 달라지는지, ④ 성실 상환하면 오르는 ‘금융 사다리’, ⑤ 오늘 금융위가 답한 질문 세 가지, ⑥ 지금 할 수 있는 준비와 사기 주의 체크리스트까지 차근차근 풀어 볼게요.
1. 오늘 뉴스 한눈에
| 항목 | 내용 | 초보 한 줄 해석 |
|---|---|---|
| 무엇이 나왔나 | 금융위 ‘2027년 예산안 관련 우려 사항’ 설명자료(11월 3일) | 예산안에 대한 비판에 정부가 ‘이유’를 설명한 자료예요 |
| 핵심 상품 | K-민생지킴대출(가칭) | 급한 생활비를 불법 사채 대신 낮은 금리로 빌리게 하자는 대출이에요 |
| 조건 | 신용 하위 50% · 소득 요건 없음 · 처음 100만 원 · 연 4.5% · 만기 10년 | 대상은 넓히고 금리·상환 부담은 낮춘 구조예요 |
| 공급 규모 | 정부 재정 3,000억 원 + 민간 자금, 총 6,000억 원 | 100만 원씩이면 단순 계산으로 최대 60만 건 규모예요 |
| 오늘 답한 논란 | 고소득자도 받나? → ‘대면상담으로 필요성·긴급성 심사, 고소득자 지원 없을 것’ | 소득 기준 대신 ‘상담’으로 거르겠다는 뜻이에요 |
| 언제 | 국회 심의 후 12월 초 예산 확정 예정 | 지금은 ‘계획’ 단계예요 |
한 줄 요약: ‘급할 때 100만 원’을 불법 사채가 아니라 정부가 연 4.5%로 빌려주고, 잘 갚으면 더 큰 정상 대출로 이어 주겠다는 계획이에요. 다만 아직 확정 전이라 ‘지금 바로 신청’ 광고는 의심부터 해야 해요.
2. 왜 이런 대출이 필요할까: ‘100만 원의 벽’
신용점수가 낮으면 은행은 물론 카드론이나 저축은행에서도 대출을 거절당하거나 아주 높은 금리를 받기 쉬워요. 이때 생활비·병원비처럼 미룰 수 없는 돈이 필요하면 사람들은 불법 사금융(미등록 대부업, 이른바 사채)으로 밀려나요. 불법 사금융은 법정 최고금리(연 20%)를 훌쩍 넘는 이자와 불법 추심으로 이어지기 쉬워요.
정부는 2023년 3월부터 이런 분들을 위해 ‘불법사금융예방대출’(예전 이름 소액생계비대출)을 운영해 왔어요. 그런데 대상이 좁고 금리가 높다는 지적이 많았죠. K-민생지킴대출은 이 상품을 넓히고 싸게 고친 버전이라고 보시면 돼요.
| 용어 | 쉬운 뜻 | 오늘 이야기와의 관계 |
|---|---|---|
| 신용점수 하위 50% | 전체 사람을 신용점수 순으로 줄 세웠을 때 아래쪽 절반 | 구체적인 점수 기준(KCB·NICE 몇 점)은 아직 발표 전이에요 |
| 불법 사금융 | 등록 없이 돈을 빌려주거나 법정 최고금리를 넘겨 받는 것 | 새 대출이 막으려는 ‘비 오는 바깥’이에요 |
| 정책서민금융 | 정부 재정·보증으로 서민에게 공급하는 대출 | 햇살론, 미소금융, 불법사금융예방대출 등이 여기에 속해요 |
| 제도권 금융 | 은행·저축은행·카드사 같은 정식 금융회사 | 성실 상환 기록으로 다시 돌아가게 하려는 목적지예요 |
3. 지금 대출과 무엇이 달라지나
| 구분 | 불법사금융예방대출(지금) | K-민생지킴대출(계획) |
|---|---|---|
| 대상 | 신용 하위 20% 이하 그리고 연소득 3,500만 원 이하 | 신용 하위 50% 이하, 소득 요건 없음 |
| 처음 한도 | 100만 원 | 100만 원 |
| 금리 | 연 12.5% | 연 4.5% |
| 만기 | 2년 | 10년 |
| 추가 지원 | — | 6개월 성실 상환 시 100만 원 추가, 이후 미소금융·징검다리론 연계 |
| 상태 | 운영 중 | 2027년 예산안, 국회 심의 중 |
숫자만 보면 대상은 신용 하위 20% → 50%로 두 배 넘게 넓어지고, 금리는 12.5% → 4.5%로 8%포인트 낮아져요. 만기도 2년에서 10년으로 길어지고요.
4. 같은 100만 원, ‘몇 년에 갚느냐’로 달라지는 두 숫자
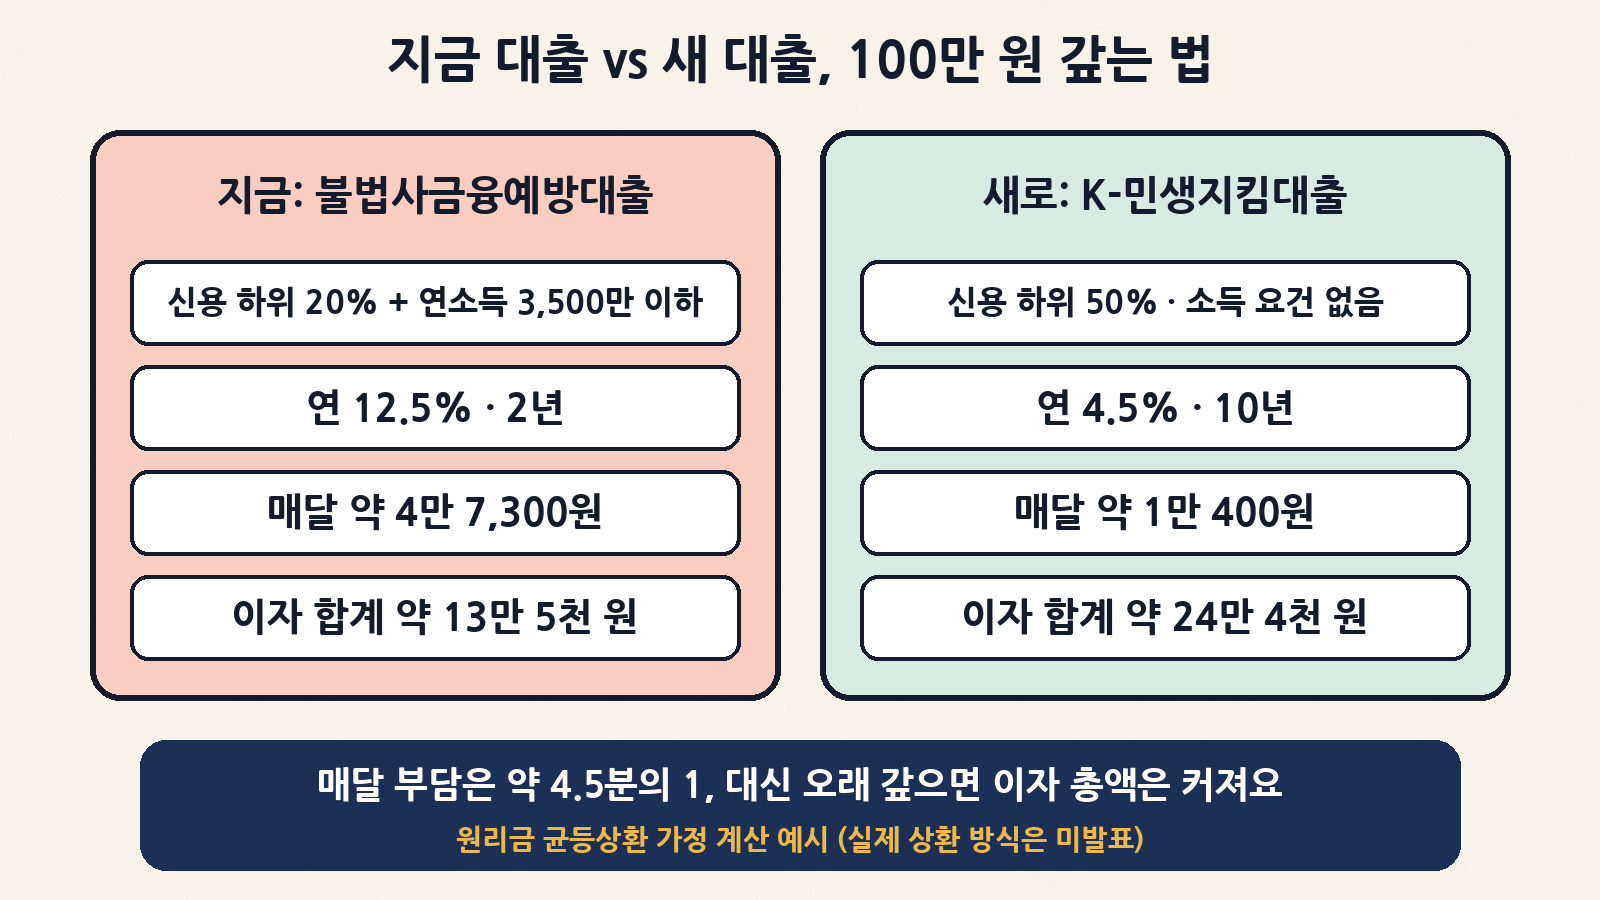
초보분들이 가장 헷갈리는 부분이 여기예요. 금리가 낮고 만기가 길면 무조건 이득일까요? 매달 같은 금액을 갚는 원리금 균등상환을 가정해 직접 계산해 봤어요. (실제 상환 방식은 아직 발표되지 않았으니 이해를 돕는 예시로만 봐 주세요.)
| 조건(100만 원 기준) | 매달 내는 돈 | 총 이자 | 읽는 법 |
|---|---|---|---|
| 연 12.5% · 2년(지금 상품) | 약 47,300원 | 약 13만 5천 원 | 짧고 비싸서 매달 부담이 커요 |
| 연 4.5% · 2년(비교용) | 약 43,600원 | 약 4만 8천 원 | 금리만 낮추면 이자가 크게 줄어요 |
| 연 4.5% · 10년(새 상품) | 약 10,400원 | 약 24만 4천 원 | 매달 부담은 4.5분의 1, 대신 오래 빌리니 이자 총액은 커져요 |
핵심: ‘매달 내는 돈’과 ‘총 이자’는 서로 다른 숫자예요. 만기가 길면 매달 숨통은 트이지만 이자를 내는 기간도 길어져요. 형편이 나아지면 중도상환(일찍 갚기)이 가능한지, 수수료는 있는지를 출시 때 꼭 확인하세요.
| 상황 | 더 중요한 숫자 | 이유 |
|---|---|---|
| 월급이 빠듯해 매달 낼 돈이 걱정 | 매달 내는 돈 | 연체를 막는 게 먼저예요. 연체는 신용점수를 더 떨어뜨려요 |
| 몇 달 안에 목돈이 들어올 예정 | 총 이자 + 중도상환 조건 | 빨리 갚을수록 실제 이자가 줄어요 |
| 다른 고금리 빚이 있음 | 금리(연 %) | 비싼 빚부터 줄이는 게 원칙이에요 |
5. 잘 갚으면 오르는 ‘금융 사다리’
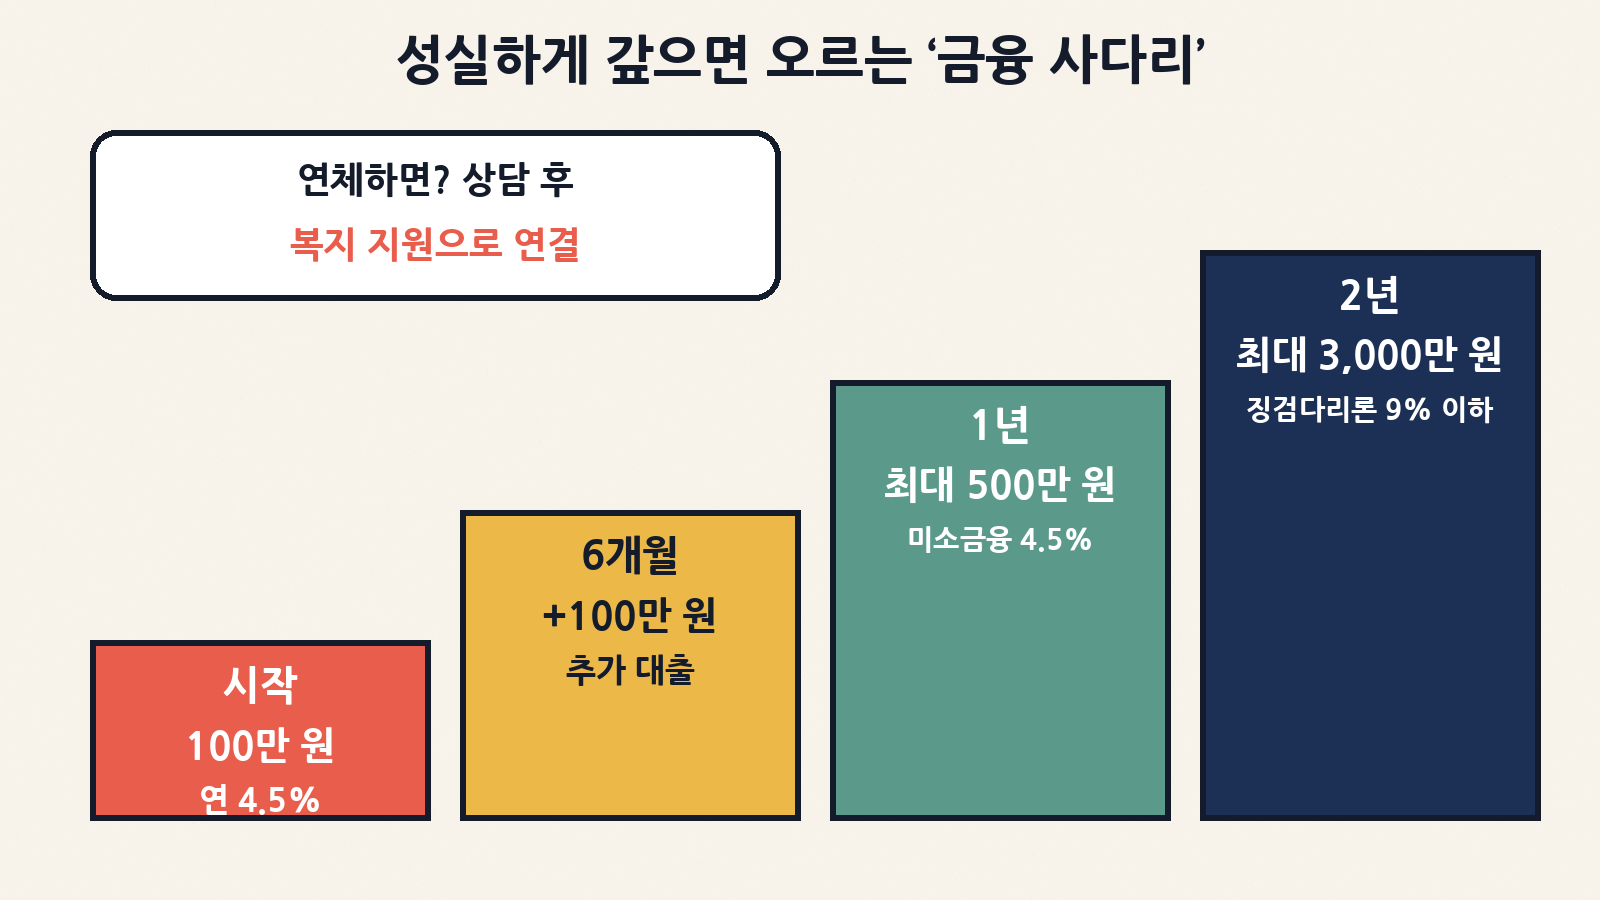
이번 대출의 또 다른 특징은 성실 상환을 다음 단계로 이어 주는 구조예요. 예산안 발표 당시 공개된 계획을 정리하면 이래요.
| 단계 | 시점 | 내용 |
|---|---|---|
| 1단계 | 처음 | 100만 원, 연 4.5%, 만기 10년 |
| 2단계 | 6개월 성실 상환 | 100만 원 추가 대출 |
| 3단계 | 총 1년 성실 상환 | 미소금융 취약계층 생계자금 연계(금리 4.5%, 최대 500만 원) |
| 4단계 | 총 2년 성실 상환 | 은행권 징검다리론 연계(금리 9% 이하, 한도 최대 3,000만 원) |
| 연체가 생기면 | — | 상담을 거쳐 보건복지부 위기가구 발굴 시스템 등 복지 지원과 연계 |
정부가 노리는 건 ‘한 번 빌려주고 끝’이 아니라 상환 기록을 쌓아 정식 금융으로 돌아가게 하는 것이에요. 신용점수는 결국 ‘약속을 지켜 온 기록’이라서, 작은 금액이라도 제때 갚는 경험이 쌓이면 점수에 도움이 될 수 있어요.
6. 오늘 금융위가 답한 질문 세 가지
| 논란 | 금융위 설명(11월 3일) | 초보 해석 |
|---|---|---|
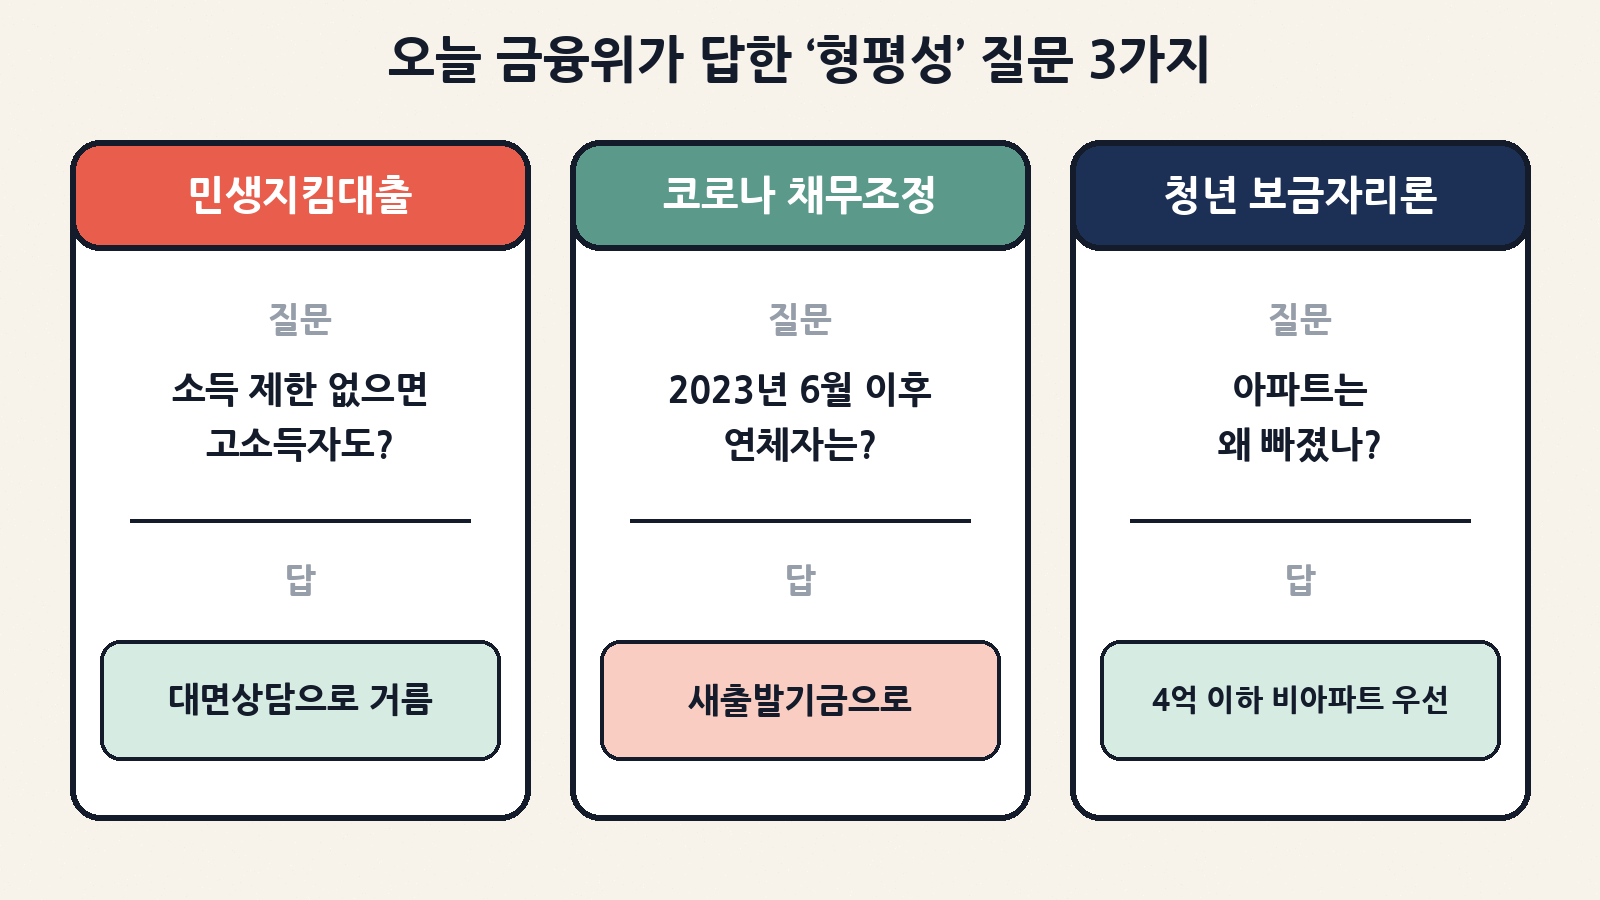
| 민생지킴대출에 소득 요건이 없으면 고소득자도 받나? | 재해·질병 등으로 갑자기 돈이 필요한 사람을 배제하지 않으려고 소득 요건을 두지 않았다. 대신 대면상담으로 필요성·긴급성을 심사해 제도권 금융을 쓸 수 있는 고소득자는 지원하지 않겠다 | ‘서류상 소득’ 대신 ‘상담’으로 거르겠다는 거예요. 상담 기준이 얼마나 촘촘할지가 관건이에요 |
| 코로나 소상공인 채무조정은 왜 2023년 6월 이전 연체만? | 코로나19 일상회복 선언 시점을 기준으로 삼았다. 이후 연체는 개별 경영 사정일 수 있어 인과관계가 낮을 수 있다. 이후 연체자는 새출발기금으로 원금감면 등 지원 | 2023년 6월 이전에 연체가 시작된 1억 원 미만 장기연체채권을 일괄 매입해 조정하는 사업이에요(예산 5,000억 원) |
| 청년 미래보금자리론에서 아파트는 왜 빠졌나? | 한정된 재원으로 아파트 구입이 어려운 청년을 우선 지원하려는 취지. 아파트는 기존 보금자리론·디딤돌대출을 이용하면 된다 | 4억 원 이하 비아파트 주택을 처음 사는 청년용이에요(관련 예산 596억 6천만 원) |
함께 소개된 청년 전월세결합보증도 눈여겨볼 만해요. 전세보증금과 월세를 함께 보증해 주는 상품으로, 저소득·지방 청년에게는 대출 이자의 1~3%포인트를 정부가 대신 내 주는 이차보전을 계획하고 있어요. 금융위는 지방 청년의 연간 가처분소득(2,972만 원)이 수도권 청년(3,273만 원)보다 301만 원 적다는 분석을 근거로 들었어요.
| 2027 금융위 예산안 속 생활 밀착 사업 | 규모(예산안 기준) | 누구에게 |
|---|---|---|
| K-민생지킴대출(가칭) 신규 | 재정 3,000억 원 · 공급 6,000억 원 | 신용 하위 50% 서민·금융약자 |
| 햇살론 특례·햇살론 유스 | 재정 5,274억 원 · 공급 2.78조 원 | 제도권 이용이 어려운 서민·청년 |
| 코로나 피해 소상공인 장기연체채권 특별 채무조정 | 5,000억 원 | 2023년 6월 이전 연체 시작, 1억 원 미만 채무 소상공인 |
| 청년 주거사다리(미래보금자리론·전월세결합보증) | 883억 원 | 집을 처음 사거나 전월세 사는 청년 |
| 청년미래적금 | 1.7조 원 | 만 19~34세 청년(일반형 소득 요건 폐지 추진) |
참고로 금융위 소관 2027년 예산안 전체는 9조 2,417억 원으로 올해보다 98.7% 늘어난 규모예요. 국회 심의 과정에서 사업별 금액이나 조건은 바뀔 수 있어요.
7. ‘정책대출’을 볼 때 쓰는 세 가지 질문
| 질문 | 왜 중요한가 | 이번 대출에 대입하면 |
|---|---|---|
| 누가 받나(대상) | 조건이 넓을수록 많은 사람이 받지만, 정말 급한 사람 몫이 줄 수 있어요 | 하위 50%·소득 무관 → ‘대면상담’이 거름망 |
| 얼마나 싸고 길게(금리·만기) | 매달 부담과 총 이자를 동시에 봐야 해요 | 4.5%·10년 → 월 부담↓, 총 이자는 기간만큼 |
| 누가 비용을 대나(재원) | 세금이 들어가는 만큼 효과 검증이 필요해요 | 재정 3,000억 + 민간 자금, 연체가 많으면 손실은 재정 부담 |
8. 오늘 저녁 할 수 있는 준비 체크리스트
| 할 일 | 방법 | 왜 |
|---|---|---|
| 내 신용점수 확인 | KCB·NICE 점수를 은행·카드 앱이나 신용평가사 서비스에서 무료 조회 | 조회만으로는 점수가 떨어지지 않아요. 기준 발표 때 바로 비교할 수 있어요 |
| 지금 급하다면 현행 제도부터 | 서민금융진흥원 ‘서민금융콜센터(1397)’나 공식 앱에서 상담 | 새 대출을 기다리다 사채로 가면 안 돼요. 지금 있는 상품부터 상담받으세요 |
| ‘즉시 신청’ 광고 무시 | K-민생지킴대출은 12월 예산 확정 전, 신청 접수 없음 | 정부 대출을 미끼로 수수료·개인정보를 요구하면 사기예요 |
| 문자 속 링크 누르지 않기 | ‘정부지원 대출 승인’ 문자 URL·앱 설치 요구는 차단 | 대출 사기는 악성 앱 설치로 이어지기 쉬워요 |
| 불법 추심을 겪고 있다면 | 금융감독원 1332, 경찰 112 | 법정 최고금리 초과 이자는 갚을 의무가 없는 부분이 있어요. 혼자 버티지 마세요 |
기억할 세 줄: ① 아직 신청 전, 12월 초 예산 확정 뒤 세부 조건이 나와요. ② 같은 대출도 매달 내는 돈과 총 이자를 따로 보세요. ③ ‘정부 대출 즉시 승인’ 연락은 사기부터 의심하세요.
복잡해 보이는 예산안도 결국 ‘누가, 얼마를, 몇 %로, 몇 년 동안’이라는 네 가지 질문으로 정리돼요. 12월에 예산이 확정되고 신청 방법이 나오면, 그때 다시 쉽게 풀어 드릴게요. 오늘도 편안한 저녁 보내세요.