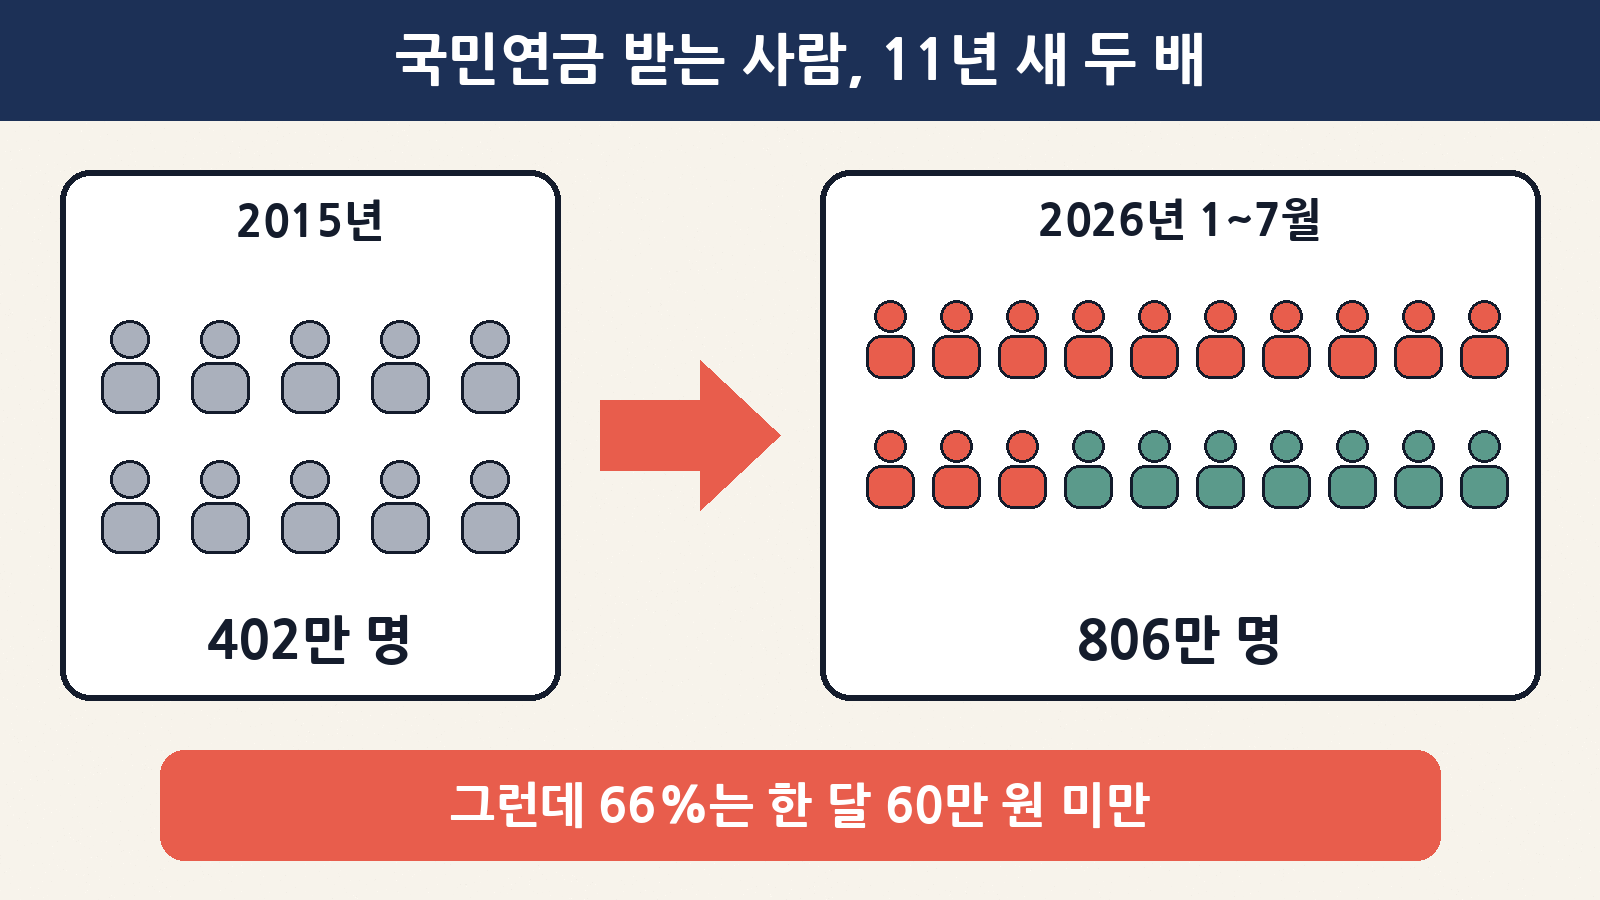
일요일 저녁, 한 주 마무리 잘 하고 계신가요? 오늘(11월 1일) 아침 뉴스에 이런 제목이 많이 보였어요. “국민연금 수급자 800만 명 돌파… 10명 중 7명은 월 60만 원 미만.” 받는 사람은 11년 만에 두 배가 됐는데, 받는 돈은 생각보다 적다는 이야기예요.
숫자만 보면 “그럼 나도 나중에 60만 원밖에 못 받나?” 하는 걱정이 먼저 들 수 있어요. 그런데 이 통계에는 ‘누구를 어떻게 셌는지’에 따라 달라지는 함정이 몇 개 숨어 있어요. 오늘 글에서는 ① 이번 발표의 핵심 숫자, ② 806만 명과 786만 명이 왜 다른지, ③ 왜 많은 사람이 적게 받는지, ④ 2026년부터 바뀐 연금 규칙(보험료 9.5%·소득대체율 43%), ⑤ 일찍 받기와 늦게 받기의 계산, ⑥ 오늘 밤 해 볼 수 있는 ‘내 연금 점검 체크리스트’까지 차근차근 풀어볼게요. 특정 상품을 권하는 글이 아니라, 연금 뉴스를 스스로 읽는 힘을 기르는 글이에요.
1. 이번 발표 숫자 한눈에 보기
자료는 국민연금공단의 ‘국민연금 공표통계’와 국민연금연구원이 올해 8월 낸 ‘중기재정전망(2026~2030)’이에요. 핵심만 표로 정리하면 이래요.
| 항목 | 숫자 | 초보 한 줄 해석 |
|---|---|---|
| 올해 1~7월 수급자 수 | 806만 2,142명 | 올해 한 번이라도 국민연금을 받은 사람이 800만 명을 넘었어요 |
| 2015년 수급자 수 | 402만 8,671명 | 처음 400만 명을 넘었던 해예요. 11년 만에 약 2배(403만 명↑) |
| 7월 한 달 수급자(구간 통계 기준) | 786만 3,299명 | ‘한 달에 얼마 받나’ 비중을 계산할 때 쓴 숫자예요 |
| 월 60만 원 미만 비중 | 66.0% (약 519만 명) | 10명 중 7명 가까이가 한 달 60만 원이 안 돼요 |
| 가장 많은 구간 | 월 20만~40만 원, 38.0% | 299만 1,230명이 이 구간이에요 |
| 올해 예상 수급자·급여 총액 | 약 828만 명 · 약 56조 원 | 연말까지 합치면 더 늘어날 전망이에요 |
| 2030년 전망 | 약 1,006만 명 · 약 81조 6,629억 원 | 4년 뒤엔 ‘수급자 1,000만 명 시대’가 와요 |
한 줄 요약: 받는 사람은 빠르게 늘고 있지만, 1인당 받는 금액은 아직 넉넉하지 않다는 게 이번 통계의 메시지예요. 다만 “앞으로 모두가 60만 원을 받는다”는 뜻은 아니에요. 그 이유를 아래에서 살펴볼게요.
2. 11년 동안 수급자는 어떻게 늘었을까?
연도별 숫자를 보면 증가 속도가 점점 빨라지는 게 보여요. 베이비붐 세대(1955~1963년생)가 차례로 연금을 받을 나이가 되면서 해마다 수십만 명씩 늘고 있어요.
| 연도(연말 누계) | 수급자 수 | 한 해 증가 |
|---|---|---|
| 2015년 | 402만 8,671명 | – |
| 2016년 | 436만 2,254명 | 약 33만 명↑ |
| 2017년 | 469만 2,847명 | 약 33만 명↑ |
| 2018년 | 476만 9,288명 | 약 8만 명↑ |
| 2019년 | 516만 3,110명 | 약 39만 명↑ |
| 2020년 | 558만 8,154명 | 약 43만 명↑ |
| 2021년 | 607만 124명 | 약 48만 명↑ |
| 2022년 | 664만 2,643명 | 약 57만 명↑ |
| 2023년 | 682만 2,178명 | 약 18만 명↑ |
| 2024년 | 737만 2,039명 | 약 55만 명↑ |
| 2025년 | 790만 2,646명 | 약 53만 명↑ |
| 2026년 7월 31일 | 806만 2,142명 | 7개월 만에 약 16만 명↑ |
중간중간 증가 폭이 확 줄어든 해(2018년, 2023년)가 보이죠? 이건 연금을 처음 받는 나이가 출생연도에 따라 5년마다 한 살씩 늦춰지는 해와 겹치기 때문이에요. 새로 연금을 받기 시작하는 사람이 그해에 잠시 줄어드는 거예요. 같은 이유로 연구원은 수급 시작 나이가 63세에서 64세로 올라가는 2028년에도 증가세가 잠시 주춤할 것으로 봤어요. 그래도 2028년 약 900만 명, 2030년 약 1,006만 명으로 늘어날 전망이에요.
3. 806만 명 vs 786만 명, 숫자가 왜 두 개일까?
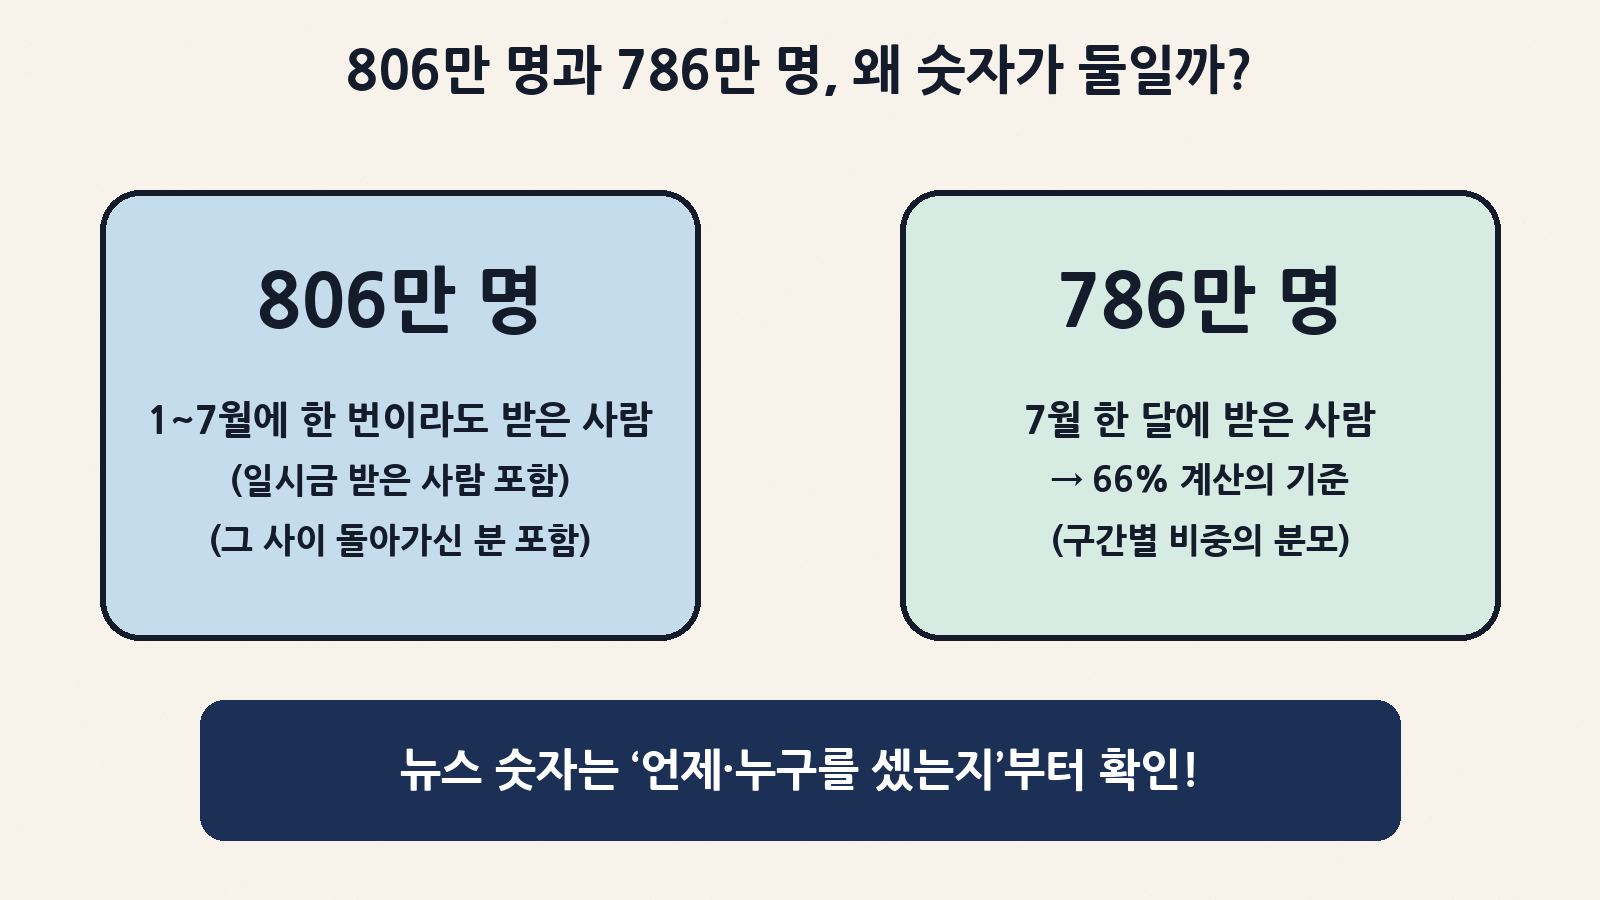
기사를 꼼꼼히 읽으면 수급자 수가 두 가지로 나와요. 이게 초보자가 가장 헷갈리는 부분이에요.
| 구분 | 806만 2,142명 | 786만 3,299명 |
|---|---|---|
| 센 기간 | 1월~7월 31일 (7개월 누계) | 7월 한 달 |
| 포함된 사람 | 노령연금 + 일시금 받은 사람 모두 | 7월에 연금을 받은 사람 |
| 사망자 | 기간 중 받다가 돌아가신 분도 포함 | 포함 안 됨 |
| 어디에 쓰였나 | “800만 명 돌파” 헤드라인 | “66%는 60만 원 미만” 비중 계산 |
즉 ‘800만 명’은 한 번이라도 받은 사람의 누적 숫자이고, ‘66%’는 7월 한 달 받은 786만 명을 100으로 놓고 계산한 비중이에요. 둘을 섞어서 “806만 명의 66%”라고 계산하면 살짝 틀려요. 경제 뉴스를 읽을 때 ‘언제, 누구를 셌는지’를 먼저 보는 습관이 이래서 중요해요.
4. 한 달에 얼마 받을까? 구간별로 뜯어보기
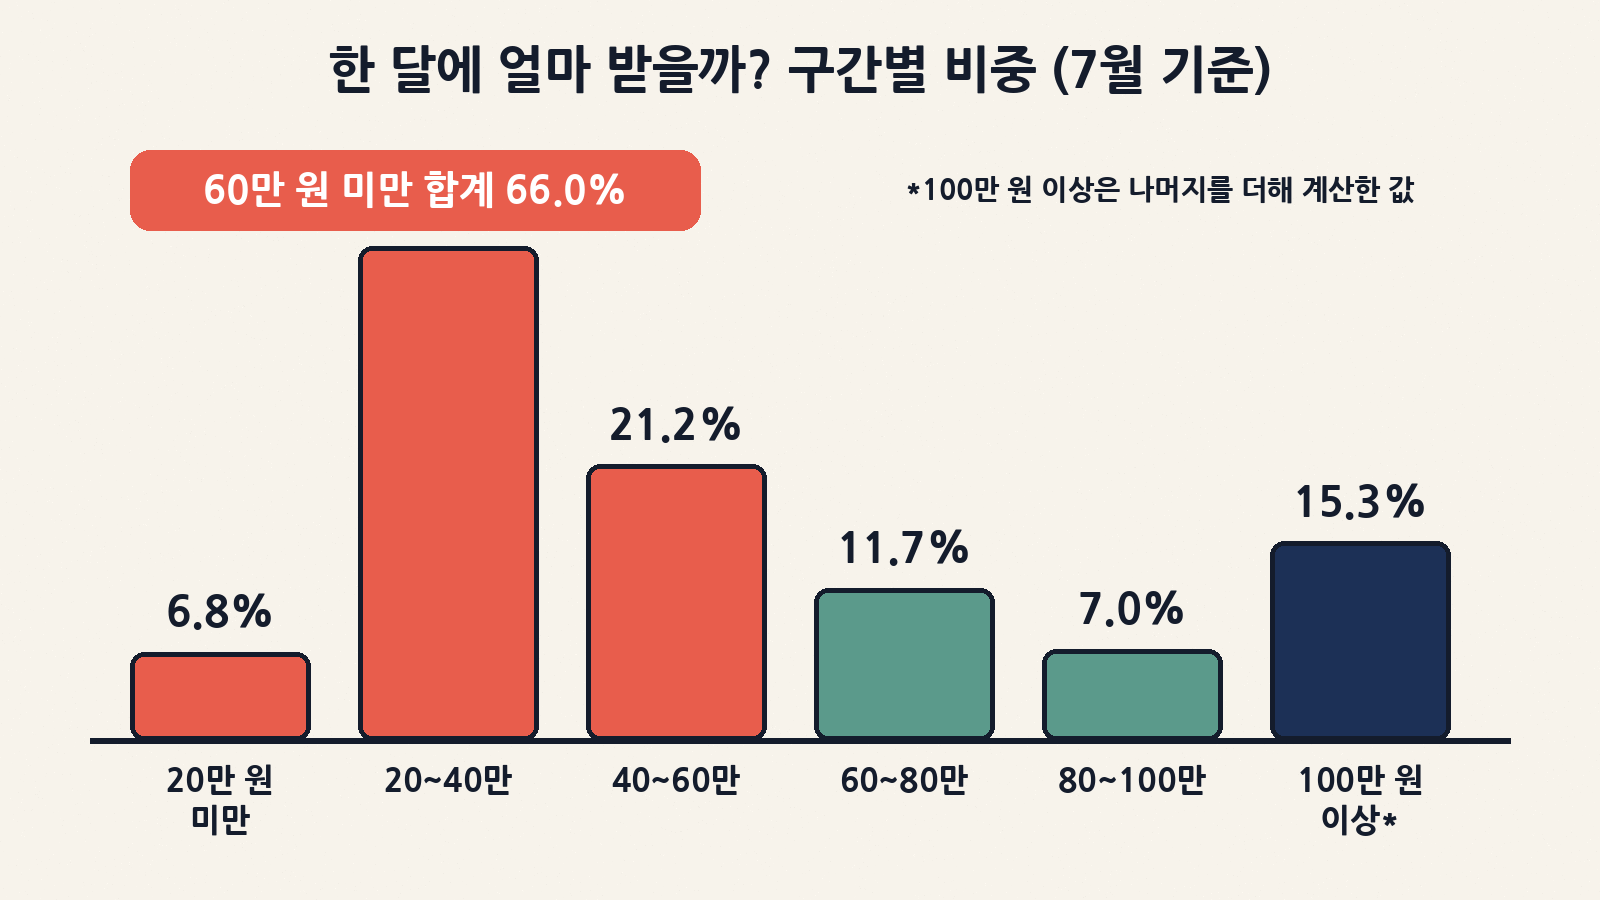
| 월 수급액 구간 | 인원 | 비중 |
|---|---|---|
| 20만 원 미만 | 53만 5,279명 | 6.8% |
| 20만~40만 원 미만 | 299만 1,230명 | 38.0% |
| 40만~60만 원 미만 | 166만 6,760명 | 21.2% |
| 60만 원 미만 소계 | 약 519만 3,269명 | 66.0% |
| 60만~80만 원 미만 | 94만 130명 | 11.7% |
| 80만~100만 원 미만 | 54만 8,661명 | 7.0% |
| 100만 원 이상(나머지 계산값) | 약 118만 명 | 약 15.3% |
마지막 줄 ‘100만 원 이상’은 기사에 따로 나오지 않아서, 전체(786만 3,299명)에서 위 구간들을 빼서 계산한 값이에요. 정리하면 3명 중 2명은 60만 원 미만, 7명 중 1명 정도는 100만 원 이상을 받는 구조예요.
5. 왜 이렇게 많은 사람이 적게 받을까?
“국민연금이 원래 쥐꼬리라서”라고만 생각하면 절반만 맞아요. 연금액을 정하는 건 크게 ① 가입 기간(몇 년 냈나), ② 소득(얼마를 기준으로 냈나), ③ 소득대체율(제도가 약속한 비율) 세 가지예요.
| 이유 | 설명 | 생활 속 예 |
|---|---|---|
| ① 가입 기간이 짧아요 | 국민연금은 1988년에 시작했고, 자영업자·농어민까지 넓어진 건 1990년대예요. 지금 수급자 중에는 10~20년만 낸 분이 많아요 | 10년 낸 사람과 30년 낸 사람은 같은 소득이어도 연금이 크게 달라요 |
| ② 중간에 쉰 기간 | 실직·휴업·육아로 ‘납부예외’ 기간이 생기면 그만큼 기간이 빠져요 | 경력단절 기간이 길수록 연금이 줄어요 |
| ③ 낮게 신고된 소득 | 연금은 ‘신고한 소득’을 기준으로 계산돼요. 지역가입자가 보험료 부담 때문에 소득을 낮게 신고하면 연금도 작아져요 | 같은 10년이라도 기준 소득이 낮으면 연금이 적어요 |
| ④ 조기 수령 | 일찍 받기를 신청하면 1년당 6%씩, 최대 30% 깎인 금액을 평생 받아요 | 5년 당기면 100만 원짜리가 70만 원이 돼요 |
| ⑤ 소득대체율이 낮아졌던 역사 | 1988년 70%였던 소득대체율은 몇 차례 개혁으로 낮아져 2025년엔 41.5%였어요 | 같은 기간을 내도 늦게 가입한 세대일수록 비율이 낮아요 |
그래서 ‘지금 수급자 평균’과 ‘지금 20~40대가 나중에 받을 금액’은 다를 수 있어요. 오래 꾸준히 낸 사람일수록 금액이 올라가요. 즉 이 통계는 “국민연금 하나로는 부족할 수 있다”는 경고이면서, 동시에 “가입 기간을 늘리는 게 가장 확실한 방법”이라는 힌트이기도 해요.
6. 2026년부터 무엇이 바뀌었나? (18년 만의 연금개혁)
2025년 3월 국회를 통과한 국민연금법 개정안이 올해 1월 1일부터 시행 중이에요. 보험료율은 1998년 이후 27년 만에 처음 올랐어요.
| 항목 | 2025년까지 | 2026년부터 |
|---|---|---|
| 보험료율 | 9% | 9.5%로 시작, 매년 0.5%p씩 올라 2033년 13% |
| 소득대체율 | 41.5% (2028년 40%까지 내릴 예정이었음) | 43%로 한 번에 인상 (2026년 이후 가입 기간에만 적용) |
| 국가 지급보장 | ‘시책 수립’ 수준 | “국가가 안정적·지속적 지급을 보장해야 한다”로 명문화 |
| 출산 크레딧 | 둘째부터 인정, 최대 50개월 상한 | 첫째부터 12개월 인정, 상한 폐지 |
| 군복무 크레딧 | 6개월 | 실제 복무 기간, 최대 12개월 |
| 저소득 지역가입자 지원 | 납부를 다시 시작한 사람만 | 일정 소득 미만 지역가입자로 확대 (최대 12개월, 보험료 절반) |
주의할 점이 하나 있어요. 소득대체율 43%는 이미 연금을 받고 있는 분이나 2025년까지의 가입 기간에는 소급되지 않아요. 예를 들어 올해 50세인 사람은 2026년부터 59세까지 10년 치에만 43%가 적용되고, 그 이전 기간은 예전 비율로 계산돼요.
보험료가 얼마나 오르는지는 공단 예시로 보면 쉬워요. 국민연금 전체 가입자 평균 소득(2025년 A값 309만 원)인 사람은 보험료가 월 27만 8천 원(9%)에서 29만 3천 원(9.5%)으로 1만 5천 원 올라요. 회사원은 회사가 절반을 내니까 본인 부담은 월 7,500원 늘고, 지역가입자는 전액을 본인이 내요.
| 연도 | 전체 보험료율 | 회사원 본인 몫 | 지역가입자 |
|---|---|---|---|
| 2025년 | 9.0% | 4.5% | 9.0% |
| 2026년 | 9.5% | 4.75% | 9.5% |
| 2027년 | 10.0% | 5.0% | 10.0% |
| 2028년 | 10.5% | 5.25% | 10.5% |
| 2030년 | 11.5% | 5.75% | 11.5% |
| 2032년 | 12.5% | 6.25% | 12.5% |
| 2033년~ | 13.0% | 6.5% | 13.0% |
정부 계산(2026년 신규 가입자, 평균소득자가 20~59세 40년 가입·25년 수급, 2025년 현재가치 기준)으로는 총보험료가 약 5,414만 원 늘고 총연금은 약 2,169만 원 늘어나요. 받기 시작하는 첫해 월 연금은 123.7만 원에서 132.9만 원으로 약 9.2만 원 많아져요. 기금이 바닥나는 시점은 2056년에서 2064년으로, 기금 수익률까지 1%p 높이면 2071년까지 늦춰질 것으로 전망돼요.
7. 나는 몇 살부터 받을까?
| 출생연도 | 노령연금 시작 나이 | 조기 수령 가능 나이 |
|---|---|---|
| 1953~1956년생 | 61세 | 56세 |
| 1957~1960년생 | 62세 | 57세 |
| 1961~1964년생 | 63세 | 58세 |
| 1965~1968년생 | 64세 | 59세 |
| 1969년생 이후 | 65세 | 60세 |
노령연금은 가입 기간이 10년 이상이어야 평생 매달 받을 수 있어요. 10년이 안 되면 낸 돈에 이자를 붙여 한 번에 돌려받는 ‘반환일시금’이 돼요. 그래서 9년 몇 개월에서 멈춰 있는 분이라면 ‘10년 채우기’가 가장 큰 갈림길이에요.
8. 일찍 받을까, 늦게 받을까? 숫자로 계산해 보기
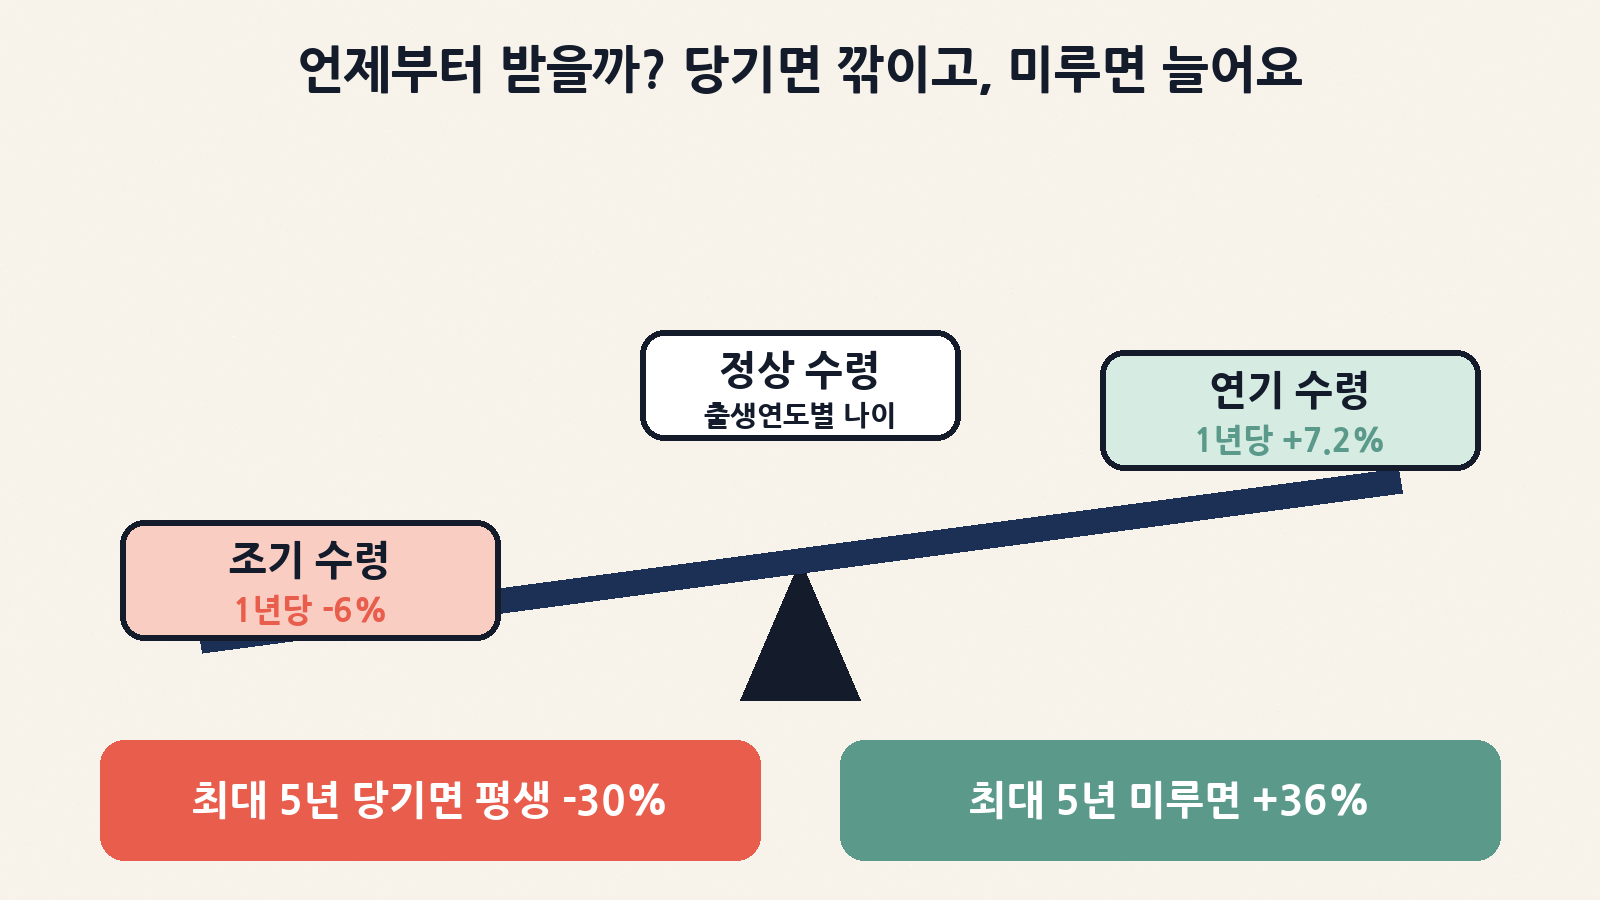
국민연금은 시작 나이를 앞당기거나(조기노령연금) 미룰(연기연금) 수 있어요. 규칙은 단순해요. 당기면 1년당 6%씩 깎이고(최대 5년, -30%), 미루면 1년당 7.2%씩 늘어요(최대 5년, +36%). 정상 연금이 월 100만 원인 1969년생(65세 시작)을 예로 단순 계산해 볼게요. 물가 반영과 부양가족연금은 빼고 계산한 ‘감 잡기용’ 숫자예요.
| 선택 | 시작 나이 | 월 연금 | 단순 계산 포인트 |
|---|---|---|---|
| 5년 조기 | 60세 | 70만 원 (평생) | 정상 수령자보다 5년간 총 4,200만 원 먼저 받음. 정상 수령자가 월 30만 원씩 따라잡으면 약 140개월 → 76세 무렵 역전 |
| 정상 | 65세 | 100만 원 | 기준 |
| 5년 연기 | 70세 | 136만 원 | 5년간 못 받은 6,000만 원을 월 36만 원씩 메우면 약 167개월 → 84세 무렵 역전 |
| 따져볼 것 | 조기 수령 | 연기 수령 |
|---|---|---|
| 유리할 수 있는 경우 | 당장 소득이 없고 생활비가 급할 때, 건강이 걱정될 때 | 계속 일해서 소득이 있을 때, 건강하고 장수 가족력이 있을 때 |
| 조건 | 가입 10년 이상 + 소득 있는 일을 하지 않을 것 | 노령연금 수급권이 있으면 신청 (50~100% 부분 연기도 가능) |
| 숨은 주의점 | 받는 중 일정 소득이 생기면 그 기간 지급 정지 | 연금액이 늘면 연금소득세·건강보험료·기초연금에 영향 가능 |
참고로 정상 나이에 받더라도 시작 후 5년 안에 월평균 소득이 ‘A값+200만 원’(2026년 기준 519만 원) 이상이면 소득에 따라 연금이 일부 깎여요(최대 절반). 일할 계획이 있다면 연기 수령과 함께 비교해 볼 만해요.
9. 국민연금만으론 부족할 때: 노후 소득 3층 집
이번 통계가 보여 주듯 국민연금 하나만으로는 생활비를 다 채우기 어려울 수 있어요. 그래서 흔히 노후 소득을 ‘3층 집’에 비유해요.
| 층 | 무엇 | 핵심 포인트 |
|---|---|---|
| 1층 (바닥) | 국민연금 + 기초연금 | 기초연금은 만 65세 이상 소득 하위 계층 대상, 2026년 단독가구 월 최대 34만 9,700원 |
| 2층 | 퇴직연금 (DB·DC·IRP) | 회사를 옮길 때 받은 퇴직금은 IRP에 넣어 두면 연금으로 받을 수 있어요 |
| 3층 | 개인연금 (연금저축 등) | 세액공제 혜택이 있지만 ‘예상 연금액’ 계산은 꼼꼼히 확인해야 해요 |
1층이 얇을수록 2·3층이 중요해지지만, 순서상 1층(국민연금 가입 기간)을 먼저 두껍게 만드는 게 가장 가성비가 좋은 경우가 많아요. 국민연금은 물가에 맞춰 매년 금액이 조정되고, 평생 나오는 연금이라는 장점이 있거든요.
10. 오늘 밤 해 볼 ‘내 연금 점검’ 체크리스트
| 순서 | 할 일 | 어디서·어떻게 | 왜 중요할까 |
|---|---|---|---|
| 1 | 내 가입 기간과 예상 연금액 확인 | 국민연금공단 홈페이지 ‘내 연금 알아보기’ 또는 ‘내 곁에 국민연금’ 앱 | 10년까지 몇 개월 남았는지가 첫 갈림길이에요 |
| 2 | 빈 기간(납부예외·적용제외) 찾기 | 가입내역 조회에서 비어 있는 기간 확인 | 실직·경력단절·군복무 기간은 ‘추후납부’ 대상일 수 있어요 |
| 3 | 추후납부(추납) 검토 | 공단 지사·홈페이지 신청, 최대 119개월, 최대 60회 분할 가능 | 지금 보험료로 과거 기간을 사서 가입 기간을 늘려요 |
| 4 | 예전에 받은 반환일시금 확인 | 공단 상담(1355) | 돌려받았던 돈을 이자와 함께 ‘반납’하면 그 기간이 되살아나요 |
| 5 | 전업주부·학생이라면 임의가입 검토 | 18세 이상 60세 미만이면 본인이 희망해 가입 가능 | 가입 기간이 길수록 연금이 커져요 |
| 6 | 60세가 됐는데 10년이 안 된다면 | 임의계속가입 신청 (65세 생일 전까지) | 10년을 채우면 일시금이 아닌 평생 연금으로 바뀌어요 |
| 7 | 크레딧 확인 | 2026년 이후 출산(첫째부터 12개월)·제대(최대 12개월) | 보험료를 안 내도 가입 기간을 더 인정받아요 |
| 8 | 저소득 지역가입자라면 보험료 지원 확인 | 공단 지사 문의 | 보험료 절반을 최대 12개월 지원받을 수 있어요 |
| 9 | 부모님 연금 시작 시기 함께 계산 | 조기·정상·연기 3가지로 월 금액 비교 | 건보료·기초연금 영향까지 같이 봐야 해요 |
| 10 | 퇴직연금·개인연금 한 번에 보기 | 금융감독원 ‘통합연금포털’ | 2·3층 연금이 얼마나 쌓였는지 한 화면에서 확인해요 |
오늘 할 일 딱 하나만 고르라면: 내 국민연금 가입 기간 확인이에요. 숫자 하나만 알아도 “추납을 할지, 임의가입을 할지, 그냥 꾸준히 낼지”가 훨씬 또렷해져요.
11. 자주 묻는 질문
| 질문 | 답 |
|---|---|
| Q. 기금이 바닥나면 연금을 못 받나요? | 2026년 개정법에 ‘국가가 지급을 보장해야 한다’는 책무가 명확히 들어갔어요. 기금 소진 시점도 개혁으로 늦춰질 전망이에요. |
| Q. 보험료가 오르면 손해 아닌가요? | 내는 돈이 늘어나는 만큼 받는 돈도 늘어요(정부 계산 기준 총보험료 +5,414만 원, 총연금 +2,169만 원, 현재가치). 다만 젊은 세대일수록 부담이 커진다는 지적도 있어요. |
| Q. 이미 받고 있는 부모님 연금도 43%로 오르나요? | 아니에요. 이미 받고 있는 수급자에게는 바뀐 소득대체율이 적용되지 않아요. 대신 연금액은 매년 물가에 맞춰 조정돼요. |
| Q. 66% 통계를 보면 국민연금은 의미 없나요? | 현재 수급자 중 가입 기간이 짧은 분이 많아서 생긴 숫자예요. 100만 원 이상 받는 사람도 약 15%(계산값) 있어요. 가입 기간과 소득이 클수록 금액이 커지니, 기간을 늘리는 게 핵심이에요. |
마무리: ‘800만 명’보다 중요한 ‘내 숫자’
오늘 뉴스의 숫자를 다시 정리하면, 국민연금을 받는 사람은 806만 명(1~7월 누계)으로 11년 새 두 배가 됐고, 7월 한 달 수급자 786만 명 가운데 66.0%가 월 60만 원 미만이었어요. 2030년엔 수급자가 1,000만 명을 넘을 전망이에요. 그리고 올해부터는 보험료 9.5%·소득대체율 43%라는 새 규칙이 적용되고 있어요.
이 숫자들이 말하는 건 “연금이 무의미하다”가 아니라 “가입 기간이 곧 연금액”이라는 사실이에요. 이번 주말이 가기 전에 앱이나 홈페이지에서 내 가입 기간을 한 번 확인해 보세요. 테크부터 경제, 생활까지, 복잡한 소식을 쉽게 풀어보는 모릭월드였어요. 편안한 일요일 밤 보내세요!