테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
일요일 점심, 요즘 경제 뉴스에서 유난히 자주 보이는 말이 있어요. 바로 “미국 10년물 국채금리, 24년 만에 최고”예요. 미국 정부가 10년 동안 돈을 빌릴 때 내는 이자율이 장중 5.3%대까지 올라가 2002년 이후 가장 높은 수준을 찍었거든요. 9일(현지시간) 종가는 5.24%로 조금 내려왔지만, 여전히 한 달 전(4.83%)보다 훨씬 높아요.
“미국 정부 이자가 나랑 무슨 상관이야?” 싶으시죠. 그런데 이 숫자는 전 세계 금리의 기준점 같은 역할을 해서, 미국 집값과 주식은 물론 우리나라 국고채 금리와 내 주택담보대출 금리에까지 영향을 줘요. 오늘은 국채금리가 뭔지, 왜 이렇게 올랐는지, 그리고 내 지갑에는 어떤 의미인지 초보 눈높이로 풀어 볼게요.
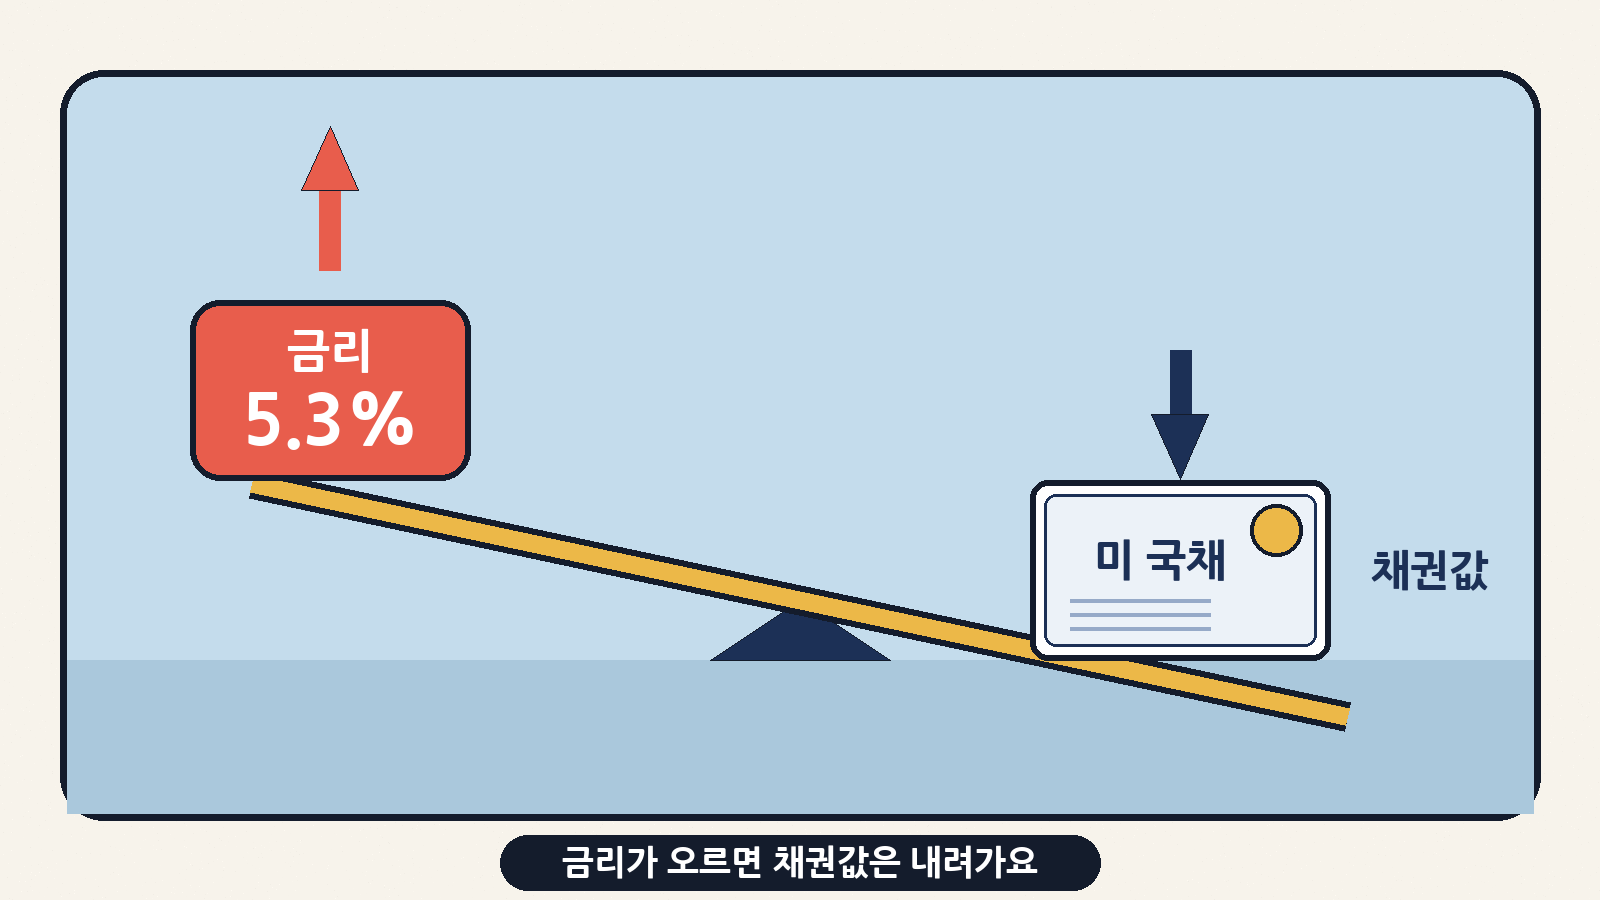
미국 10년물 국채금리가 10월 첫째 주 장중 5.3%대로 올라 2002년 이후 최고를 기록했어요. 연준의 추가 금리 인상 전망, 늘어나는 미국 나랏빚과 국채 발행, 장기 투자에 대한 ‘위험 수당'(기간 프리미엄) 상승이 겹친 결과예요. 국채 입찰에 수요가 몰리며 9일엔 5.24%로 숨을 골랐지만, 월가 전망은 4.75%~5.25%로 엇갈려요. 미국 모기지 금리는 7.40%, 우리 국고채 10년물도 4.4% 안팎까지 올라와 대출 금리에 부담이 되고 있어요.
오늘의 핵심 숫자
| 항목 | 숫자 | 한 줄 설명 |
|---|---|---|
| 미 10년물 국채금리 장중 최고(10월 7일) | 약 5.36% | 2002년 4월 이후 최고 수준 |
| 미 10년물 종가(10월 9일) | 5.24% | 전주 금요일보다 0.04%p 내려 숨 고르기 |
| 한 달 전(9월 9일) 10년물 | 4.83% | 한 달 새 0.41%p(41bp) 상승 |
| 미 30년물 장중 최고(10월 7일) | 약 5.73% | 역시 24년 만의 최고, 9일 종가 5.60% |
| 10년물 국채 입찰 낙찰금리(10월 7일) | 5.3% | 390억 달러어치, 2000년 이후 가장 높은 낙찰금리 |
| 미국 30년 고정 모기지 금리(10월 8일) | 7.40% | 7주 연속 상승, 2023년 11월 이후 최고 |
| 한국 국고채 10년물(10월 8일) | 4.395% | 미국 금리 따라 함께 상승 |
| 한국 은행 신규 주담대 평균(8월) | 4.66% | 3년 9개월 만에 최고 |
1. “국채금리”가 뭐예요?
국채는 나라가 돈을 빌리면서 써 주는 차용증이에요. 미국 정부가 “10년 뒤에 원금을 돌려주고, 그동안 이자를 줄게요”라고 약속하며 파는 차용증이 바로 미국 10년물 국채예요. 그리고 이 차용증을 지금 시장 가격에 샀을 때 1년에 몇 % 이자를 받는 셈인지가 국채금리(수익률)예요.
미국은 세계에서 가장 믿을 만한 빌리는 사람으로 통해요. 그래서 미국 10년물 금리는 “가장 안전한 곳에 10년 맡기면 받는 이자”라는 세계 금리의 기준선이 돼요. 이 기준선이 오르면 기업, 가계, 다른 나라 정부가 돈을 빌릴 때의 이자도 덩달아 오르기 쉬워요.
| 용어 | 쉬운 뜻 | 오늘 기사에서는 |
|---|---|---|
| 국채 | 나라가 돈을 빌리며 발행하는 차용증 | 미국 재무부가 발행 |
| 10년물 | 10년 뒤에 원금을 갚는 국채 | 세계 장기금리의 기준점 |
| 국채금리(수익률) | 지금 가격으로 샀을 때 연간 받는 이자율 | 장중 5.3%대, 24년 만의 최고 |
| bp(베이시스포인트) | 0.01%포인트 | 41bp = 0.41%포인트 |
| 입찰 | 정부가 새 국채를 경매로 파는 것 | 10월 7일 10년물 390억 달러 입찰 |
| 기간 프리미엄 | 오래 묶어 두는 대가로 더 얹어 달라는 ‘위험 수당’ | 올해 크게 올라 금리 상승의 큰 몫 |
2. 금리와 채권값은 시소처럼 움직여요
초보 분들이 가장 헷갈려 하는 부분이에요. 뉴스에서 “국채금리 급등”이라고 하면, 그건 곧 “국채 가격 급락”과 같은 말이에요. 왜 그런지 간단한 예로 볼게요.
| 상황(쉬운 예시) | 내가 가진 옛날 채권 | 새로 나온 채권 | 결과 |
|---|---|---|---|
| 작년에 산 채권 | 100만 원, 해마다 이자 4만 원(4%) | – | – |
| 시장 금리가 5%로 오름 | 여전히 이자 4만 원 | 100만 원에 이자 5만 원(5%) | 누가 내 4% 채권을 100만 원에 사겠어요? |
| 내 채권을 팔려면 | 값을 깎아 줘야 팔림 | – | 금리 ↑ = 채권값 ↓ |
그래서 금리가 오르면 이미 채권을 가진 사람은 평가 손실을 보고, 새로 사는 사람은 더 높은 이자를 받을 기회를 얻어요. 실제로 채권 가격이 떨어지는데도 돈이 채권으로 몰려들고 있어요. 10월 1일까지 닷새 동안 채권 펀드·ETF에 264억 달러가 들어왔는데, 직전 4주 평균(102억 달러)의 2.5배가 넘어요.
3. 한 달 사이 무슨 일이 있었나
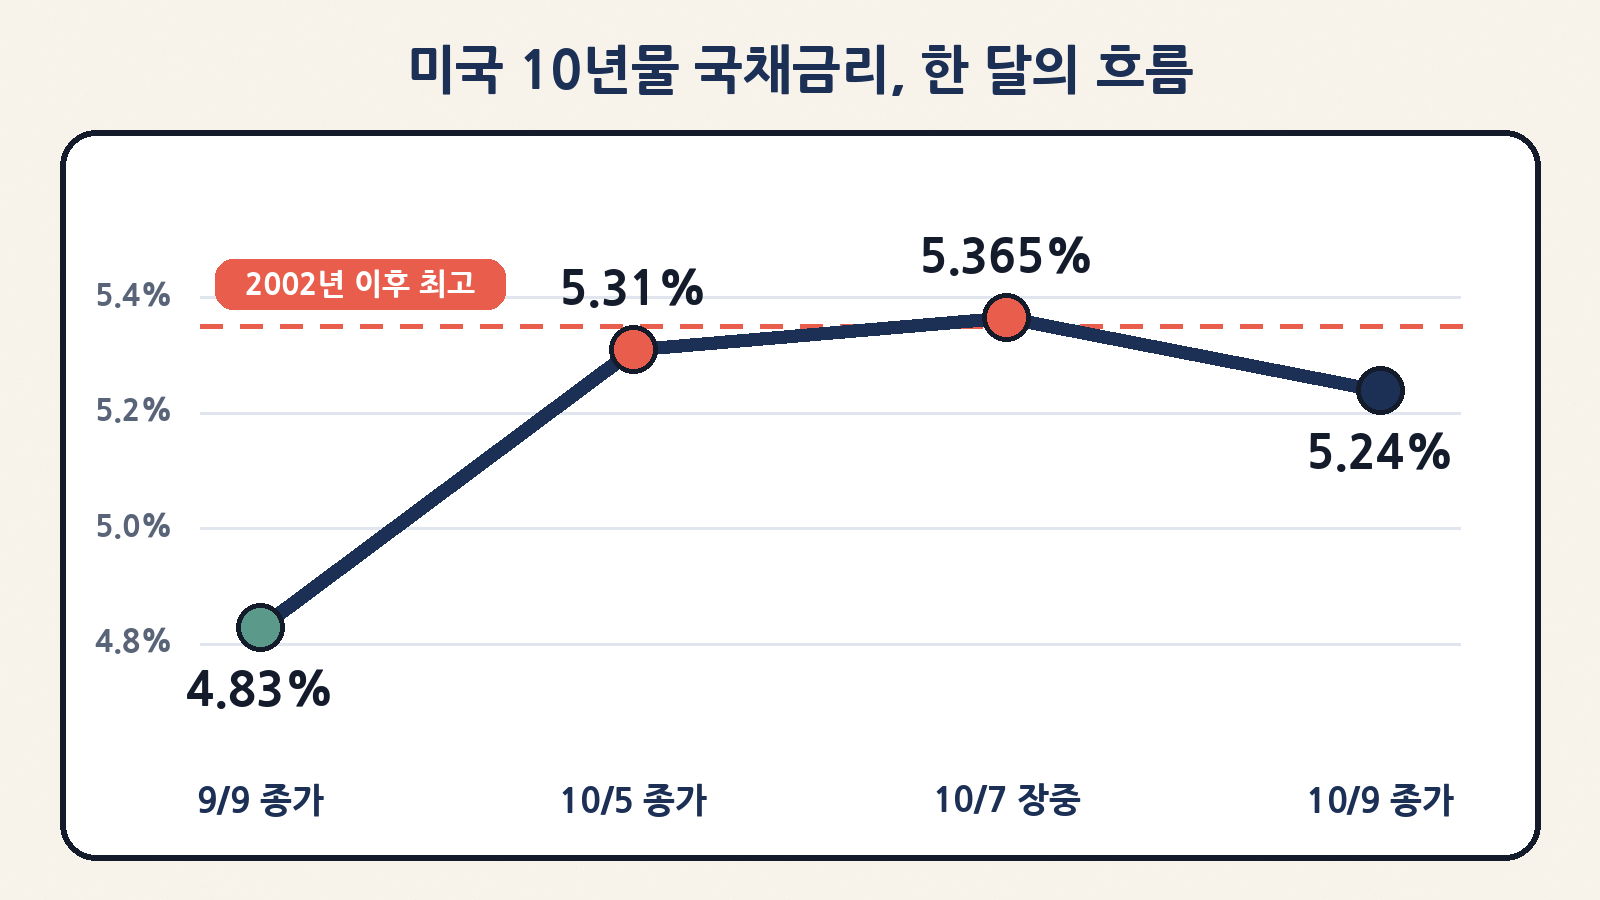
흐름을 날짜별로 짚어 볼게요. 9월 9일 4.83%였던 10년물 금리는 연준이 9월 16일 기준금리를 3.75~4.00%로 올린 뒤 가파르게 뛰었어요. 10월 1일 장중 5.342%로 2007년 고점을 넘어섰고, 10월 5일엔 장중 5.349%(종가 5.31%)로 2002년 4월 이후 최고를 다시 썼어요. 10월 7일에는 장중 약 5.36%까지 올랐다가 10년물 입찰에 수요가 몰리면서 상승폭을 줄였고, 9일엔 5.24%로 마감하며 한숨 돌렸어요.
4. 왜 이렇게 올랐을까요?
원인은 하나가 아니라 여러 개가 겹쳤어요. 쉽게 네 가지로 정리해 볼게요.
| 이유 | 쉬운 설명 | 숫자로 보면 |
|---|---|---|
| 연준의 금리 인상 | 미국 중앙은행이 물가를 잡으려 3년 만에 금리를 올렸고, 더 올릴 수 있다고 시사 | 기준금리 3.75~4.00%, 연말까지 1회 이상 추가 인상 확률 약 85%(10월 7일 선물시장 기준, 월러 이사 언급) |
| 실질금리 상승 | 물가를 빼고 남는 ‘진짜 이자’가 올라감 | 10년 실질금리 2.46% → 2.91%(9월 9일~10월 9일) |
| 기간 프리미엄 상승 | 오래 빌려주는 위험에 대해 투자자들이 더 높은 대가를 요구 | 연준 모형 추정치 0.58%(1월 2일) → 1.08%(10월 2일), 2012년 이후 최고 |
| 나랏빚과 국채 공급 | 빚이 늘어 국채를 많이 찍으니 사 줄 사람을 찾으려면 이자를 더 줘야 함 | 미 연방정부 부채 40조 달러 이상 |
흥미로운 점은 이번 상승이 “물가가 더 오를 거라는 걱정” 때문만은 아니라는 거예요. 같은 기간 물가 기대를 반영하는 지표는 거의 그대로였고, 대부분은 실질금리와 위험 수당이 끌어올렸어요. 시장이 “앞으로도 꽤 오랫동안 금리가 높을 것”이라고 받아들이고 있다는 뜻이에요.
친구에게 돈을 빌려줄 때를 생각해 보세요. 1주일 빌려줄 때보다 10년 빌려줄 때 ‘그동안 무슨 일이 생길지 모르니 이자를 좀 더 줘’라고 하고 싶죠. 게다가 그 친구가 여기저기서 계속 돈을 빌리고 있다면 더 높은 이자를 부르게 돼요. 지금 미국 국채 시장이 딱 그런 분위기예요.
5. 그래도 “사겠다는 사람”은 많았어요
금리가 너무 오르면 “아무도 미국 국채를 안 사는 거 아냐?” 하는 걱정이 나와요. 그런데 이번 주 입찰 결과는 반대였어요. 24년 만의 높은 금리가 오히려 사려는 사람을 불러 모았거든요.
| 입찰(현지시간) | 규모 | 낙찰금리 | 수요 신호 |
|---|---|---|---|
| 3년물(10월 6일) | 580억 달러 | – | 이번 주 세 차례 입찰 중 첫 번째 |
| 10년물(10월 7일) | 390억 달러 | 5.3%(2000년 이후 최고, 9월 4.834%) | 응찰배율 2.77, 해외 중앙은행 등 간접 응찰 80.3%(최근 평균 72.4%), 딜러 인수 2.5%(평균 9.4%) |
| 30년물(10월 8일) | 220억 달러 | 5.618% | 응찰배율 2.54, 견조한 수요 |
딜러(증권사)가 떠안은 물량이 2.5%에 그쳤다는 건, 실제로 오래 들고 갈 투자자들이 거의 다 사 갔다는 뜻이에요. 그래서 일부에서는 “지금 금리가 고점에 가까워졌다”는 평가도 나와요. 다만 미국 정부 입장에서는 10년 동안 5.3%라는 높은 이자를 내야 하니, 나라 살림 부담은 커지는 셈이에요.
6. 앞으로는? 월가 전망은 제각각
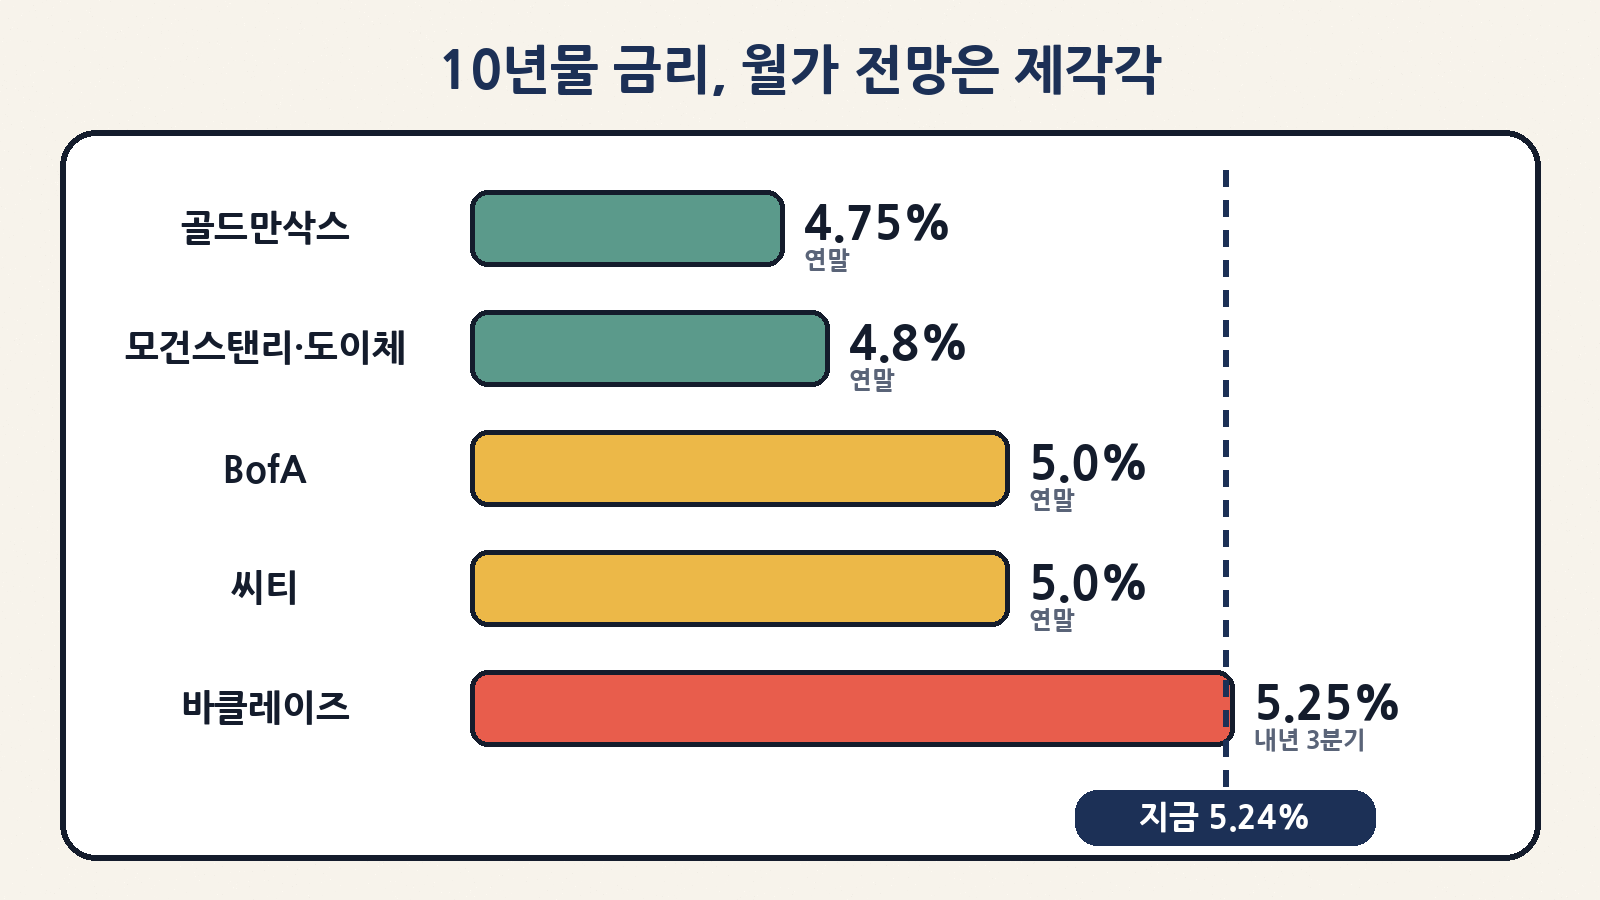
| 기관 | 10년물 전망 | 근거 |
|---|---|---|
| 골드만삭스 | 연말 4.75% | 물가 압력이 생각보다 잘 억제되고 있다고 판단 |
| 모건스탠리·도이체방크 | 연말 4.8% | 시장이 금리 상승 시나리오를 이미 상당 부분 반영 |
| 뱅크오브아메리카(BofA) | 연말 5% | 공식 전망은 5%지만 전략 책임자는 ‘하락보다 상승 위험이 더 크다’ |
| 씨티그룹 | 연말 5% | 중기적으로는 지금보다 낮아질 것 |
| 바클레이즈 | 내년 3분기 5.25%(기존 5%) | 경제가 견조한 한 5% 밑으로 갈 이유가 없다, 30년물은 6%도 가능 |
정리하면 월가의 전망 범위는 4.75~5.25%예요. 지금(5.24%)보다 내려간다는 쪽이 조금 더 많지만, “높은 수준에서 출렁임이 이어질 것”이라는 데에는 대체로 의견이 모여요.
7. 미국 금리가 내 대출까지 오는 길
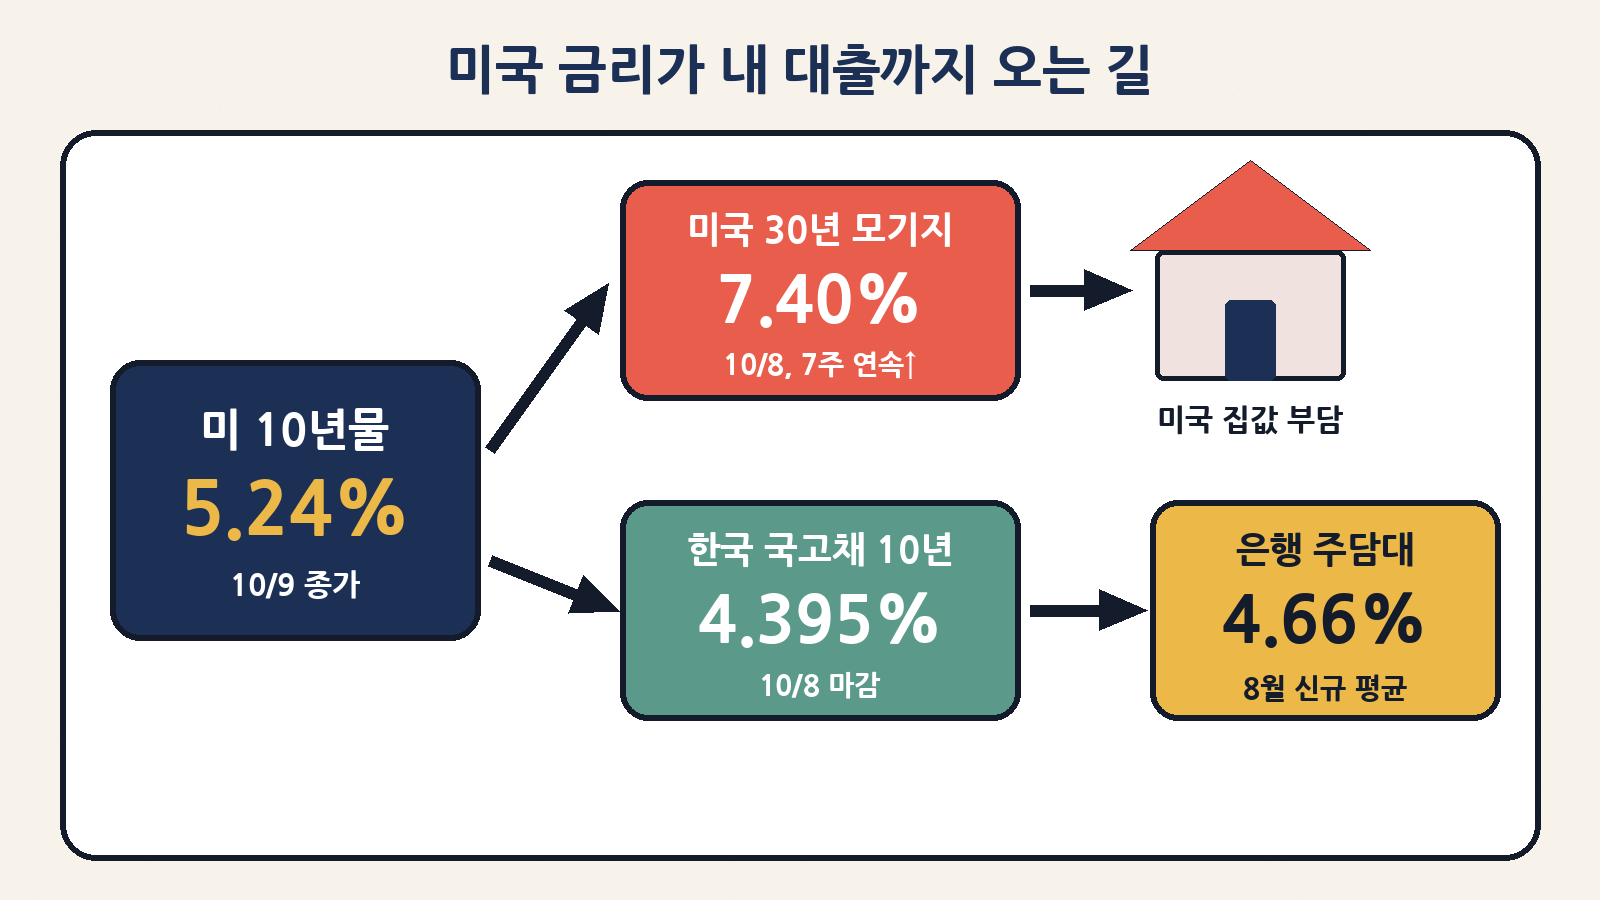
미국 10년물 금리가 오르면 가장 먼저 미국 집 대출(모기지) 금리가 따라 올라요. 미국 30년 고정 모기지 금리는 10월 8일 기준 7.40%로 1년 전(6.30%)보다 1.1%p 높아요. 그리고 이 흐름은 바다 건너 우리 채권시장에도 전해져요.
| 한국 지표 | 숫자 | 의미 |
|---|---|---|
| 국고채 3년물(10월 8일) | 3.983% | 하루 새 0.022%p 상승 |
| 국고채 10년물(10월 8일) | 4.395% | 아시아 시간대 미국 금리 반등을 따라 상승 |
| 은행 신규 주담대 평균(8월) | 4.66% | 넉 달 연속 상승, 2022년 11월 이후 최고(고정형 4.88%, 변동형 4.53%) |
| 5대 은행 5년 주기형 주담대(10월 6일) | 4.82~6.68% | 시장금리 상승이 더 반영되면 상단이 7%대를 위협할 수 있다는 관측 |
| 한국은행 기준금리 | 3.00% | 7·8월 연속 인상, 10월 22일 금통위에서 다시 결정 |
| 원/달러 환율(10월 8일 주간 종가) | 1,338.5원 | 한글날 연휴 전 마지막 거래일, 미국 금리 급등에도 원화는 1,330~1,340원대에서 비교적 버티는 중 |
국고채와 은행채 금리가 오르면 은행이 돈을 구하는 비용(조달비용)이 올라가고, 시차를 두고 고정형·혼합형 주담대 금리에 반영돼요. 금리가 조금만 올라도 매달 갚는 돈은 꽤 커져요. 6억 원을 30년 동안 원리금균등 방식으로 빌린 경우를 계산해 보면 이렇습니다.
| 대출 금리 | 월 상환액(6억 원·30년·원리금균등) | 4.66% 대비 |
|---|---|---|
| 4.66%(8월 평균) | 약 310만 원 | – |
| 5% | 약 322만 원 | +약 12만 원 |
| 6% | 약 360만 원 | +약 50만 원 |
| 7% | 약 399만 원 | +약 89만 원 |
| 8% | 약 440만 원 | +약 130만 원 |
위 계산은 금리가 만기까지 그대로라는 가정이에요. 실제 금리는 상품, 신용도, 우대 조건에 따라 달라요. 다만 금리 1%p 차이가 매달 수십만 원이 된다는 감각은 꼭 기억해 두세요.
8. 내 생활에는 어떤 의미일까요?
| 내 생활 영역 | 영향 | 이렇게 해 보세요 |
|---|---|---|
| 주택담보대출 | 고정·혼합형 금리 상승 압력 | 금리 재산정 시기를 확인하고, 여러 은행 금리를 비교 |
| 예금·적금 | 높은 금리 환경이 이어지면 예금 금리도 쉽게 내려가지 않음 | 만기 길이를 나눠 가입해 금리 변화에 대비 |
| 채권·채권 ETF 투자 | 새로 사면 높은 이자, 이미 가진 장기채는 가격 변동이 큼 | 만기가 길수록 금리 변화에 더 크게 출렁인다는 점 이해하기 |
| 주식 투자 | 금리가 높으면 성장주에 부담, 증시 변동성 확대 | 금리 발표 일정이 있는 주에는 무리한 매매 피하기 |
| 해외여행·직구 | 원화가 비교적 강해 환전 부담은 덜한 편 | 환율은 언제든 움직일 수 있으니 나눠서 환전 |
다음 주 체크리스트
| 일정(한국 시간) | 왜 볼까요 |
|---|---|
| 10월 14일(수) 밤 9시 30분, 미국 9월 소비자물가(CPI) | 물가가 높게 나오면 연준 추가 인상 기대와 국채금리가 다시 오를 수 있음 |
| 10월 22일(목), 한국은행 금통위 | 기준금리 3.00% 동결이냐 3연속 인상이냐 |
| 10월 29일(목) 새벽, 미국 FOMC 결과(10월 27~28일 회의) | 연준이 연말 전 추가 인상에 나설지 |
| 매주 목요일, 미국 모기지 금리 발표 | 미국 장기금리가 실물 대출로 얼마나 번지는지 확인 |
마무리
정리하면, 미국 10년물 국채금리는 연준의 금리 인상, 늘어나는 나랏빚, 오래 빌려주는 데 대한 위험 수당이 겹치며 24년 만에 가장 높은 5.3%대까지 올라왔어요. 입찰에 수요가 몰리며 5.24%로 한숨 돌렸지만, 월가도 방향을 두고 의견이 갈릴 만큼 불확실성이 커요. 이 숫자는 바다 건너 우리 국고채와 주담대 금리까지 이어지니, 대출이 있으신 분이라면 다음 주 미국 물가 발표와 22일 금통위를 꼭 챙겨 보세요. 다음에도 복잡한 숫자를 쉽게 풀어 드릴게요.