좋은 토요일 아침입니다. 이번 주 뉴욕증시는 정말 정신없었는데요, 금요일 밤(한국 시간 13일 밤~14일 새벽)에는 한 주를 마무리하는 숫자가 하나 더 나왔습니다. 미국의 10월 생산자물가(PPI)입니다. 제목만 보면 헷갈립니다. “예상보다 덜 올랐다”는 기사와 “4년 만에 가장 많이 올랐다”는 기사가 동시에 나왔거든요. 둘 다 맞는 말입니다. 오늘은 이 수수께끼를 풀면서 ‘한 달 상승률’과 ‘1년 상승률’을 따로 읽는 법을 배우고, 금요일 마감과 이번 주 성적표, 그리고 다음 주 달력까지 한 번에 정리해 보겠습니다.
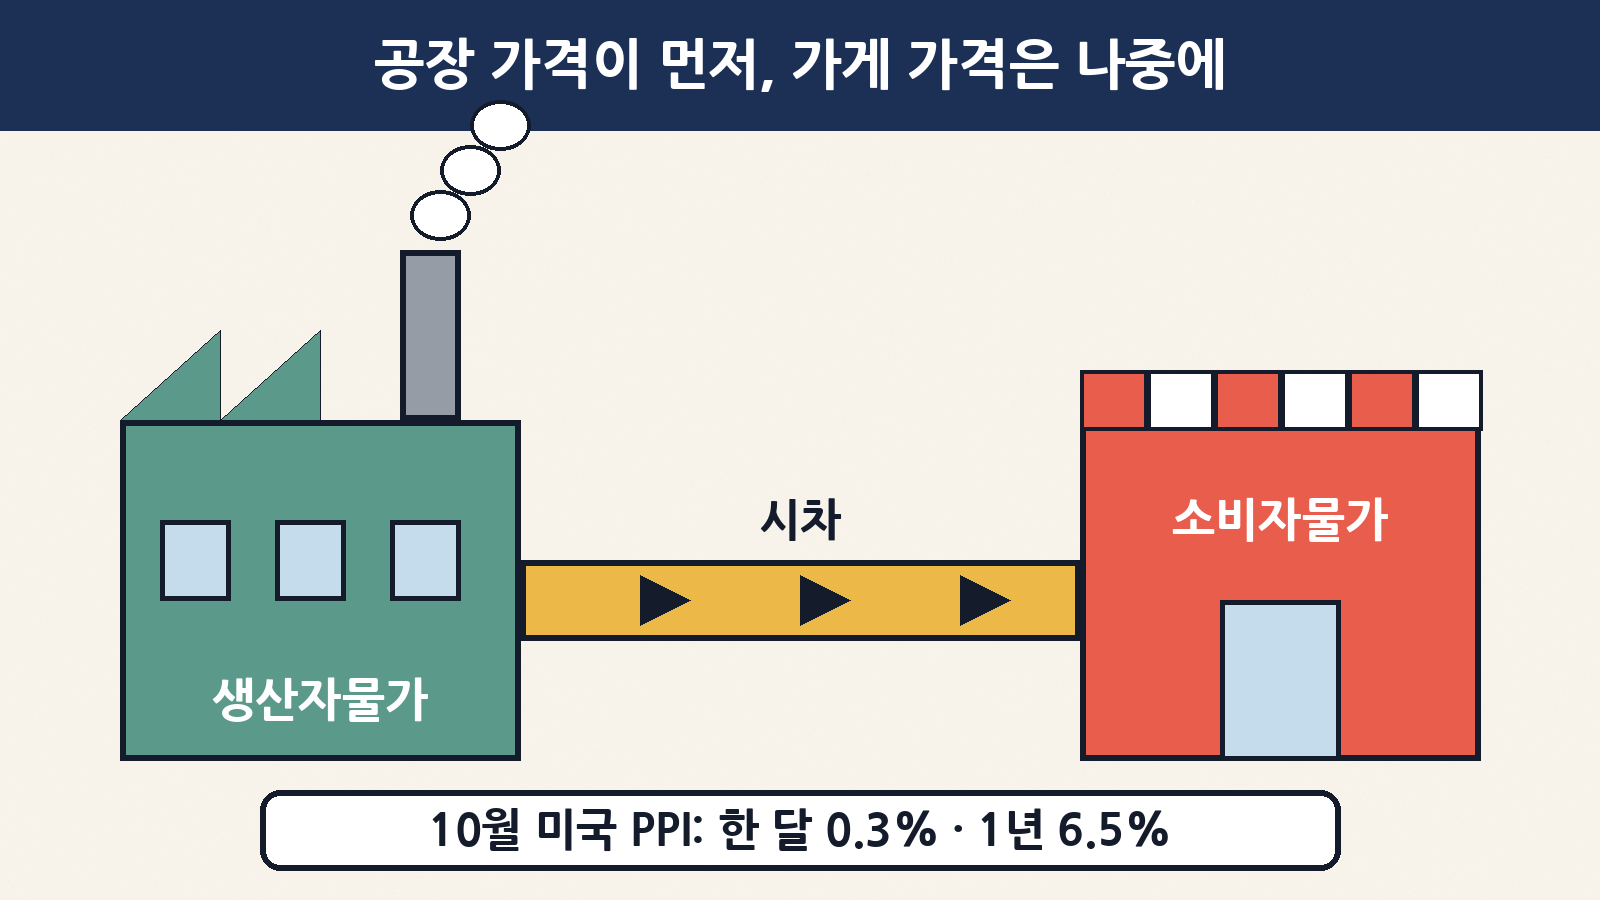
3줄 요약: 오늘 아침 꼭 알아 둘 숫자
| 무엇 | 숫자 | 한 줄 뜻 |
|---|---|---|
| 미국 10월 생산자물가(전월 대비) | +0.3% (예상 +0.4%) | 한 달 오름폭은 예상보다 작았다 |
| 미국 10월 생산자물가(전년 대비) | +6.5% (9월 6.3%) | 1년 오름폭은 2022년 11월 이후 최고 |
| S&P 500 이번 주 | +2.51% (금요일 −0.40%) | 4주 연속 하락을 끊고 주간 반등 |
| 엔비디아 | 금요일 −2.01%, 6주 연속 주간 하락 | 2012년 10월 이후 가장 긴 연속 하락 |
| 12월 미국 금리 인상 확률 | 0.25%p 인상 89.7% · 0.5%p 인상 10.3% | 시장은 ‘12월 인상’을 거의 기정사실로 본다 |
생산자물가(PPI)가 뭔가요? 먼저 용어부터
우리가 마트에서 보는 가격은 소비자물가(CPI)입니다. 그보다 한 단계 앞, 즉 회사가 물건이나 서비스를 팔 때 받는 값을 모아 놓은 것이 생산자물가(PPI)예요. 흔히 ‘도매물가’라고도 부릅니다. 공장 출고가가 오르면 몇 주~몇 달 뒤 가게 가격에도 번지는 경우가 많아서, PPI는 소비자물가의 ‘예고편’으로 불립니다. 미국 PPI는 상품만이 아니라 서비스(약 68%)까지 포함하는 넓은 지표라는 점도 알아 두면 좋습니다.
| 용어 | 쉬운 뜻 | 오늘 숫자에서 |
|---|---|---|
| 생산자물가(PPI) | 회사가 팔 때 받는 가격의 변화 | 10월 +0.3% |
| 최종수요(Final demand) | 소비·투자·정부·수출로 최종적으로 팔린 것 기준의 대표 PPI | 헤드라인 숫자가 바로 이것 |
| 근원 PPI | 값이 출렁이는 식품·에너지를 뺀 PPI, ‘기초 체력’에 가깝다 | +0.3% (예상과 같음), 1년 +5.0% |
| 전월 대비 | 지난달과 비교한 변화, ‘최근 속도’ | 9월 +1.4% → 10월 +0.3% |
| 전년 대비 | 1년 전 같은 달과 비교한 변화, ‘누적 거리’ | 9월 6.3% → 10월 6.5% |
| 기저효과 | 비교 대상(작년 숫자)이 낮거나 높아서 생기는 착시 | 작년 10월이 상대적으로 낮았던 영향 |
| bp(베이시스포인트) | 0.01%p. 25bp = 0.25%p | 12월 25bp 인상 확률 89.7% |
수수께끼 풀기: 한 달은 ‘덜’, 1년은 ‘더’ 오른 이유
자동차로 비유해 보겠습니다. 전월 대비는 ‘지금 속도계’, 전년 대비는 ‘1년 동안 달려온 총 거리’입니다. 9월에는 PPI가 한 달 만에 1.4%(수정치)나 뛰었어요. 기름값이 급등하던 시기였죠. 10월에는 속도가 0.3%로 크게 줄었습니다. 그런데 총 거리는 이미 많이 달려온 상태라, 한 달을 더 보태면 1년 상승률은 오히려 6.3%에서 6.5%로 늘어납니다. 1년 전 10월에 오른 폭보다 이번 10월에 오른 폭이 더 컸다는 뜻이기도 하고요.
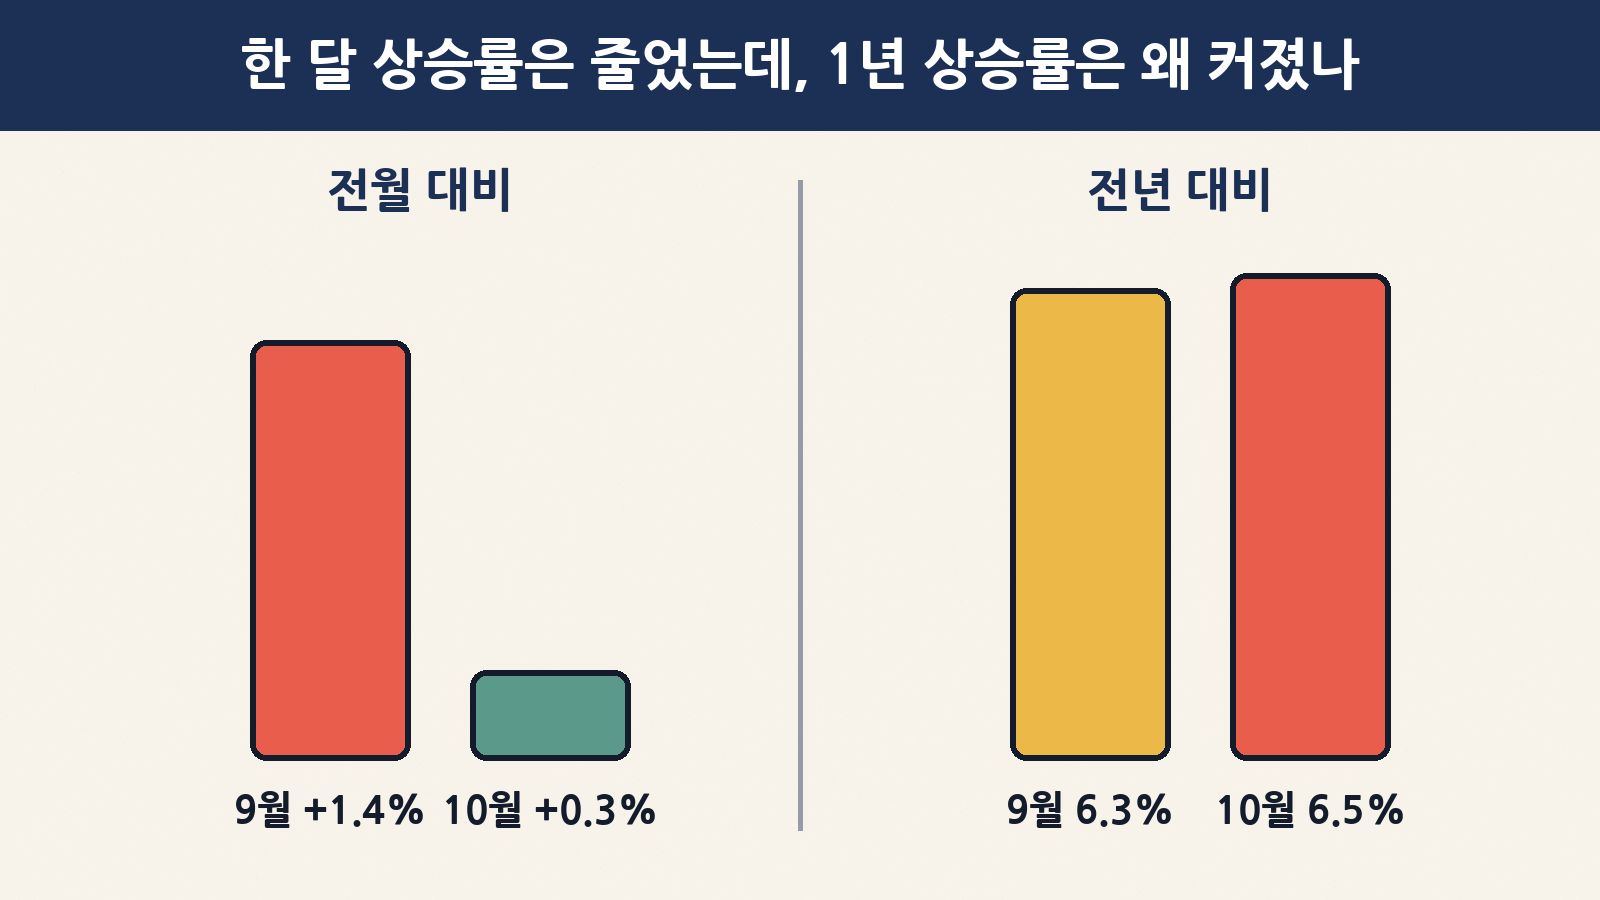
| 구분 | 9월 | 10월 | 읽는 법 |
|---|---|---|---|
| 전월 대비(속도) | +1.4% (수정치) | +0.3% | 속도는 확 줄었다 → “예상보다 덜 올랐다” |
| 전년 대비(누적) | +6.3% | +6.5% | 누적은 더 커졌다 → “4년 만에 최고” |
| 근원 전월 대비 | +0.7% | +0.3% | 기초 체력 쪽 속도도 둔화 |
| 근원 전년 대비 | +5.0% | +5.0% | 제자리, 여전히 높은 수준 |
쉬운 계산 예시: 작년 10월에 100달러였던 ‘공장 출고 바구니’가 올해 10월에는 106.5달러가 되었다는 뜻입니다. 그중 이번 한 달 동안 오른 몫은 약 0.3달러 정도에 불과하고, 나머지 대부분은 그 전 몇 달 동안 이미 쌓인 상승분이에요. 그래서 “이번 달은 좀 나아졌지만, 물가가 높은 상태 자체는 그대로”라고 읽는 것이 정확합니다.
속을 들여다보면: 무엇이 올랐고 무엇이 내렸나
미국 노동부 자료를 보면, 10월에 PPI 오름폭이 줄어든 가장 큰 이유는 에너지입니다. 조사 기간 기준 원유 가격은 10.3%, 디젤은 7.9% 내렸어요. 9월에 10.0% 급등했던 에너지 가격이 10월에는 0.1% 하락으로 돌아섰습니다. 반면 식품과 운송비는 여전히 뜨거웠습니다.
| 항목 | 10월 변화 | 메모 |
|---|---|---|
| 상품 전체 | 전월 +0.5% / 전년 +10.2% | 1년 상승률은 2022년 10월 이후 최고 |
| 식품 | 전월 +1.3% | 2월 이후 가장 큰 오름폭 |
| 에너지 | 전월 −0.1% | 9월 +10.0%에서 하락 전환, 천연가스액은 +21.4% |
| 서비스 전체 | 전월 +0.2% | 5개월 연속 상승, 오름분 4분의 3이 운송·창고 |
| 화물 트럭 운송 | 전월 +3.9% | 물류비가 물가에 번지는 통로 |
| 중간재(가공품) | 전년 +14.6% | 2022년 7월 이후 최대, ‘앞으로 번질 압력’ |
특히 마지막 줄 중간재를 눈여겨볼 만합니다. 중간재는 완성품을 만들기 위해 쓰이는 부품·재료예요. 이 값이 1년 새 14.6%나 올랐다는 것은, 앞으로 완성품 가격에 반영될 ‘대기 물량’이 아직 남아 있을 수 있다는 신호입니다. 시카고 연준의 굴스비 총재도 이날 인터뷰에서 “유가나 관세의 영향을 받지 않는 품목에서도 물가를 낮추는 진전이 멈췄다”고 말했습니다.
금요일 뉴욕증시: 기술주는 빠지고, 나머지는 버텼다
PPI가 예상보다 낮게 나오자 장 초반 분위기는 잠시 좋아졌습니다. 하지만 젠슨 황 전 CEO 사임 여파가 이어진 엔비디아를 중심으로 AI·반도체주가 다시 밀리면서 나스닥과 S&P 500은 하락으로 끝났어요. 흥미로운 점은 AP 통신 집계로 S&P 500 종목의 60% 이상은 올랐다는 것입니다. 덩치 큰 AI 기업 몇 곳이 지수 전체를 끌어내린 날이었던 셈이죠.
| 지표 | 11월 13일(현지) 마감 | 변화 |
|---|---|---|
| 다우존스 | 52,347.55 | +50.46 (+0.10%) |
| S&P 500 | 7,561.67 | −30.73 (−0.40%) |
| 나스닥 | 25,136.27 | −229.82 (−0.91%) |
| 필라델피아 반도체지수 | − | −3.43% |
| 엔비디아 | 162.85달러 | −2.01% (52주 최저) |
| AMD / 브로드컴 | − | −8.75% / −4.76% (전날 급등분 반납) |
| SK하이닉스 ADR / 마이크론 | − | −4.30% / −2.52% |
| 미국 10년물 국채금리 | 약 5.15% | +2bp |
| 공포지수(VIX) | 19선 | 약 +3% |
| 브렌트유 / WTI | 배럴당 약 96달러 / 약 89달러 | 소폭 상승 |
오른 쪽은 헬스케어·금융·에너지였습니다. 일라이 릴리(+1.3%), 비자·마스터카드(각 +1.3%)가 올랐고, 코카콜라는 사상 최고가를 새로 썼어요. 경기에 덜 민감한 ‘방어주’로 돈이 옮겨 간 모습입니다. 마이크로소프트는 세계적 서비스 장애에도 0.2% 올랐습니다.
한 주 성적표: 미국은 반등, 코스피는 뒷걸음
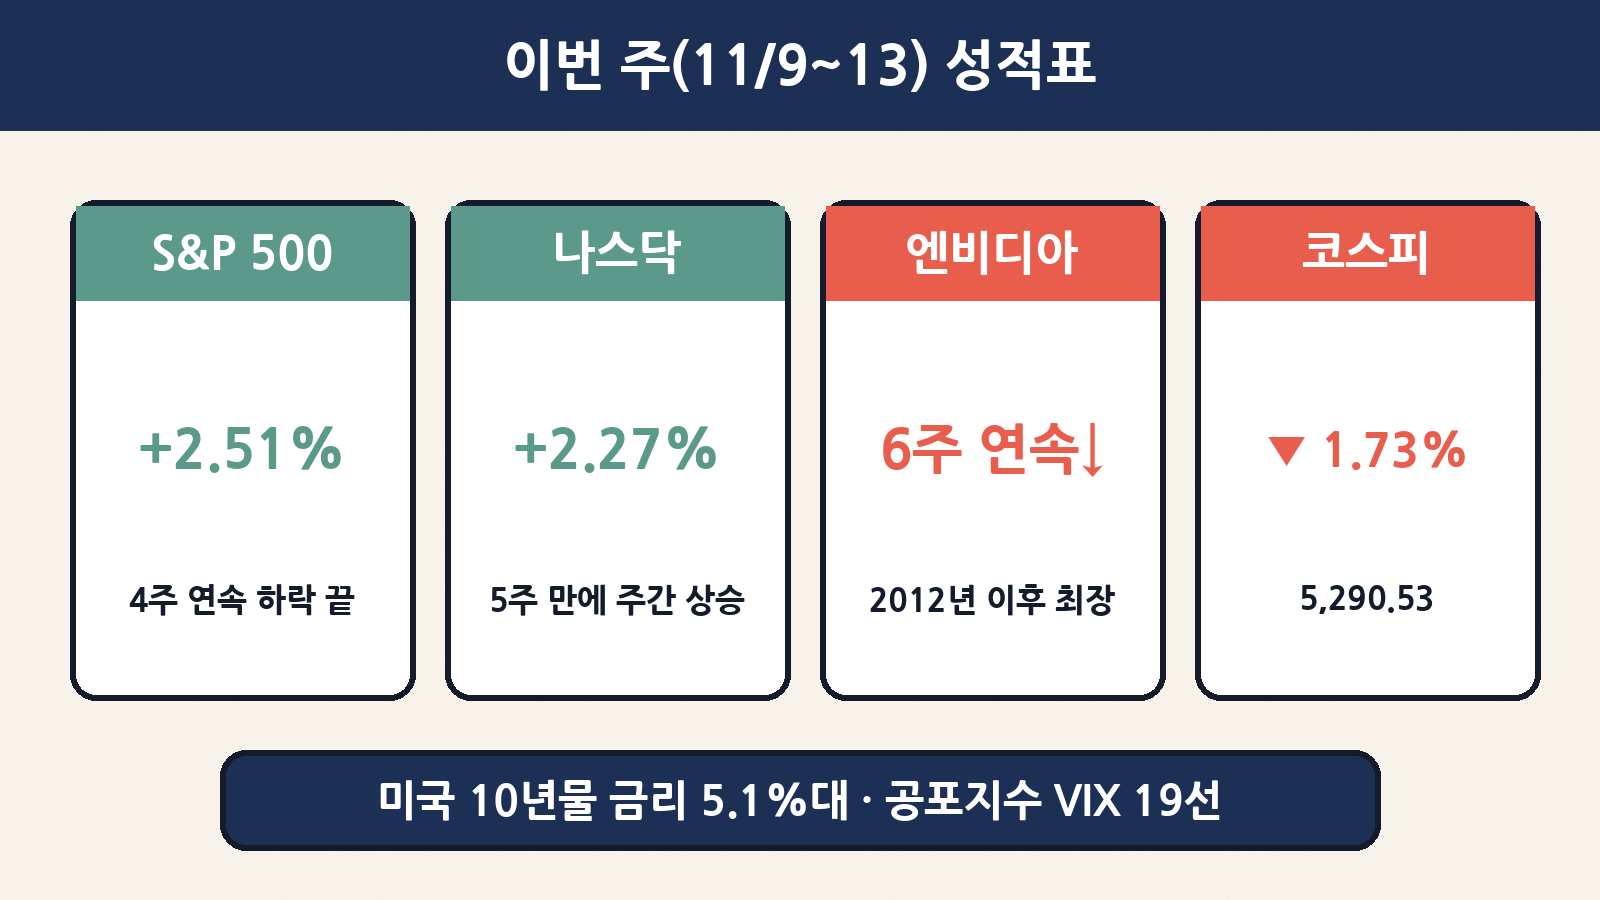
| 시장 | 이번 주 변화 | 포인트 |
|---|---|---|
| S&P 500 | +2.51% | 4주 연속 하락 탈출, 8월 이후 최대 주간 상승 |
| 나스닥 | +2.27% | 5주 만의 주간 상승 |
| 다우존스 | +2.07% | 방어주·금융주가 받쳐 줌 |
| 엔비디아 | 6주 연속 주간 하락 | 2012년 10월 이후 최장 연속 하락 |
| 코스피 | 5,383.80 → 5,290.53 (−1.73%) | 엔비디아 경영 공백 우려가 반도체 대형주에 부담 |
| 코스닥 | 678.41 → 699.66 (+3.13%) | 대형주와 달리 한 주 동안 올랐다 |
S&P 500은 올해 들어 10.5% 오른 상태입니다. 다만 이번 주 상승은 주 초 유가 급락과 코어위브 호실적 등으로 크게 반등했다가 주 후반 엔비디아 이슈로 다시 흔들린 결과라서, “안정을 찾았다”기보다는 “크게 흔들리며 위로 끝났다”에 가깝습니다.
금리 이야기: PPI가 낮게 나왔는데 왜 인상 전망은 그대로일까?
미국 기준금리는 현재 연 3.75~4.00%입니다. 연준(Fed)은 12월 8~9일(한국 시간 10일 새벽 결과 발표) 회의를 엽니다. 이번 주 초 나온 10월 소비자물가가 예상보다 0.1%p씩 높았기 때문에, 생산자물가가 조금 낮게 나왔다고 해서 흐름이 바뀌지는 않았다는 평가가 많습니다. 오히려 CME 페드워치 기준 0.25%p 인상 확률은 하루 새 4.2%p 높아졌고, 0.5%p ‘빅스텝’ 확률은 낮아졌어요. “크게 올릴 걱정은 조금 줄었지만, 올리긴 올린다”로 읽으면 됩니다.
| 12월 FOMC 시나리오 | 시장 확률(13일) | 결과 금리 |
|---|---|---|
| 동결 | 0% | 3.75~4.00% |
| 0.25%p 인상 | 89.7% | 4.00~4.25% |
| 0.5%p 인상 | 10.3% | 4.25~4.50% |
그래서 내 지갑에는? 연결 고리 5가지
미국 도매물가가 우리 생활과 무슨 상관이냐고 생각하실 수 있는데요, 생각보다 길이 여러 개 있습니다.
| 연결 고리 | 어떻게 닿나 | 체크 포인트 |
|---|---|---|
| 환율 | 미국 금리가 오르면 달러가 강해지기 쉽다 → 원화로 사는 수입품·해외여행·직구가 비싸진다 | 금요일 서울 외환시장 원/달러 1,336.7원. 100달러 직구 = 약 13만 3,670원 |
| 대출 금리 | 미국 10년물 금리(5.1%대)가 높으면 한국 시장금리에도 위쪽 압력 | 변동금리 대출이라면 다음 금리 변경일 확인 |
| 해외주식 | AI·반도체 쏠림이 크면 지수 하나보다 몇 종목에 계좌가 흔들린다 | 내 해외주식 중 AI 비중이 몇 %인지 계산 |
| 국내주식 | 엔비디아 소식 → 미국 반도체 → SK하이닉스·삼성전자로 번지는 경로 | 코스피는 이번 주 −1.73%, 코스닥은 +3.13%로 엇갈림 |
| 장바구니 | 미국 식품·운송비 상승은 수입 식품·곡물 가격에 시간차를 두고 영향 | 수입 식재료·커피 등 가격표 변화 관찰 |
예시: 해외주식에 1,000달러를 넣어 두었다면, 금요일 환율(1,336.7원)로 원화 평가액은 약 133만 6,700원입니다. 주가가 그대로여도 환율이 10원 오르면 평가액이 1만 원 늘고, 10원 내리면 1만 원 줄어요. 해외 투자에서는 주가와 환율, 두 개의 숫자를 함께 봐야 하는 이유입니다.
다음 주 달력: 엔비디아 실적과 소매판매가 핵심
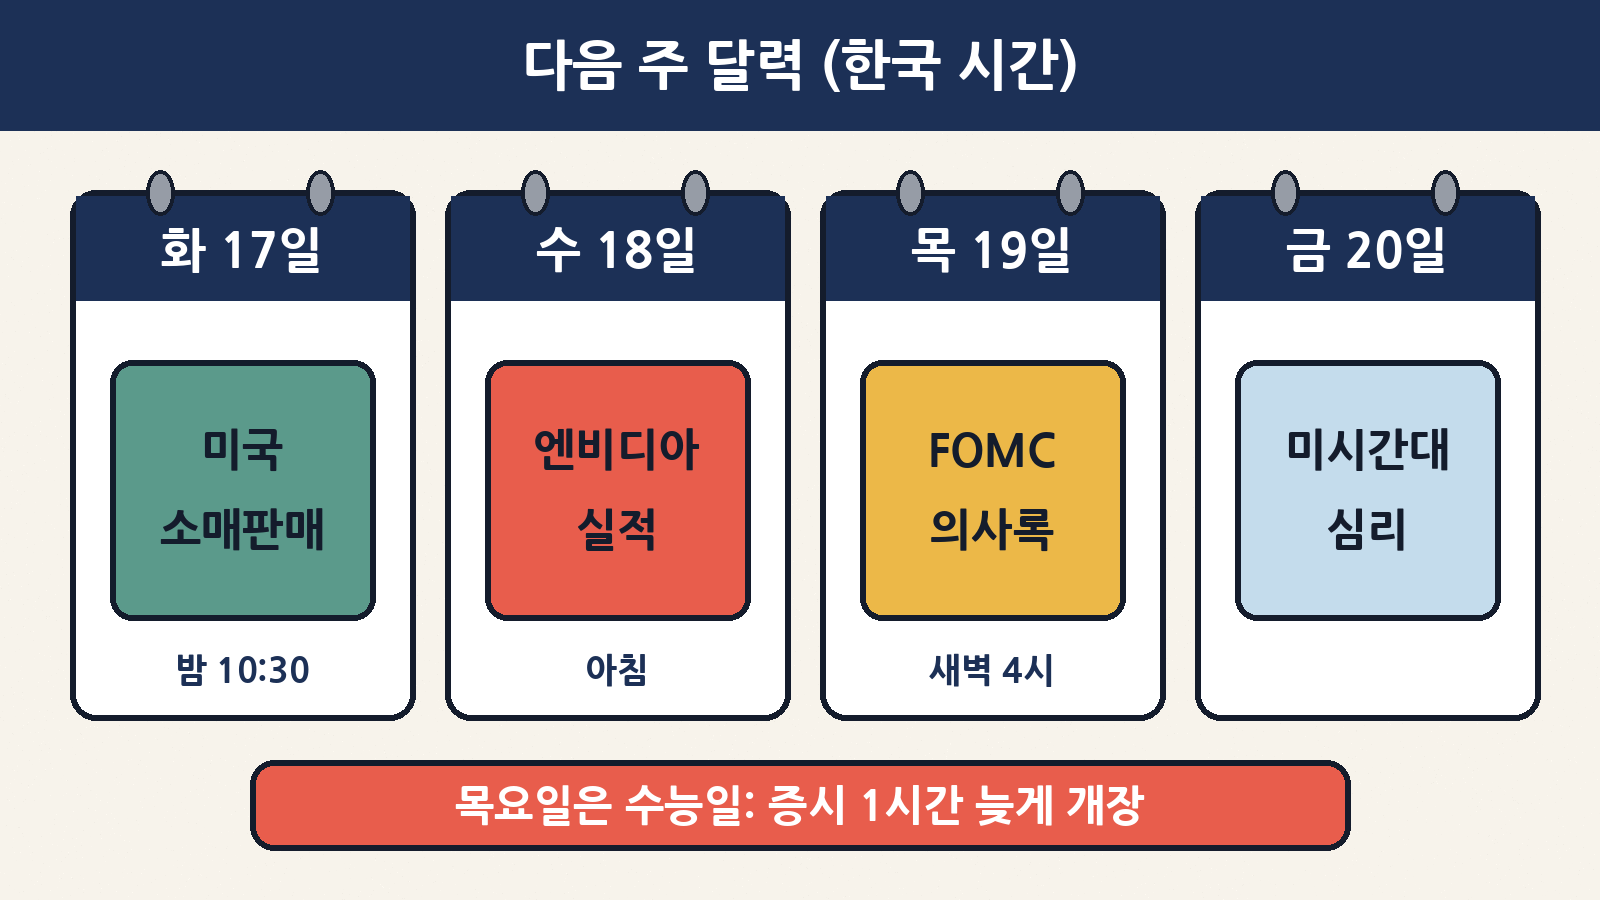
| 날짜(한국 시간) | 일정 | 왜 중요할까 |
|---|---|---|
| 16일(월) | 중국 10월 산업생산·소매판매, 일본 3분기 성장률 속보, 미국 뉴욕 제조업지수 | 아시아 경기 체온 확인 |
| 17일(화) 밤 10:30 | 미국 10월 소매판매·산업생산, 홈디포·디즈니 실적 | 미국 소비가 식으면 금리 상승 압력이 줄 수 있다 |
| 18일(수) 아침 | 엔비디아 3분기 실적(현지 17일 장 마감 뒤) | CEO 사임 뒤 첫 실적, 시장 컨센서스 매출 약 1,090억 달러 |
| 18~19일 | 중국 선전 APEC 정상회의, 미중 정상회담 추진 | 관세·수출통제 후속 논의 |
| 19일(목) 새벽 4시 | 10월 FOMC 의사록 공개 | 동결 결정 속 ‘추가 인상’ 논의 수위 확인 |
| 19일(목) | 수능일: 국내 증시 개장·폐장 1시간씩 늦춤, 월마트 실적 | 미국 소비의 바로미터 |
| 19일(현지) | 앤트로픽 나스닥 상장 예정 | AI 투자심리 가늠자 |
| 20일(금) | 중국 대출우대금리(LPR), 미국 미시간대 소비자심리 확정치, 한국 10월 생산자물가 | 우리나라 도매물가도 확인 |
주말 5분 체크리스트
- 숫자 두 개로 읽기: 물가 뉴스가 나오면 ‘전월 대비(속도)’와 ‘전년 대비(누적)’를 꼭 나눠서 보세요.
- 해외주식 쏠림 확인: AI·반도체 몇 종목이 계좌의 절반을 넘는다면, 다음 주 엔비디아 실적 날 변동을 미리 각오해 두세요.
- 환전·직구 타이밍: 급하지 않은 큰 환전은 한 번에 하기보다 나눠서 하는 편이 마음이 편합니다.
- 대출 금리 변경일: 변동금리라면 다음 변경일과 기준 금리를 메모해 두세요.
- 수능일 장 시간: 19일(목)은 국내 증시가 1시간 늦게 열고 늦게 닫습니다. 프리마켓도 그날은 쉽니다.
마무리
이번 주 미국 생산자물가는 “속도는 줄었지만, 이미 달려온 거리는 길다”로 요약할 수 있습니다. 시장은 이 숫자에 잠깐 안도했지만, 12월 금리 인상 전망은 그대로였고, 진짜 주인공은 다음 주 엔비디아 실적과 소매판매가 될 가능성이 큽니다. 숫자가 많아 복잡해 보여도, ‘속도와 거리’만 기억하시면 다음 물가 뉴스부터는 훨씬 쉽게 읽히실 거예요. 편안한 주말 보내세요!
※ 이 글은 경제 공부를 돕기 위한 정보이며, 특정 종목이나 상품의 매수·매도를 권유하지 않습니다.