테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
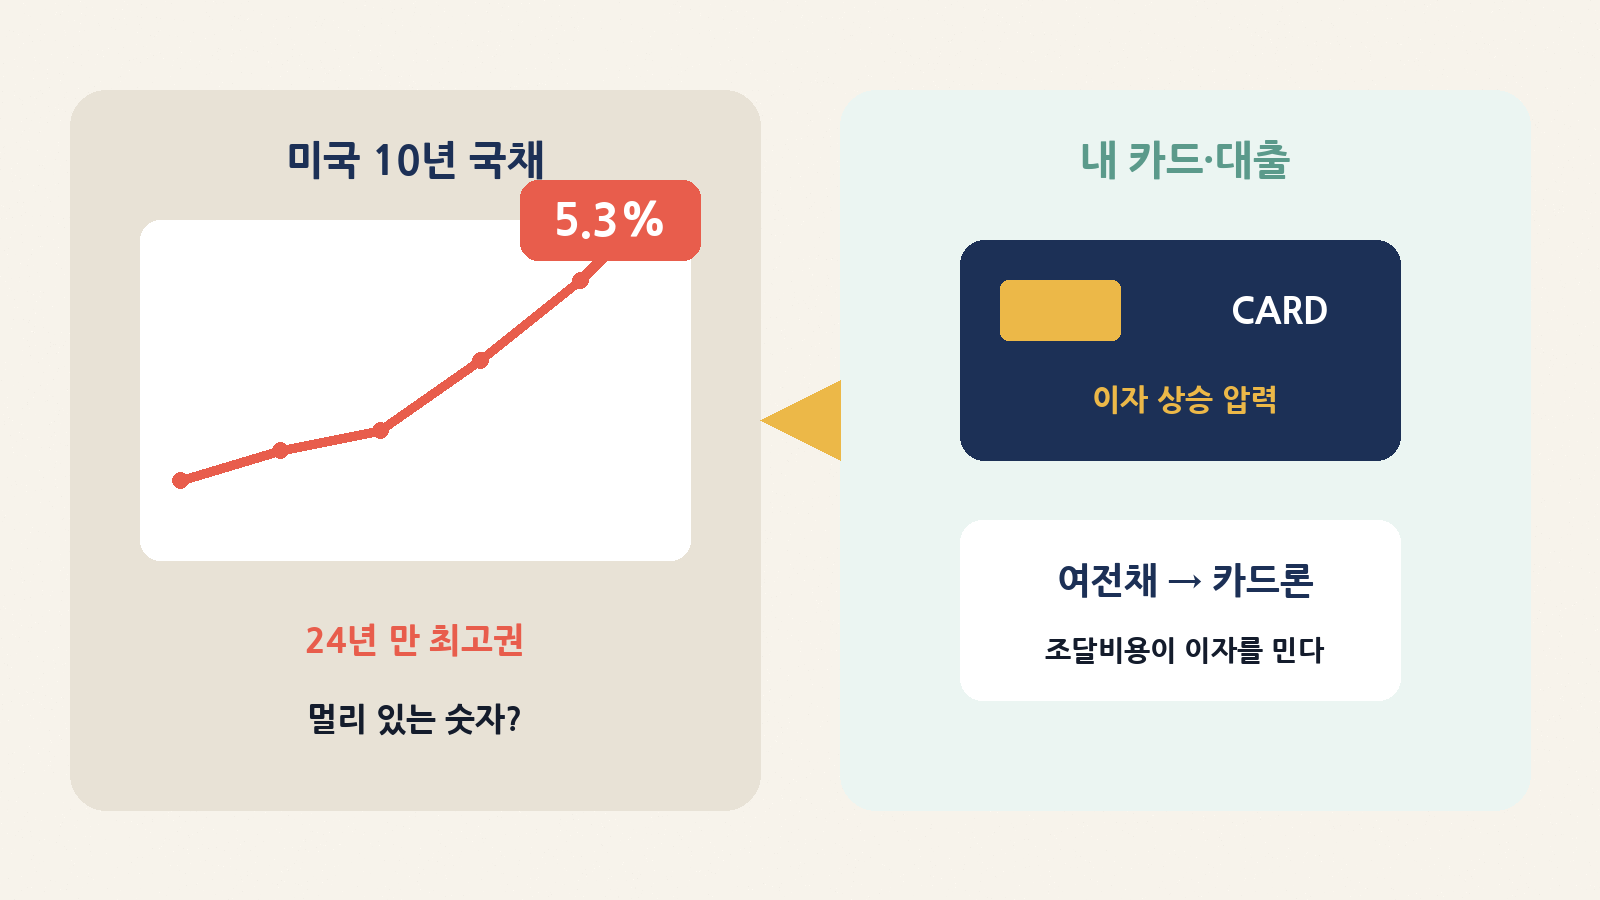
오늘 저녁, 뉴스에 “미국 국채금리 5.3%”라는 말이 자주 나옵니다. 숫자만 보면 나와는 먼 이야기처럼 느껴지죠. 그런데 이 금리가 높아지면 국내 카드사·캐피털사가 돈을 빌리는 비용이 커지고, 그 부담이 카드론·신용대출 이자로 이어질 수 있습니다.
오늘은 “왜 미국 금리가 내 지갑에 닿는지”를 초보 눈높이로 정리해 볼게요.
한 줄로 먼저
- 미국 10년물 국채금리가 장중 연 5.338%까지 올라 약 24년 만에 최고 수준을 찍었습니다.
- 국내 여전채(카드·캐피털사가 발행하는 채권) 금리도 1년 새 크게 올랐습니다.
- 이미 높은 카드론을 쓰는 분, 특히 신용점수가 낮은 취약차주에게 부담이 더 빨리 올 수 있어요.
미국 국채금리가 뭔가요?
쉽게 말하면, 미국 정부가 돈을 빌릴 때 내는 이자입니다. 세계 금융시장에서 “기준 같은 금리”로 자주 쓰여요. 이게 오르면 다른 나라·기업의 채권 금리도 같이 들썩이는 경우가 많습니다.
2026년 10월 초 기준, 미국 10년물 국채금리는 장중 연 5.3%대까지 올랐고, 3분기에만 약 0.9%포인트 뛰었습니다. 물가 걱정과 재정 적자(나라 빚이 늘어나는 상황) 우려가 겹친 영향으로 해석됩니다.
그게 왜 내 카드 이자와 연결되나요?
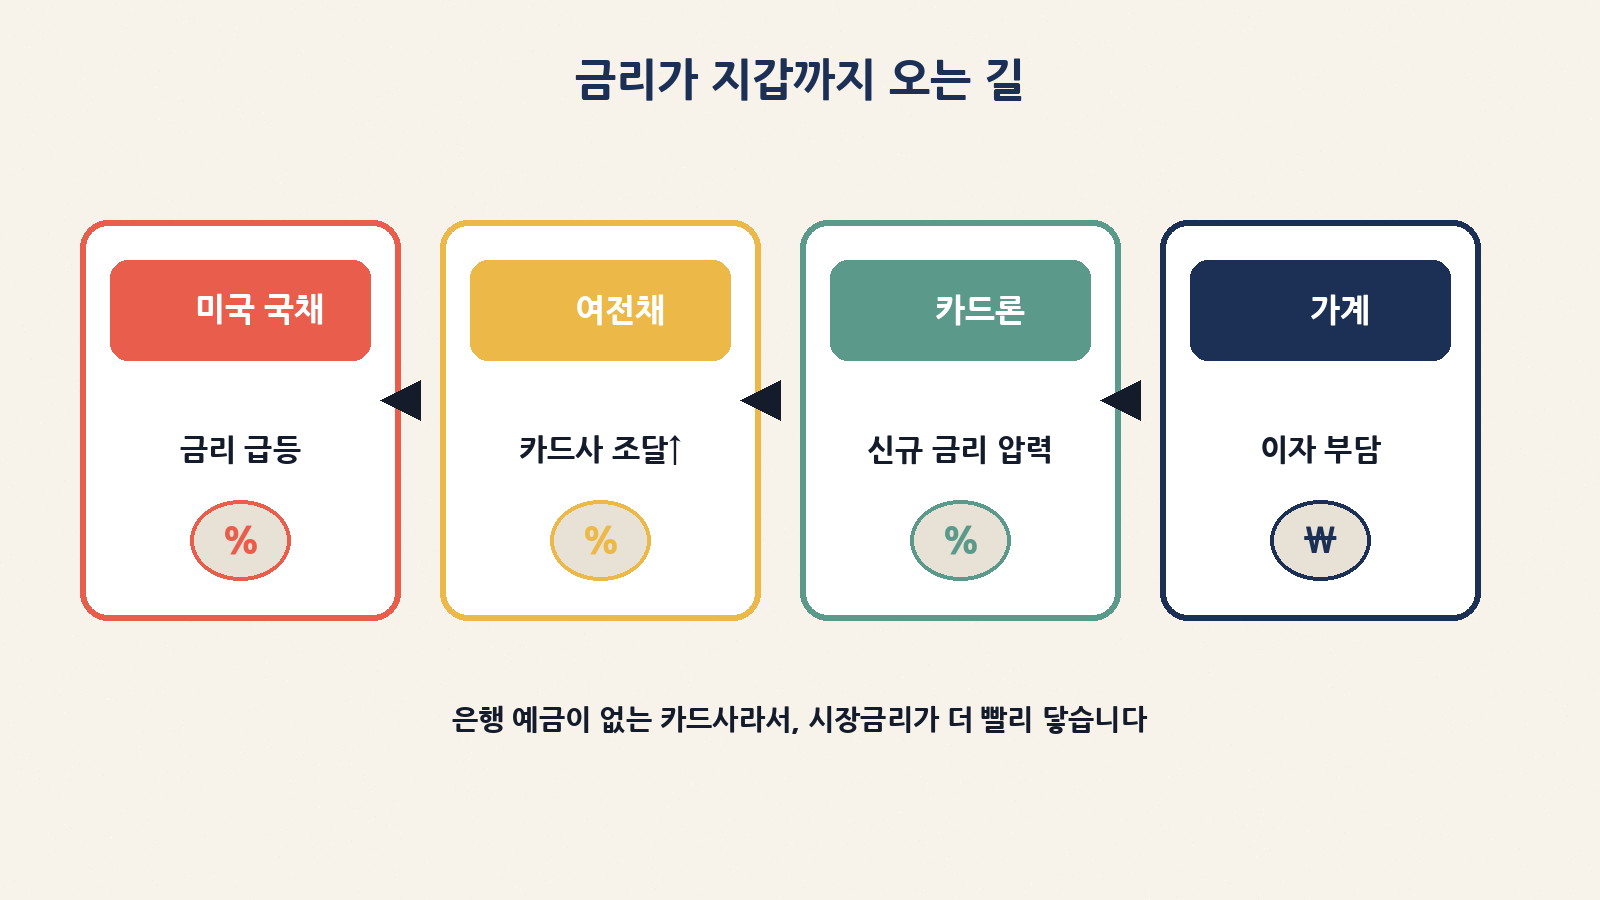
은행은 예·적금으로 자금을 모을 수 있지만, 카드사는 예금을 받지 않습니다. 그래서 시장에서 채권(여전채)을 팔아 돈을 조달하는 비중이 큽니다.
조달금리가 오르면 → 카드사 비용이 커지고 → 신규 카드론·현금서비스 금리에 상승 압력이 생길 수 있어요. 바로 같은 폭으로 오르진 않아도, 시장금리가 높게 유지되면 부담이 쌓입니다.
| 구분 | 최근 흐름 (보도 기준) | 초보 해석 |
|---|---|---|
| 미국 10년 국채 | 장중 연 5.338% (약 24년 만 최고권) | 글로벌 “기준 금리”가 급등 |
| 여전채 AA+ 3년 | 연 4.680% (1년 전 2.881% 대비 +약 1.8%p) | 카드사 돈 빌리는 비용 ↑ |
| 신규 카드론 평균 | 연 14.10% (8월, 8개 전업카드사) | 이미 두 자릿수 고금리 |
| 신용점수 700점 이하 | 평균 연 17.20%대 | 취약차주 부담이 더 큼 |
“이미 힘들다”는 신호도 있습니다
금리만 높은 게 아니라, 갚는 방식에서도 경고등이 켜지고 있어요.
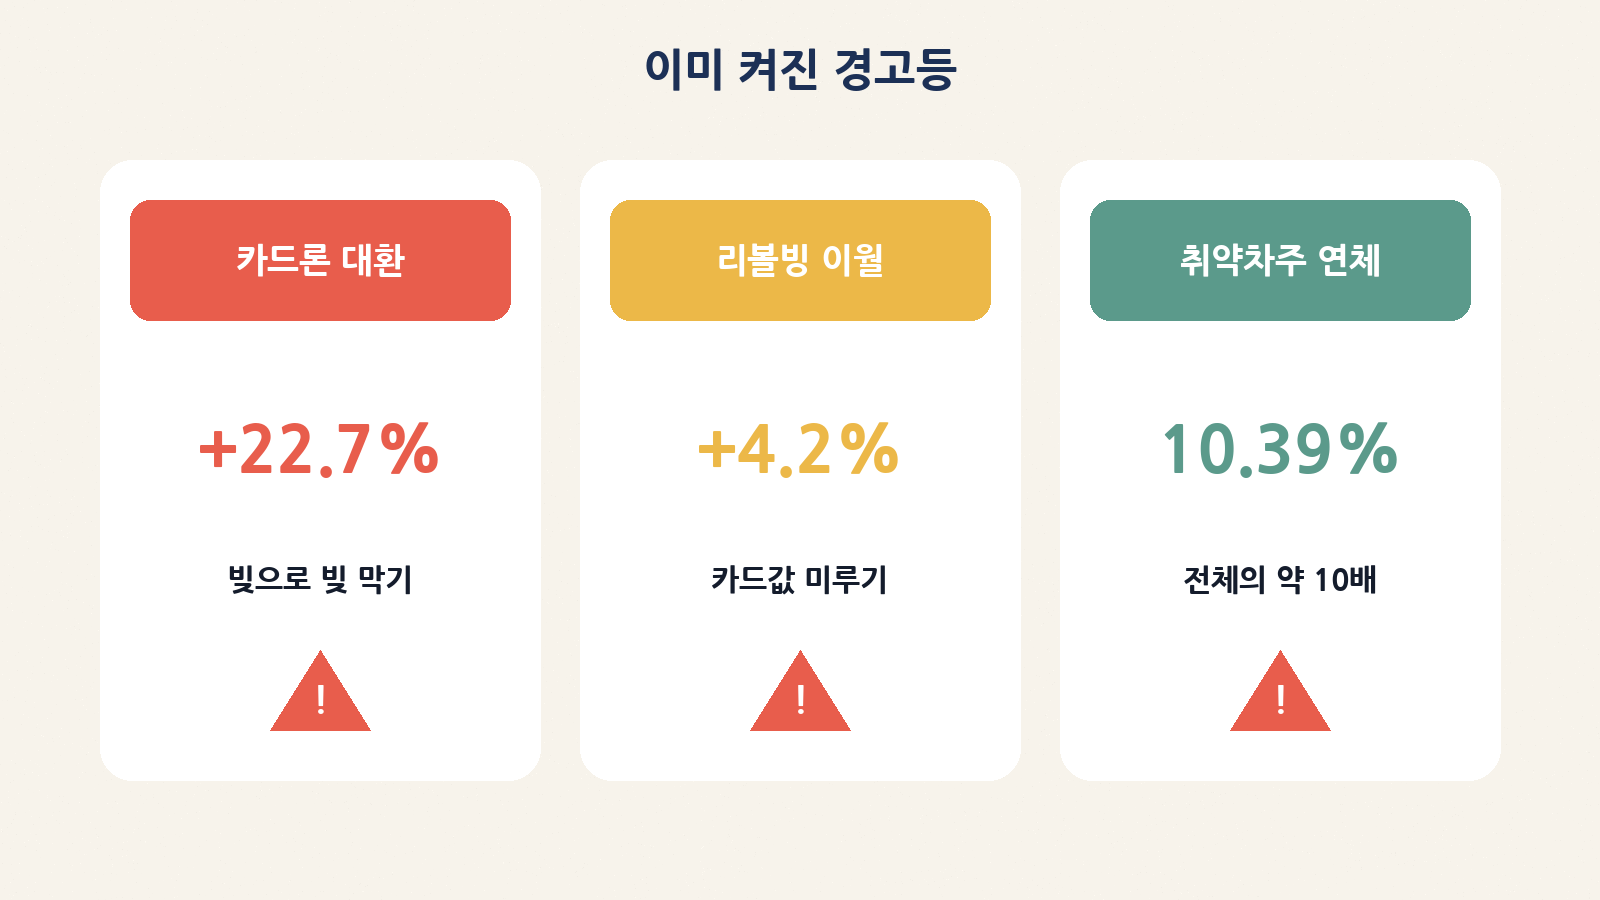
- 카드론 대환대출 잔액이 지난해 말보다 약 22.7% 늘었습니다. (기존 카드론을 새 카드론으로 막는 규모가 커졌다는 뜻)
- 리볼빙(결제 이월) 잔액도 같은 기간 약 4.2% 증가했습니다.
- 한국은행에 따르면 취약차주 연체율은 전체 가계대출 연체율보다 훨씬 높고, 금리 충격에도 더 빨리 반응하는 경향이 있습니다.
| 신호 | 숫자 | 왜 중요한가 |
|---|---|---|
| 카드론 대환 | 잔액 +22.7% (연말 대비) | 빚으로 빚을 막는 흐름 |
| 리볼빙 이월 | +4.2% | 카드값 미루기가 늘면 이자도 누적 |
| 취약차주 연체율 | 약 10.39% (2분기 말) | 전체(약 0.98%)보다 훨씬 높음 |
초보가 오늘 저녁 기억할 3가지
- 미국 금리 ≠ 남의 나라 뉴스. 여전채·카드론 경로로 국내 가계에 전달될 수 있습니다.
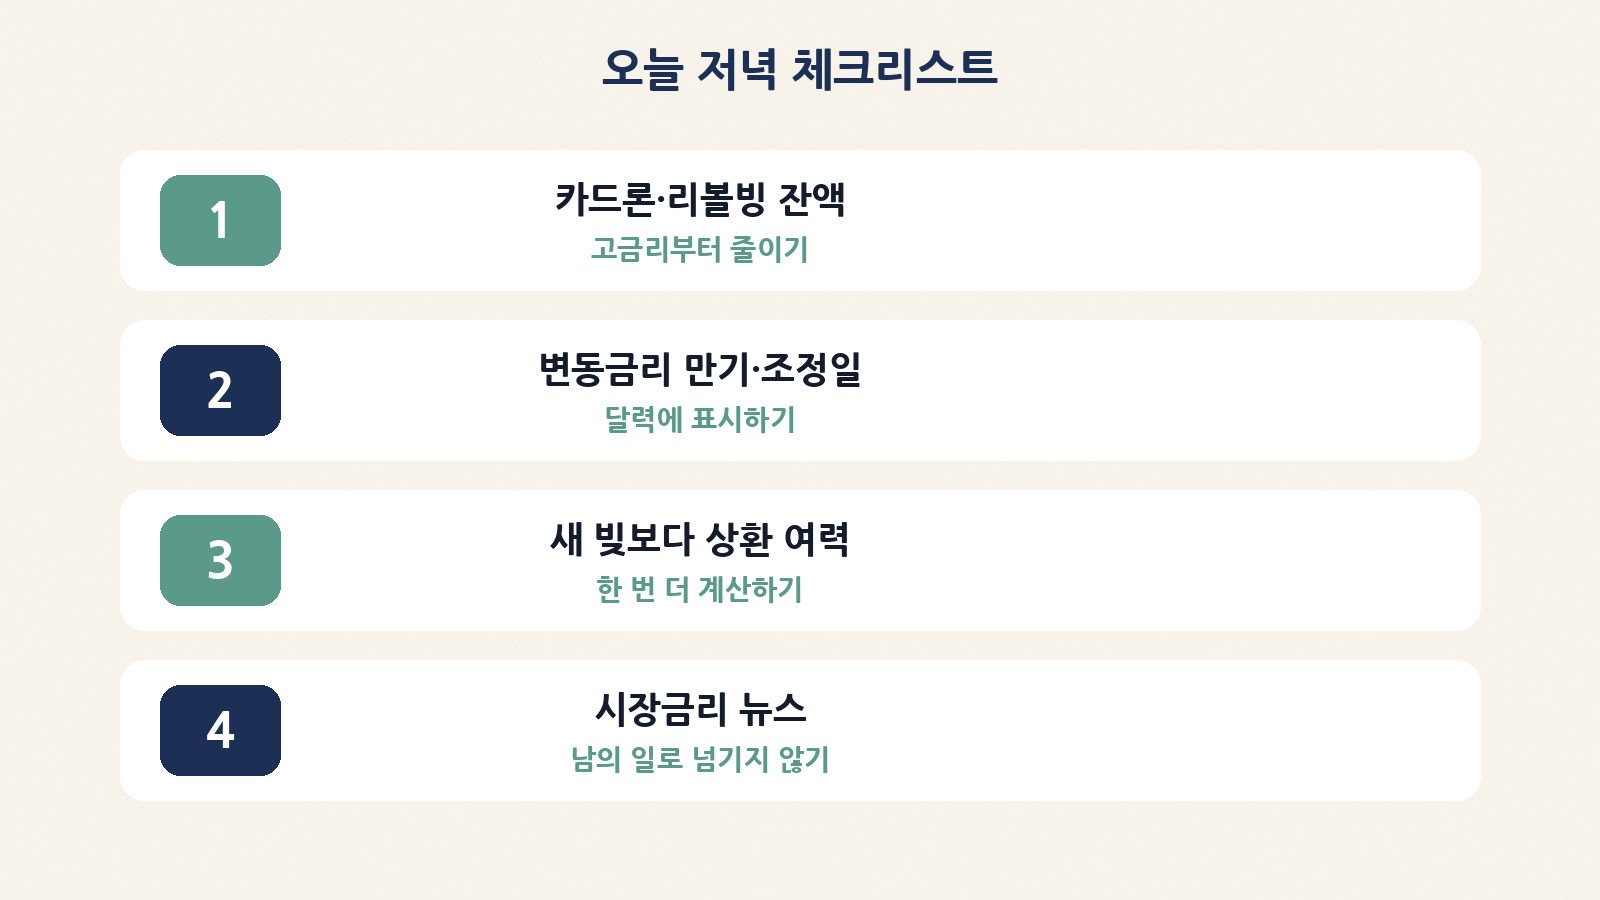
- 이미 고금리인 상품(카드론·리볼빙)은 조달비용이 오를 때 더 취약합니다. 가능하면 잔액을 줄이거나, 더 낮은 금리 상품으로의 전환을 꼼꼼히 비교해 보세요.
- 주담대·신용대출도 시장금리와 한은 기준금리 흐름에 영향을 받습니다. 변동금리라면 “다음 이자 조정 시점”을 달력에 표시해 두는 것만으로도 대비가 됩니다.
한 줄 정리: 미국 국채 5.3%는 “멀리 있는 차트”가 아니라, 카드사 조달비용 → 서민 대출 이자로 이어질 수 있는 신호입니다. 고금리 구간에선 새 빚을 늘리기보다 금리·만기·상환 여력을 먼저 점검하는 편이 안전합니다.
모릭월드에서는 테크 소식과 함께, 이렇게 일상에 닿는 경제 이야기도 천천히 풀어갑니다. 내일 아침에는 또 다른 각도에서 만나요.