테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.
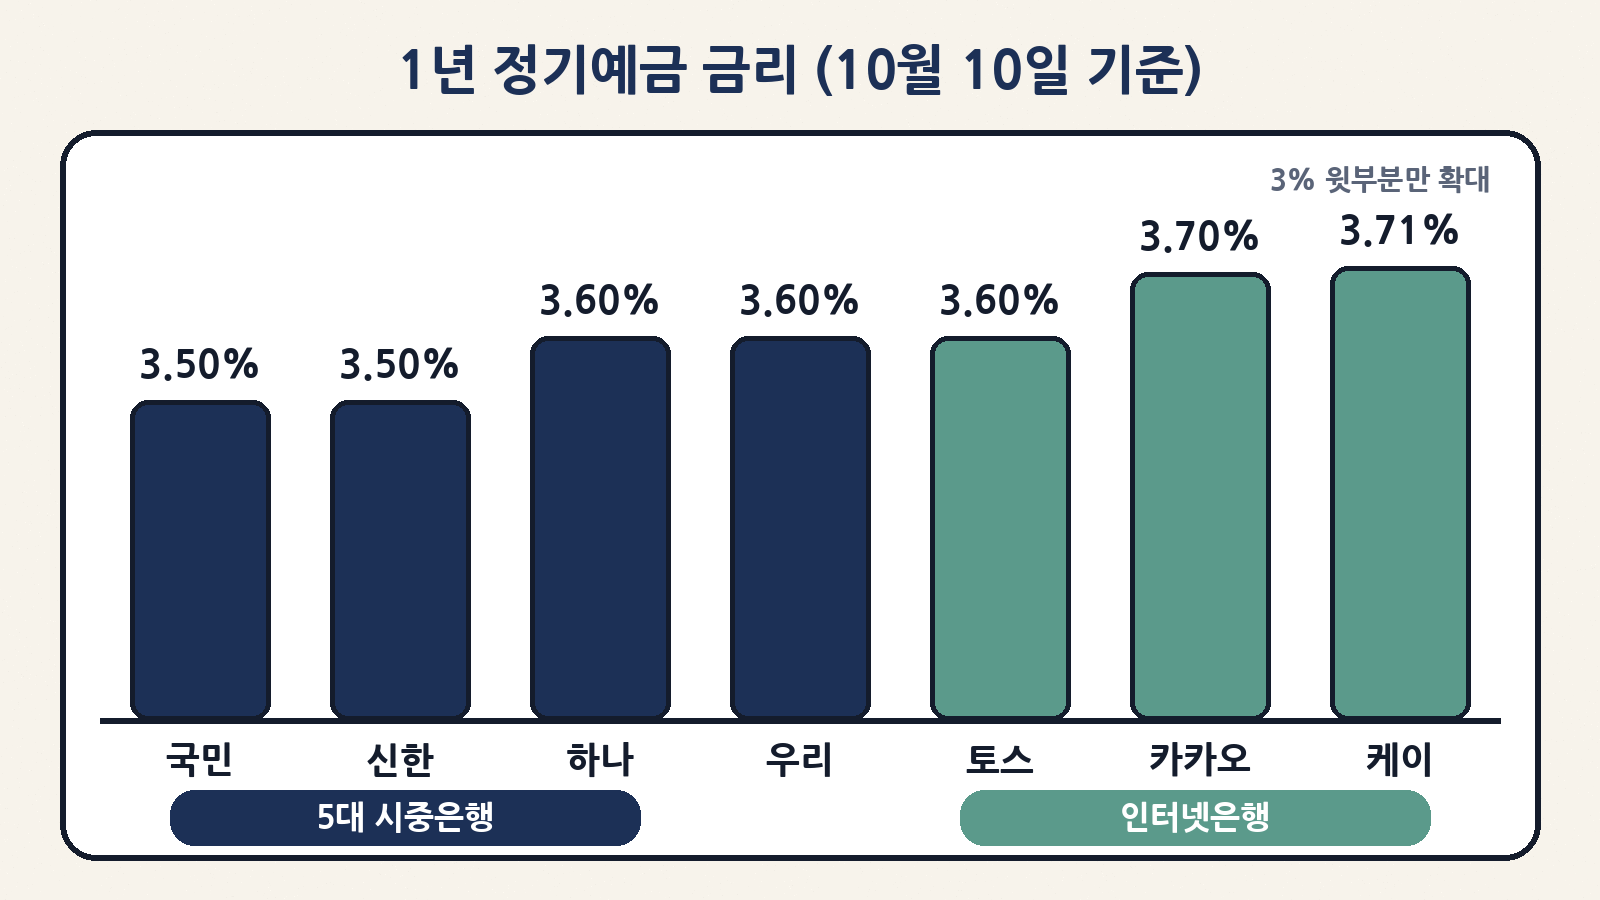
점심 드시고 잠깐 은행 앱을 열어 보신 분이라면 눈에 띄는 숫자가 있었을 거예요. 1년짜리 정기예금 금리가 연 3.6%, 3.7%까지 올라와 있거든요. 10일 금융권에 따르면 우리은행과 하나은행이 대표 예금의 1년 만기 금리를 연 3.60%로 올렸고, 인터넷은행 케이뱅크는 연 3.71%, 카카오뱅크는 연 3.70%를 주고 있어요.
한 달 사이 두세 번씩 금리를 올린 은행도 있어요. 은행들은 왜 갑자기 “이자 더 드릴게요” 경쟁을 벌이는 걸까요? 그리고 예금을 넣으려는 분, 대출이 있는 분에게는 각각 무슨 의미일까요? 차근차근 풀어 볼게요.
시장금리(은행이 채권으로 돈을 빌리는 값)가 오르자 은행들이 예금 금리를 잇달아 올리며 고객 돈 모으기 경쟁을 벌이고 있어요. 예금하는 분에겐 반가운 소식이지만, 같은 흐름이 대출 금리를 밀어 올릴 수 있다는 점도 함께 봐야 해요.
먼저 단어부터
| 용어 | 쉽게 말하면 |
|---|---|
| 정기예금 | 목돈을 정해진 기간(예: 1년) 동안 맡기고 약속한 이자를 받는 상품 |
| 기본금리 / 최고금리 | 누구나 받는 금리가 기본금리, 첫 거래·마케팅 동의 같은 조건을 채우면 더해 주는 “우대금리”까지 합친 게 최고금리 |
| 시장금리 | 은행채·국고채처럼 시장에서 매일 거래되는 채권의 금리. 은행이 돈을 구하는 “원가” 같은 역할 |
| 은행채 | 은행이 돈을 빌리려고 발행하는 채권. 이 금리가 오르면 은행의 자금 조달 비용이 올라가요 |
| 예대금리차 | 은행이 받는 대출 금리에서 고객에게 주는 예금 금리를 뺀 차이. 은행의 “마진” |
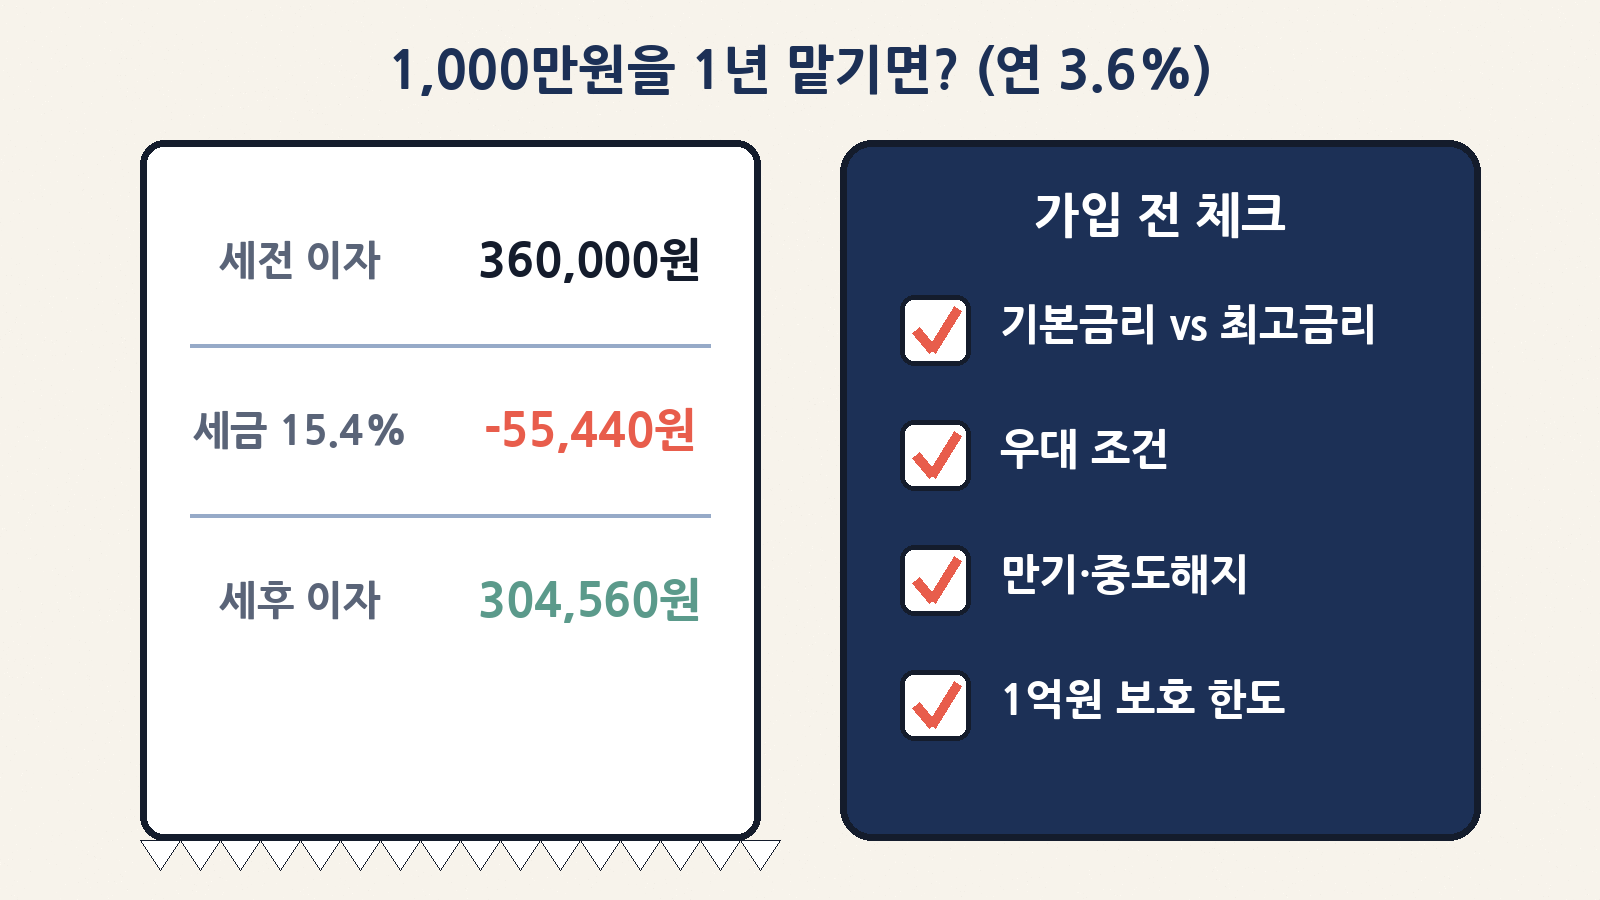
| 세후 이자 | 이자에서 세금 15.4%(소득세 14% + 지방소득세 1.4%)를 떼고 실제로 받는 돈 |
지금 은행별 금리, 한눈에 보기
| 은행 | 상품 | 1년 만기 금리 | 최근 움직임 |
|---|---|---|---|
| 우리은행 | WON플러스예금 | 연 3.60% | 10월 7일 3.50%→3.60% (+0.10%p) |
| 하나은행 | 하나의 정기예금 | 연 3.60% | 10월 1일 +0.20%p |
| 신한은행 | 쏠편한 정기예금 | 연 3.50% | 9월 30일 +0.10%p |
| KB국민은행 | KB Star 정기예금 | 연 3.50% | 9월 21일 3.40%→3.50% |
| NH농협은행 | 예·적금 전반 | — | 9월 23일 기본금리 최대 +0.25%p |
| 케이뱅크 | 내맘대로 이자받는 정기예금 | 연 3.71% | 9월 29일 출시 |
| 카카오뱅크 | 정기예금 | 연 3.70% | 9월 23일 +0.1%p |
| 토스뱅크 | 먼저 이자 받는 정기예금 | 연 3.60% | — |
인상 속도도 눈에 띄어요. 같은 상품의 금리를 한 달 남짓 동안 여러 번 올린 은행이 많거든요.
| 은행(대표 예금, 1년) | 9월 초 | 9월 중순 | 9월 하순 | 10월 초 |
|---|---|---|---|---|
| 우리은행 | 연 3.20% | 9/10 → 3.40% | 9/18 → 3.50% | 10/7 → 3.60% |
| 하나은행 | 연 3.20% | 9/10 → 3.30% | 9/22 → 3.40% | 10/1 → 3.60% |
| 신한은행 | 연 3.30% | 9/9 → 3.40% | 9/30 → 3.50% | 3.50% 유지 |
※ 9월 초 숫자는 발표된 인상 폭을 거꾸로 계산한 값이에요. 실제 가입 금리는 은행 앱·홈페이지에서 그날그날 다시 확인하세요.
은행들은 왜 금리를 올릴까? 세 가지 이유
| 이유 | 무슨 일이 있나 | 쉽게 말하면 |
|---|---|---|
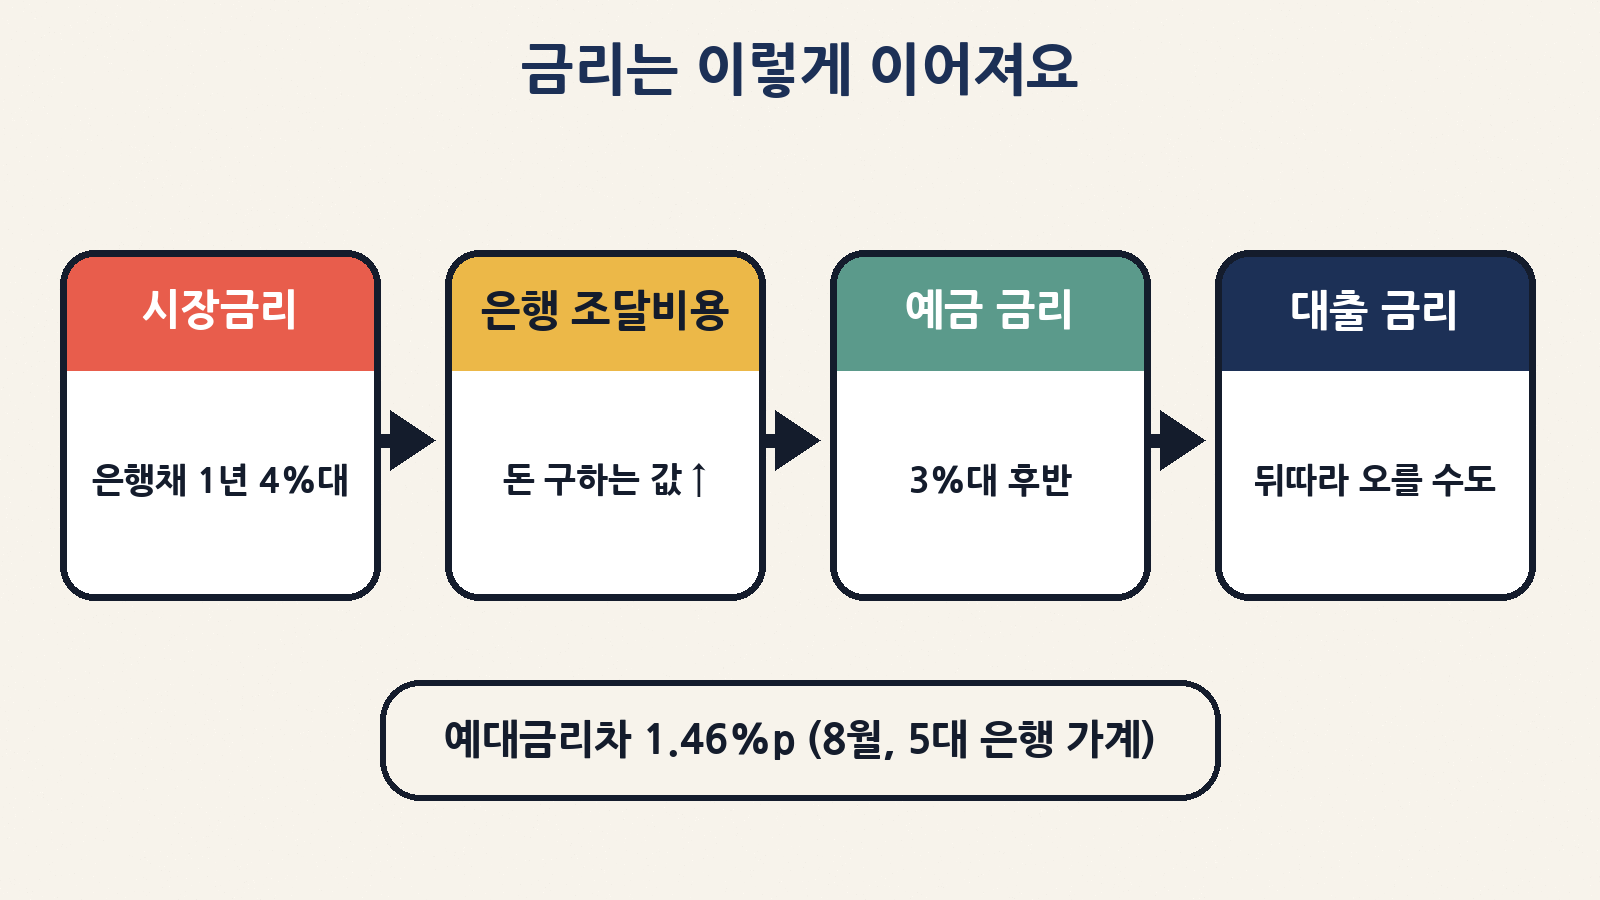
| ① 시장금리 상승 | 1년 만기 은행채 금리가 9월 말 연 4%를 웃도는 수준까지 올랐어요. 미국 국채 금리가 2000년대 초 이후 최고 수준으로 뛴 것도 영향을 줬어요 | 은행이 돈을 구하는 “원가”가 비싸지니, 예금 이자도 따라 올라가요 |
| ② 기준금리 인상 | 한국은행이 7~8월 두 차례 연속 기준금리를 올려 지금 연 3.00%예요 | 금리의 “바닥”이 높아졌어요 |
| ③ 고객 돈 모으기 경쟁 | 은행채 만기가 10월 약 19조2천억원, 11월 26조5천억원, 12월 23조원 돌아와요. 연말 규제 비율도 맞춰야 해요 | 갚을 돈·채울 돈이 많아, 채권 대신 예금으로 돈을 모으려는 경쟁이 붙었어요 |
숭실대 손재성 교수는 최근 예금 금리 상승이 은행의 자금 수요보다 시장금리 상승의 영향이 더 크다고 설명했어요. 은행이 일부러 “선심”을 쓰는 게 아니라, 돈 값 자체가 오른 흐름을 따라가는 측면이 크다는 뜻이에요.
사람들도 반응하고 있어요. 5대 은행(KB국민·신한·하나·우리·NH농협)의 9월 말 정기예금 잔액은 1,006조871억원으로 한 달 새 8,552억원 늘었어요. 5월부터 5개월 연속 증가했고, 8월 말 1,000조원을 넘어선 뒤에도 늘고 있어요.
4%대 예금도 있다? 지방은행·특판 이야기
| 은행 | 상품 | 최고금리(1년) | 조건 |
|---|---|---|---|
| 광주은행 | 굿스타트예금 | 연 4.08% | 기본 3.54% + 첫 거래 우대 0.4%p + 개인신용정보 동의 0.1%p |
| 전북은행 | JB 다이렉트예금통장 등 | 연 3.92% | — |
| BNK부산은행 | 더(The) 특판 정기예금 | 최고 연 3.92% | 특판 상품 |
| Sh수협은행 | Sh첫만남우대예금 | 최고 연 3.91% | 우대 조건 포함 |
※ 9월 30일 무렵 기준으로 알려진 금리예요. 특판은 한도가 차거나 금리가 바뀔 수 있어요.
여기서 꼭 볼 점! 광주은행의 4.08%는 우대 조건을 모두 채웠을 때의 숫자이고, 기본금리는 3.54%예요. 광고 속 “최고 ○%”만 보지 말고 내가 실제로 받을 수 있는 금리가 얼마인지 따져 보는 게 중요해요.
1,000만원을 1년 맡기면 이자는 얼마?
| 금리 | 예시 | 세전 이자 | 세금(15.4%) | 세후 이자 |
|---|---|---|---|---|
| 연 3.50% | 국민·신한 수준 | 350,000원 | 53,900원 | 약 296,100원 |
| 연 3.60% | 우리·하나·토스 수준 | 360,000원 | 55,440원 | 약 304,560원 |
| 연 3.71% | 케이뱅크 수준 | 371,000원 | 57,134원 | 약 313,866원 |
| 연 4.08% | 광주은행 최고금리(우대 포함) | 408,000원 | 62,832원 | 약 345,168원 |
※ 만기에 이자를 한 번에 받는 단리, 일반 과세 기준으로 계산한 대략적인 값이에요. 실제 세금은 원 단위 처리 방식에 따라 몇 원 차이가 날 수 있어요.
표를 보면 금리 0.1%p 차이가 1,000만원 기준 1년에 세후 약 8천원 남짓이에요. 작게 느껴질 수 있지만, 금액이 크거나 기간이 길수록 차이도 커져요. 반대로 0.1%p 더 받으려고 까다로운 우대 조건을 억지로 맞추거나 중도에 깨면 오히려 손해일 수 있어요.
대출 있는 분은 “예대금리차”를 보세요
예금 금리가 오르는 건 저축하는 분에겐 반갑지만, 동전의 뒷면도 있어요. 은행은 예금으로 모은 돈을 빌려주기 때문에, 예금 이자를 많이 주면 그만큼 대출 이자도 올리려는 압력이 생겨요.
| 지표(5대 은행 가계, 8월) | 숫자 | 의미 |
|---|---|---|
| 가계대출 금리 | 연 4.61% (전달보다 +0.15%p) | 대출 금리는 이미 먼저 오르는 중 |
| 저축성 수신금리 | 연 3.152% (전달보다 −0.004%p) | 8월까지는 예금 금리가 거의 제자리 |
| 예대금리차 | 1.46%p (전달보다 +0.16%p) | 5개월 만에 다시 확대 |
| 변동금리 대출 중 수신금리 연동 비중 | 약 56% (메리츠증권 분석) | 예금 금리가 오르면 시차를 두고 대출 금리 재산정에 반영될 수 있음 |
즉 8월까지는 대출 금리가 더 빨리 올라 은행 마진이 커졌고, 9~10월에는 예금 금리가 뒤따라 오르는 중이에요. 전문가들은 이 예금 금리 상승분이 앞으로 변동금리 대출의 금리 재산정에 반영될 수 있다고 봐요. 코픽스(COFIX)처럼 예금 금리를 바탕으로 만든 지표에 대출 금리가 연결된 경우가 많기 때문이에요. 변동금리 대출이 있다면 다음 금리 변경일이 언제인지 미리 확인해 두면 좋아요.
정기예금 가입 전 체크리스트
| 체크할 것 | 왜 중요한가 | 작은 팁 |
|---|---|---|
| 기본금리 vs 최고금리 | 광고는 보통 최고금리를 크게 보여줘요 | 우대 조건을 내가 실제로 채울 수 있는지 먼저 확인 |
| 우대 조건 | 첫 거래, 마케팅 동의, 급여 이체 등 조건이 다양해요 | 조건을 못 채우면 기본금리만 받아요 |
| 만기와 중도해지 | 만기 전에 깨면 약속한 금리보다 훨씬 낮은 중도해지 금리가 적용돼요 | 쓸 일이 생길 돈이라면 기간을 짧게 나눠 넣는 방법도 있어요 |
| 예금자보호 한도 | 은행이 어려워져도 1곳당 원금과 이자를 합쳐 1억원까지 보호돼요 | 큰돈이라면 여러 금융회사에 나눠 두는 것도 방법 |
| 세금 | 이자의 15.4%가 세금으로 빠져요 | 비교할 땐 세후 이자로 보는 게 정확해요 |
| 금리 비교 | 은행마다 금리와 인상 시점이 다 달라요 | 은행연합회 소비자포털, 금융감독원 “금융상품한눈에”에서 한 번에 비교 가능 |
앞으로 볼 일정
| 날짜 | 이벤트 | 볼 포인트 |
|---|---|---|
| 10월 14일(미국 현지) | 미국 9월 소비자물가(CPI) | 미국 금리 흐름 → 우리 시장금리에도 영향 |
| 10월 22일 | 한국은행 금융통화위원회 | 우리금융경영연구소는 기준금리 연 3.00% 동결을 예상. 다만 추가 인상 여지를 남기는 “매파적 동결” 가능성 |
| 10월 27~28일(미국 현지) | 미국 연준 FOMC | 연준이 정책금리(3.75~4.00%)를 한 번 더 올릴지 |
| 11월 | 은행채 만기 약 26조5천억원 | 은행들의 자금 조달 경쟁이 이어질지 |
① 시장금리가 오르자 은행 1년 정기예금이 연 3%대 후반까지 올라왔어요(케이뱅크 3.71%, 카카오뱅크 3.70%, 우리·하나 3.60%). ② “최고금리”보다 내가 받을 수 있는 실제 금리, 세후 이자, 중도해지 조건을 보세요. ③ 같은 흐름이 대출 금리를 밀어 올릴 수 있으니, 변동금리 대출이 있다면 금리 변경일을 챙겨 두세요.
점심 정리
은행들이 앞다퉈 예금 금리를 올리는 건 은행이 돈을 구하는 값, 즉 시장금리가 올랐기 때문이에요. 덕분에 목돈을 맡기려는 분에게는 꽤 괜찮은 선택지가 생겼지만, 같은 금리 흐름이 대출 이자에는 부담으로 돌아올 수 있어요. 22일 한국은행 결정과 미국 금리 흐름이 이 경쟁이 계속될지를 가늠할 다음 신호가 될 거예요. 예금이든 대출이든, 오늘 한 번 내 통장과 대출 조건을 들여다보는 점심시간이 되면 좋겠습니다.