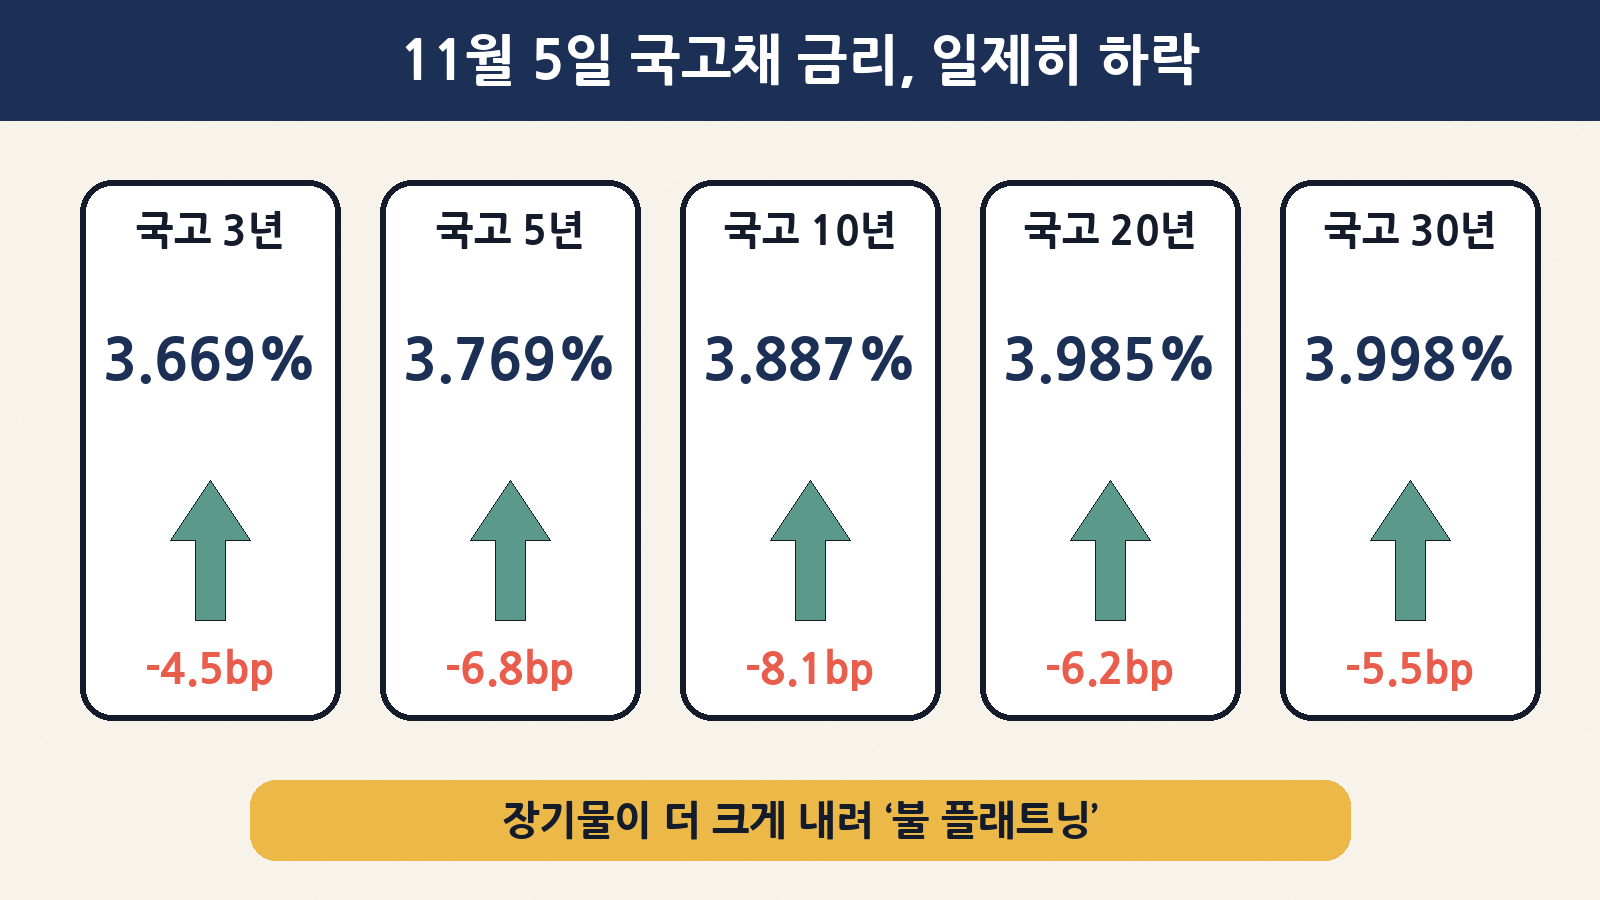
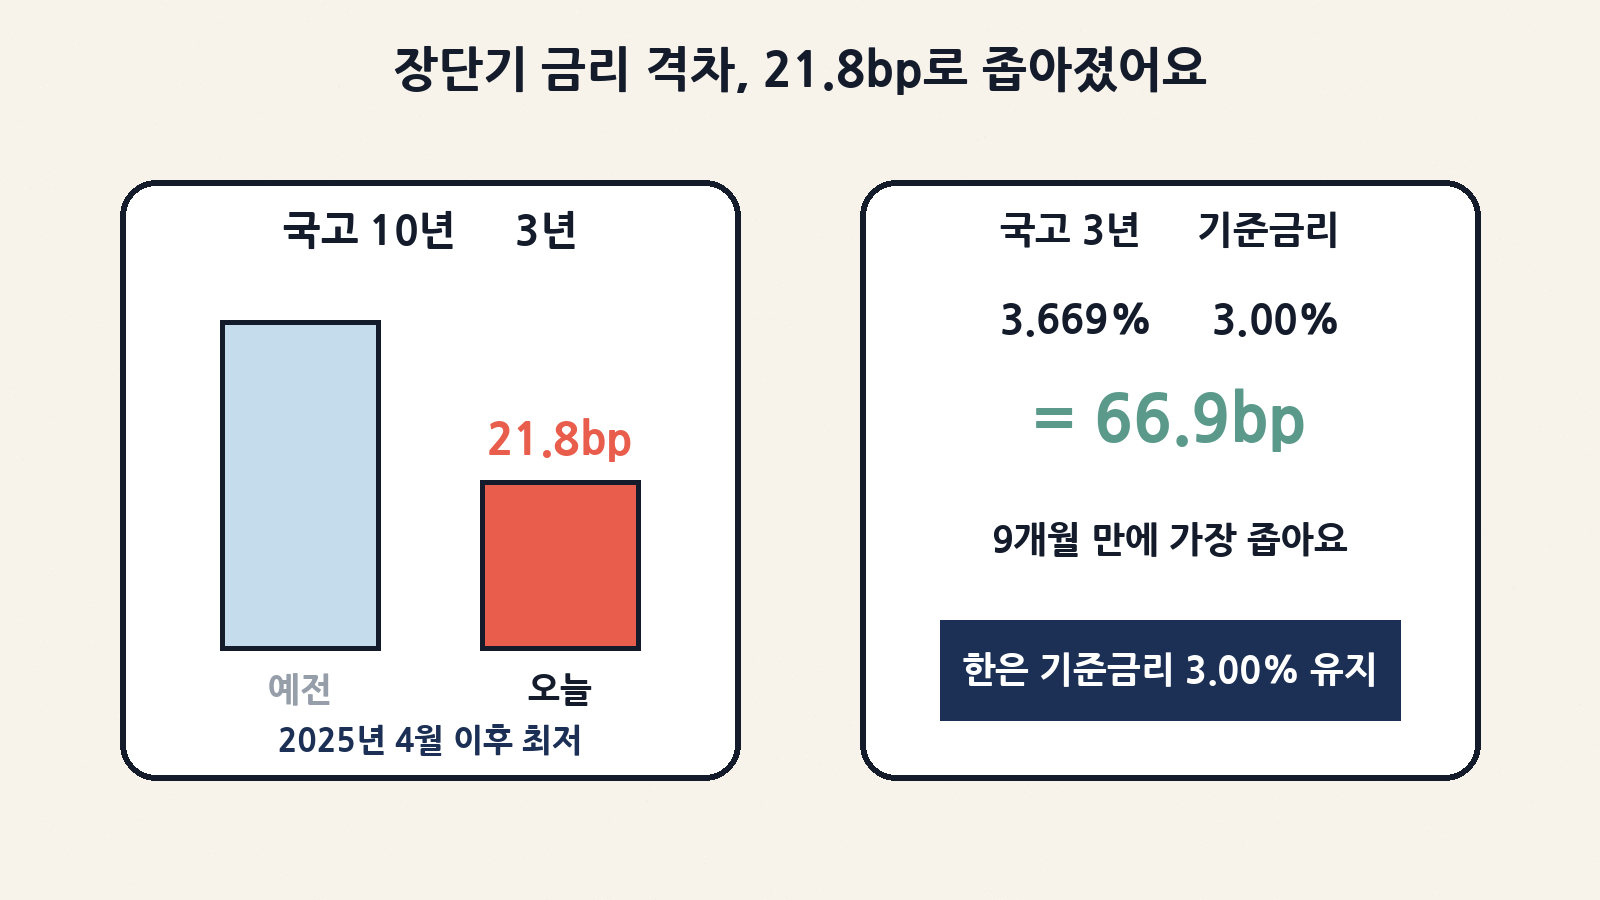
좋은 아침이에요. 어제(11월 5일) 서울 채권시장에서 국고채 금리가 만기 전반에 걸쳐 일제히 하락했어요. 국고 3년물은 연 3.669%(−4.5bp), 5년물은 3.769%(−6.8bp), 10년물은 3.887%(−8.1bp)에 마감했고, 10년−3년 금리 격차는 21.8bp로 2025년 4월 이후 가장 좁아졌어요.
주식 뉴스만 보면 ‘코스피가 5.28% 급락했다’는 제목에 눈이 가지만, 오늘 아침엔 채권 금리가 내 주담대·신용대출·예금·채권형 펀드에 어떻게 닿는지만 차분히 풀어 볼게요. (참고로 어제 코스피는 5,383.80, 원/달러는 1,342.10 부근이었어요.)
1. 한눈에 보는 어제 국고채 마감
| 종목 | 어제 종가(%) | 전일(%) | 변화(bp) | 초보 한 줄 |
|---|---|---|---|---|
| 국고 1년 | 3.567 | 3.578 | −1.1 | 단기물도 소폭 하락 |
| 국고 2년 | 3.655 | 3.687 | −3.2 | 짧은 만기도 내림 |
| 국고 3년 | 3.669 | 3.714 | −4.5 | 3개월만 최저 수준(8/5 이후) |
| 국고 5년 | 3.769 | 3.837 | −6.8 | 중기물 낙폭 확대 |
| 국고 10년 | 3.887 | 3.968 | −8.1 | 약 6~7개월만 최저(4/29 이후) |
| 국고 20년 | 3.985 | 4.047 | −6.2 | 5/11 이후 최저 |
| 국고 30년 | 3.998 | 4.053 | −5.5 | 5/13 이후 최저 |
| 국고 50년 | 4.021 | 4.076 | −5.5 | 6/2 이후 최저 |
한 줄 요약: 단기보다 장기물이 더 크게 내려 ‘불 플래트닝(bull flattening)’이 나타났어요. 시장이 ‘앞으로 성장·물가 압력이 덜할 수 있다’는 쪽에 무게를 실었다는 신호로 읽혀요.
2. 은행채·회사채·CD는 어땠나
| 지표 | 어제(%) | 전일(%) | 변화(bp) | 내 지갑과 연결 |
|---|---|---|---|---|
| 통안증권 2년 | 3.681 | 3.707 | −2.6 | 은행·기관 단기 자금 조달 참고 |
| 회사채 AA− 3년 | 4.358 | 4.400 | −4.2 | 은행채·우량 회사채 금리 하락 압력 |
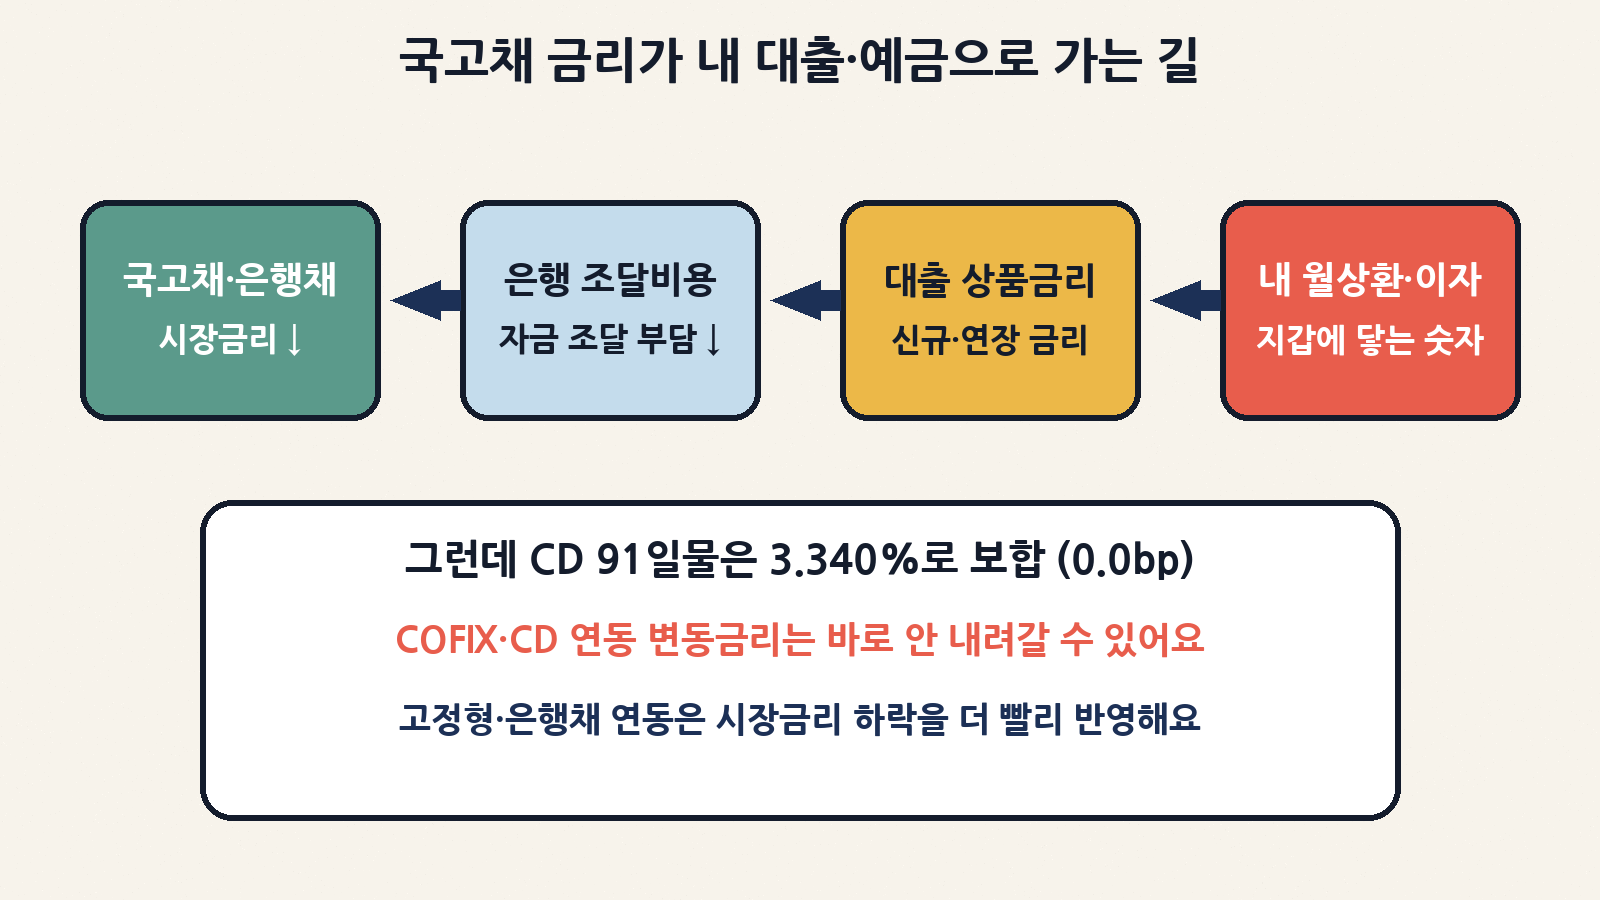
| CD 91일물 | 3.340 | 3.340 | 0.0 | 변동금리(CD 연동)에는 당장 변화 없음 |
| 한은 기준금리 | 3.00 | 3.00 | 0.0 | 정책금리는 그대로, 시장금리만 움직임 |
국고채·회사채는 내렸는데 CD 91일물은 보합이에요. 그래서 ‘금리가 떨어졌다’는 뉴스만 보고 마이너스통장·일부 변동형 대출 이자가 당장 깎일 거라 기대하면 실망할 수 있어요. 상품마다 연동 지표가 다르거든요.
3. ‘불 플래트닝’과 66.9bp 격차, 왜 중요할까
| 지표 | 어제 숫자 | 의미 |
|---|---|---|
| 국고 10년 − 국고 3년 | 21.8bp | 2025년 4월 이후 가장 좁은 장단기 격차 |
| 국고 3년 − 한은 기준금리(3.00%) | 66.9bp | 2월 27일(54.1bp) 이후 9개월만 최저 |
| 국고 10년 − 한은 기준금리 | 88.7bp | 1월 9일 이후 10개월만 최저 수준 |
| 국고 3년 수준 | 3.669% | 최종호가 기준 8월 5일 이후 최저 |
| 국고 10년 수준 | 3.887% | 4월 29일(3.843%) 이후 최저 |
쉽게 말하면, 시장이 매기는 ‘앞으로의 금리’가 한국은행이 지금 정해 둔 기준금리(3.00%)에 조금씩 더 가까워지고 있다는 뜻이에요. 다만 기준금리 자체는 그대로라서, 단기 변동금리가 미국처럼 크게 떨어지기는 어려울 수 있어요. 단기물 금리는 ‘최종 기준금리’ 바닥에 막혀 있다는 설명이 채권 시장에서 자주 나와요.
4. 왜 어제 국고채가 떨어졌나 (짧게만)
| 재료 | 무슨 일 | 채권에 미치는 방향 |
|---|---|---|
| 미국 중간선거 ‘블루웨이브’ | 민주당이 의회 주도권을 잡은 뒤 재정·지정학 기대가 바뀜 | 미 국채 금리↓ → 한국 국고채도 동조 |
| 미 국채 금리 | 간밤 10년물 −7.7bp, 2년 −5.0bp, 30년 −5.3bp | 국내 장기물 강세(금리↓) 재료 |
| 국제유가 | WTI 전일 −8.29%로 배럴당 88.12달러, 아시아장 추가 약세 | 물가 압력↓ 기대로 금리↓ |
| 국내 증시 위험회피 | 코스피 −5.28%(5,383.80) | 안전자산(채권) 수요↑ → 금리↓ |
오늘은 주식·반도체 이야기를 깊게 다루지 않을게요. 중요한 건 같은 날에 채권 금리가 내려가면, 가계의 ‘빌리는 값·맡기는 값’도 시차를 두고 움직일 수 있다는 점이에요.
5. 국고채 금리가 내 대출로 가는 파이프라인
| 단계 | 무엇이 바뀌나 | 초보 비유 |
|---|---|---|
| 1. 국고채·은행채 | 시장에서 거래되는 ‘기준이 되는 금리’가 하락 | 동네 시세가 먼저 내려요 |
| 2. 은행 조달비용 | 은행이 예금·채권으로 돈을 구하는 비용이 완화 | 가게 원재료비가 싸져요 |
| 3. 대출 상품금리 | 신규·연장·대환 상품의 기본금리가 조정될 여지 | 메뉴판 가격이 바뀌어요 |
| 4. 내 월상환 | 이미 가진 대출은 약정·변동주기·연동지표에 따라 다름 | 내 영수증은 계약서대로예요 |
그래서 ‘국고채가 내렸다 = 내 이자도 내일 당장 내린다’는 등식은 성립하지 않아요. 어떤 지표에 연동돼 있는지, 고정인지 변동인지, 금리를 다시 정하는 날이 언제인지가 핵심이에요.
6. 주담대·신용대출·예금, 상품별로 뭐가 달라지나
| 상품 | 주로 보는 지표 | 어제 시장 움직임 | 체감 타이밍 |
|---|---|---|---|
| 고정형 주택담보대출 | 금융채·은행채·국고 중장기 | 중장기 금리↓ | 신규·연장·대환 상담 때 반영 여지 |
| 혼합형(초기 고정) | 초기 구간은 고정형과 유사 | 중장기↓ | 고정 기간 시작할 때·연장 때 |
| 변동형 주담대(COFIX 등) | COFIX·CD·단기 지표 | CD 보합 → 즉시 반영 제한 | 공시·재산정 주기에 따라 시차 |
| 신용대출·마이너스통장 | 기준금리+가산 또는 단기 시장금리 | 정책금리 동결, CD 보합 | 가산금리·우대조건 협상이 더 중요할 수 있음 |
| 예금·적금 | 수신금리(은행이 정함) | 시장금리↓ → 하향 압력 | 이미 가입분은 만기까지, 신규는 시차 |
| 채권형 펀드·ETF | 보유 채권 가격 | 금리↓ → 가격↑ 가능 | 평가익은 날 수 있지만 이후 재투자 수익률↓ |
7. 월상환 예시 계산 (가정 예시 · 실제 금리 아님)
아래는 이해를 돕기 위한 단순 예시예요. 실제 은행 금리·중도상환수수료·세금·보험료는 반영하지 않았고, 원리금균등 공식의 대략치입니다. ‘금리가 0.20%포인트 내려가면 월 부담이 얼마나 줄까’만 감으로 잡아 보세요.
| 가정 | 내용 |
|---|---|
| 대출 원금 | 3억 원 (예시) |
| 만기 | 30년, 원리금균등상환 (예시) |
| 비교 A | 연 4.20% (예시 출발점) |
| 비교 B | 연 4.00% (시장금리 하락이 일부 반영된 가정) |
| 비교 C | 연 3.80% (추가 하락 가정) |
| 예시 금리(연) | 월 상환액(원, 반올림) | 4.20% 대비 월 절감 | 연간 절감(대략) |
|---|---|---|---|
| 4.20% | 1,467,052 | 0 | 0 |
| 4.00% | 1,432,246 | 34,806 | 417,668 |
| 3.80% | 1,397,872 | 69,179 | 830,154 |
※ 계산식: 원리금균등 M = P·r(1+r)^n / ((1+r)^n−1), P=3억, n=360개월, r=연금리/12. 수수료·세금·보험 미포함. 실제 은행 금리와 다를 수 있는 가정 예시입니다.
같은 3억 원을 30년 동안 갚을 때, 금리가 0.20%포인트만 내려도 월 상환액이 약 3만 원대 줄어드는 그림이 나와요. 1년이면 약 40만 원, 10년이면 수백만 원 차이로 쌓일 수 있어요. 다만 이건 ‘신규·연장 금리가 실제로 그만큼 낮아졌을 때’의 이야기이고, 이미 고정금리를 맺은 대출에는 해당하지 않아요.
8. CD가 안 움직이면 변동금리는 왜 늦나
| 연동 방식 | 어제 관련 지표 | 초보 해석 |
|---|---|---|
| CD 연동 | CD 91일 3.340% (0.0bp) | 지표가 안 내려가면 대출 금리도 바로 안 내려요 |
| COFIX 연동 | 은행 자금조달 평균(별도 공시) | 국고채와 같은 날 움직이지 않아요 |
| 금융채·은행채 연동 | 회사채·금융채 금리↓ 압력 | 고정형·혼합형 신규에 더 직접적 |
| 한은 기준금리+가산 | 기준금리 3.00% 유지 | 정책금리 인하 전에는 큰 폭 하락 제한 |
정리하면, 어제 하락의 ‘주인공’은 중장기 국고채이고, 단기 지표인 CD는 그대로였어요. 고정형·은행채 연동 상품을 알아보는 사람과, COFIX·CD 변동형을 쓰는 사람의 체감 속도가 다를 수밖에 없어요.
9. 예금자·채권 투자자에게는?
| 나의 포지션 | 유리해질 수 있는 점 | 조심할 점 |
|---|---|---|
| 예금·적금 만기가 다가옴 | 특별판매·우대금리 비교 여유 | 시장금리가 더 내리면 재예치 금리가 낮아질 수 있음 |
| 이미 고금리 예금 보유 | 약정 금리로 만기까지 유지 | 중도해지하면 약정 혜택을 잃을 수 있음 |
| 채권형 펀드 보유 | 금리↓ 시 보유 채권 가격↑ 가능 | 가격 상승은 ‘실현’ 전엔 평가익, 이후 기대수익률↓ |
| 대출 갈아타기 검토 중 | 중장기 금리↓로 대환 조건 개선 여지 | 중도상환수수료·서류·심사 기간 확인 |
| 변동금리 대출 보유 | 단기 지표가 내려가면 시차 후 반영 | CD·COFIX가 보합이면 즉시 효과 없음 |
10. 미국과 한국의 ‘떨어지는 폭’이 다른 이유
| 구분 | 미국 쪽 | 한국 쪽 |
|---|---|---|
| 정책금리 | 연준 경로·선거 후 재정 기대로 시장이 선반영 | 한국은행 기준금리 3.00% 유지 |
| 장기금리 | 간밤 미 10년물 −7.7bp 등 비교적 큰 움직임 | 국고 10년 −8.1bp로 동조했지만 절대 수준은 다름 |
| 단기금리 | 정책 기대에 민감 | 국고 단기·CD는 기준금리 바닥에 가깝게 움직임 |
| 가계 체감 | 모기지·신용카드 등 경로가 다름 | 주담대 연동지표·은행 가산금리가 핵심 |
그래서 ‘미국 금리가 떨어졌으니 한국 대출도 같은 폭으로 싸진다’는 기대는 과할 수 있어요. 국내에서는 한은 기준금리가 그대로인 한, 하락 폭에 바닥이 있다는 점을 기억해 주세요.
11. 오늘 아침 지갑 체크리스트
| 체크 | 할 일 | 왜? |
|---|---|---|
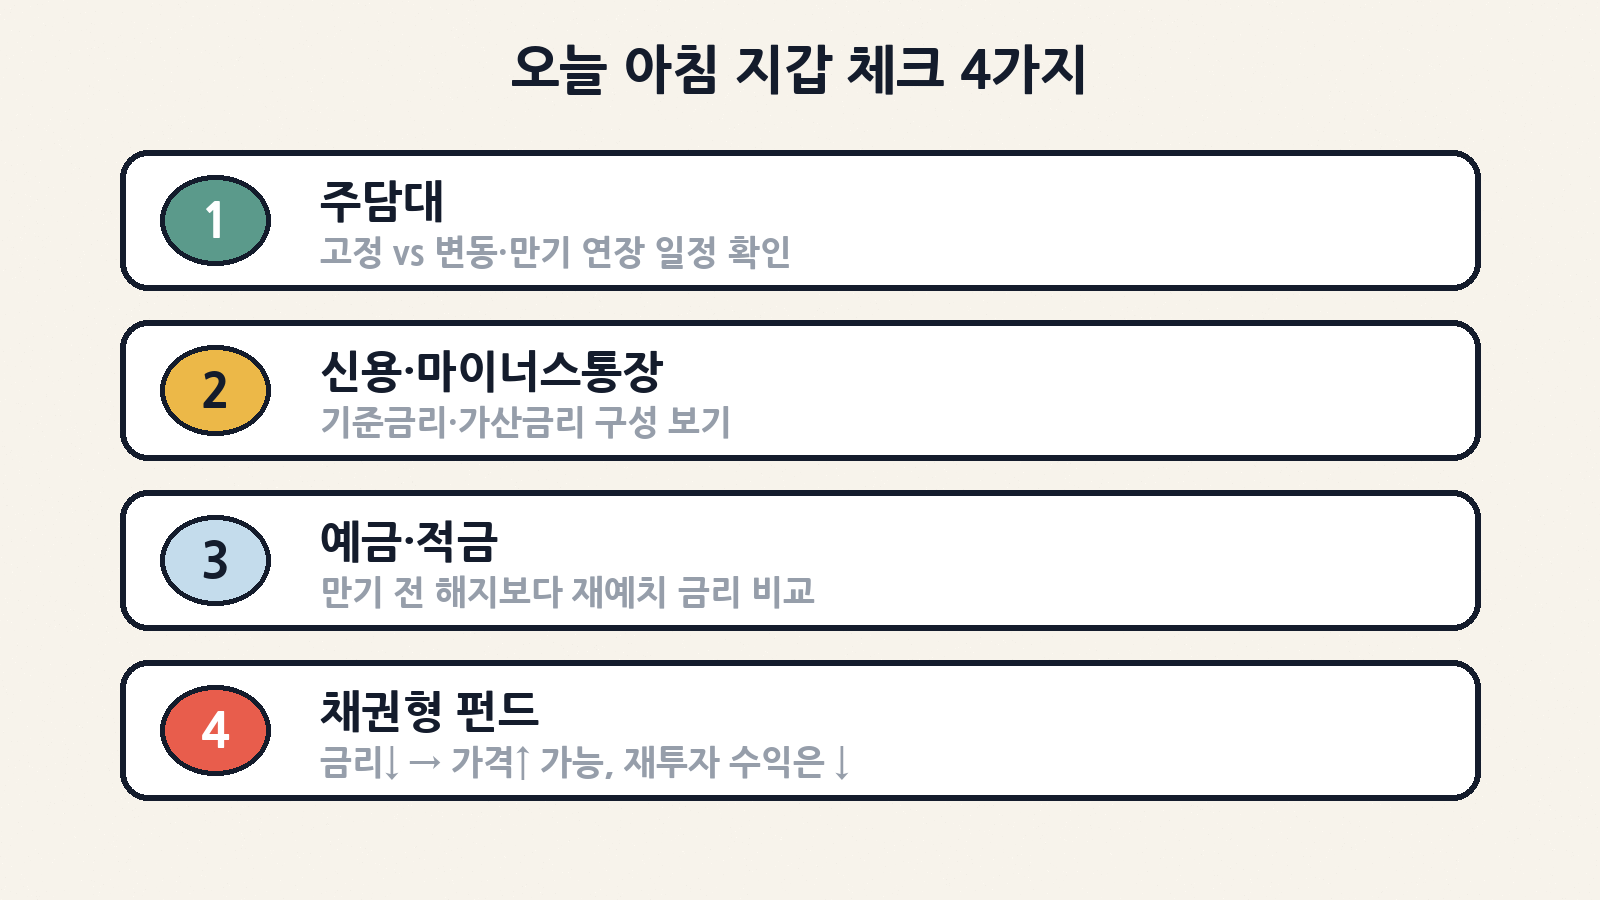
| ☐ | 주담대 계약서가 ‘고정 / 혼합 / 변동’ 중 무엇인지 확인 | 연동 지표가 달라 체감 시점이 달라요 |
| ☐ | 다음 금리 재산정일·만기일을 달력에 표시 | 협상·대환 타이밍의 기준점이 돼요 |
| ☐ | CD·COFIX·금융채 중 무엇에 연동되는지 보기 | 어제처럼 CD 보합이면 변동형은 즉시 효과 작아요 |
| ☐ | 예금 만기 전 중도해지보다 재예치 금리 비교 | 이미 약정된 고금리를 깨면 손해일 수 있어요 |
| ☐ | 대환·연장 상담 시 중도상환수수료 확인 | 금리 차이보다 수수료가 클 수 있어요 |
| ☐ | 채권형 펀드는 ‘가격 상승’과 ‘앞으로의 이자’를 구분해 보기 | 단기 평가익 ≠ 앞으로 계속 높은 이자 |
| ☐ | 한은 기준금리(현재 3.00%) 일정 체크 | 시장금리와 정책금리는 따로 움직여요 |
12. 자주 하는 오해 Q&A
| 오해 | 바로잡기 |
|---|---|
| 국고채가 내렸으니 내일 이자도 내린다 | 약정·연동지표·재산정일에 따라 시차가 있어요 |
| 코스피가 급락해서 내 대출이 위험해졌다 | 주가와 대출 금리는 직접 연결되지 않아요. 다만 위험회피로 채권 금리가 움직일 수는 있어요 |
| 예금 금리도 오늘 당장 내린다 | 수신금리는 은행이 시차를 두고 조정하는 경우가 많아요 |
| 변동금리가 무조건 유리해졌다 | CD가 보합이면 변동형의 즉시 혜택은 작을 수 있어요 |
| 미국만큼 한국도 큰 폭으로 내린다 | 한은 기준금리 3.00%가 단기물 하단을 받치고 있어요 |
오늘의 핵심 세 줄
① 11월 5일 국고 3년 3.669%(−4.5bp), 5년 3.769%(−6.8bp), 10년 3.887%(−8.1bp)로 일제히 하락, 10년−3년 격차 21.8bp(2025년 4월 이후 최저).
② CD 91일은 3.340% 보합이라 변동금리 체감은 늦을 수 있고, 고정·은행채 연동·신규·연장이 더 직접적이에요.
③ 한은 기준금리는 3.00% 그대로라 국내 하락폭에는 한계가 있어요. 계약서의 연동지표와 재산정일을 먼저 확인하세요.
복잡한 채권 시세표도 ‘내 대출·예금 메뉴판의 원재료 가격’이라고 생각하면 훨씬 친근해져요. 오늘도 차분하게 하루 시작하세요. 테크부터 경제, 생활까지, 복잡한 소식을 쉽게 풀어 드릴게요.