어젯밤 9시 30분(한국시간), 미국 상무부가 두 개의 큰 숫자를 한꺼번에 내놨어요. 3분기 경제성장률 3.4%, 그리고 9월 PCE 물가 3.6%예요. 그런데 며칠 전 한국은행이 발표한 우리나라 3분기 성장률은 1.0%였죠. “미국이 한국보다 세 배 넘게 빨리 컸네?” 싶지만, 사실 이 두 숫자는 재는 자가 달라서 그대로 비교하면 안 돼요.
「테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.」 오늘 아침엔 ①미국 GDP 3.4%의 정체(‘연율’이라는 자), ②같은 날 물가가 2.1%였다가 3.6%였다가 하는 이유, ③“성장은 뜨겁고 물가는 안 식는다”가 12월 금리에 주는 신호, ④그런데도 미국 국채 금리는 왜 내렸는지, ⑤내 대출·환전·투자에서 오늘 확인할 것 순서로 풀어 볼게요. 특정 상품을 사라·팔라는 글이 아니라 뉴스를 읽는 눈을 키우는 글이에요.
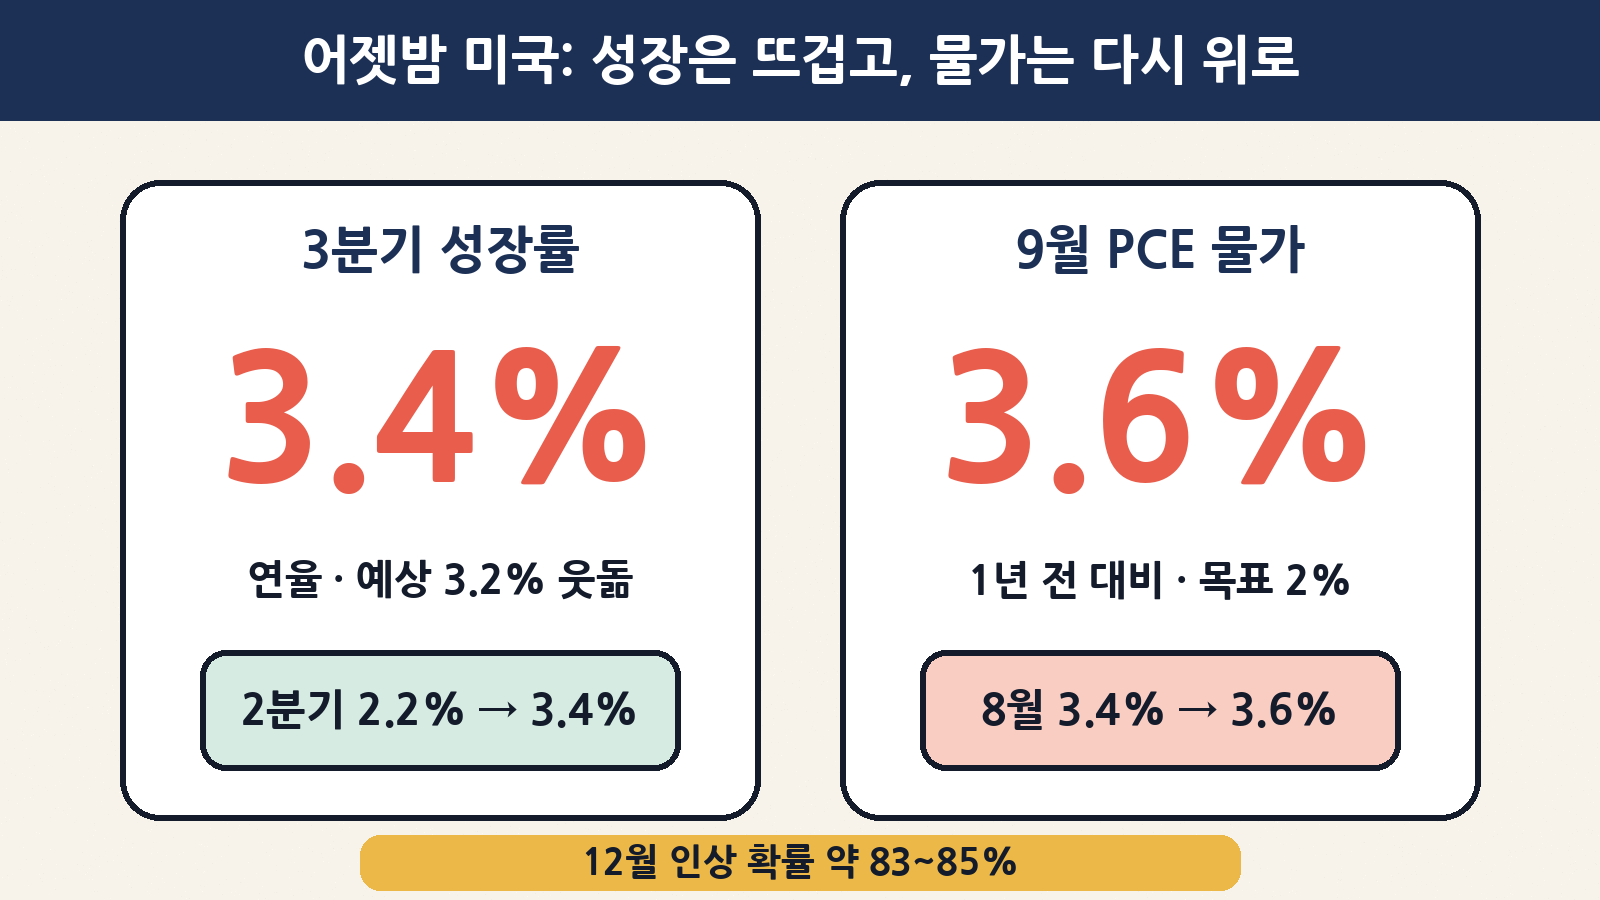
한눈에 보는 어젯밤 미국 지표 (미국 10월 29일 발표)
| 지표 | 결과 | 시장 예상 | 쉬운 풀이 |
|---|---|---|---|
| 3분기 실질 GDP (속보치) | 연율 +3.4% | 약 3.1~3.2% | 2분기(2.2%)보다 빨라졌고 예상도 넘었어요 |
| 같은 GDP, 분기 기준 | +0.8% | — | “석 달 동안 실제로 큰 폭”이에요 (상무부 발표) |
| 9월 PCE 물가 (1년 전 대비) | 3.6% | 3.6~3.7% | 8월 3.4%보다 올라갔어요 |
| 9월 PCE 물가 (한 달 전 대비) | +0.5% | +0.5% | 3월 이후 가장 큰 한 달 상승 |
| 9월 근원 PCE (식품·에너지 제외) | 3.1% (전월비 +0.3%) | 3.1% | 예상과 딱 맞았어요 |
| 9월 개인소득 | +0.2% | +0.3% | 월급 쪽은 예상보다 덜 늘었어요 |
| 9월 개인소비(명목) | +0.5% | +0.6% | 쓰는 돈도 8월(+0.9%)보다 주춤 |
※ PCE(개인소비지출) 물가는 미국 연준이 “목표 2%”를 잴 때 공식적으로 쓰는 물가 지표예요. 우리가 뉴스에서 자주 보는 CPI(소비자물가)와 비슷하지만, 사람들이 실제로 사는 물건의 바뀌는 비중까지 반영해서 연준이 더 중요하게 봐요.
1. 미국 3.4% vs 한국 1.0%, 누가 더 빨리 컸을까요? ‘연율’이라는 자
미국은 GDP를 발표할 때 “이 속도가 1년 내내 이어진다면 1년에 몇 % 클까?”로 바꿔서 말해요. 이걸 연율(年率, annualized)이라고 해요. 반면 한국은행은 보통 “바로 앞 분기보다 몇 % 컸나”(전기 대비)를 대표 숫자로 써요.
그래서 미국 3.4%를 석 달짜리로 되돌리면 약 0.8%가 되고, 거꾸로 한국 1.0%를 미국식 연율로 바꾸면 대략 4%쯤 돼요. 자를 맞추면 “미국이 세 배 빠르다”는 착시가 사라지는 거죠.
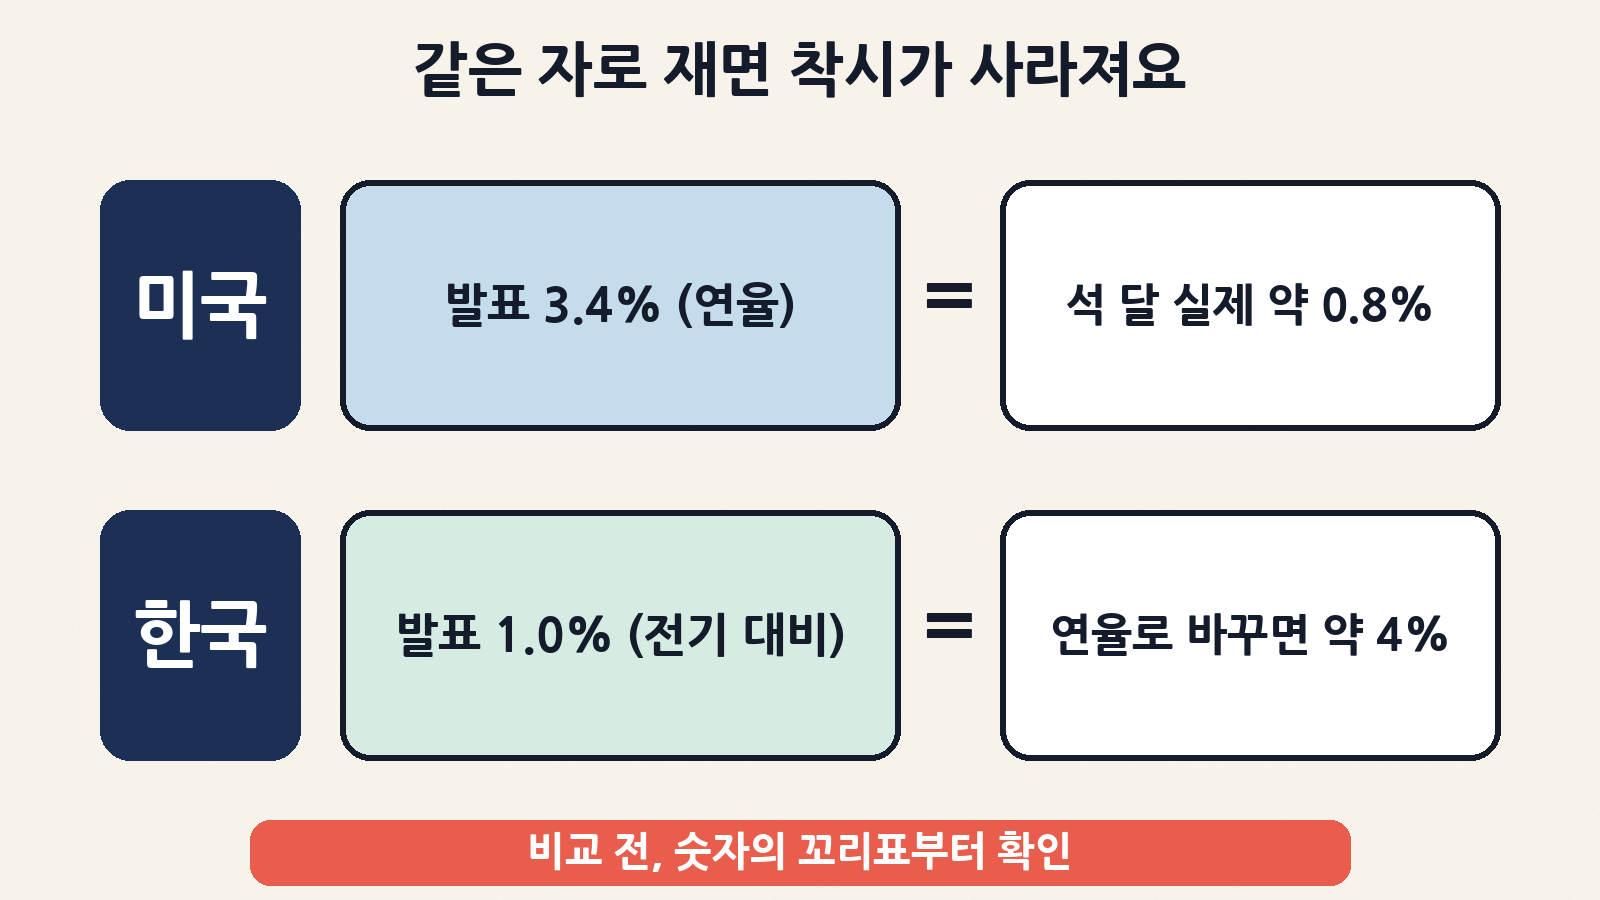
| 구분 | 미국 3분기 | 한국 3분기 | 같은 자로 맞추면 |
|---|---|---|---|
| 발표된 대표 숫자 | 3.4% (연율) | 1.0% (전기 대비) | 자가 서로 달라요 |
| 석 달 동안 실제로 큰 폭 | 약 0.8% | 1.0% | 한국이 조금 더 컸어요 |
| 1년 속도로 환산(연율) | 3.4% | 약 4% (1.01을 네 번 곱한 값) | 역시 한국이 조금 빨라요 |
| 앞 분기 숫자 | 2.2% (연율) | — | 미국은 속도가 붙었어요 |
뉴스 읽는 팁: 다른 나라 성장률을 비교할 땐 먼저 “연율인가, 전기 대비인가, 1년 전 대비인가”부터 확인하세요. 미국·일본 뉴스는 연율, 한국·유럽 뉴스는 전기 대비가 대표 숫자인 경우가 많아요. 숫자 옆에 이 꼬리표가 없으면 비교는 잠시 미뤄 두는 게 안전해요.
| 자의 종류 | 질문 | 자주 쓰는 곳 | 예 |
|---|---|---|---|
| 전기 대비 (QoQ) | 바로 앞 분기보다 몇 % 컸나? | 한국은행, 유럽 | 한국 3분기 1.0% |
| 연율 (SAAR) | 이 속도가 1년 이어지면? | 미국, 일본 | 미국 3분기 3.4% |
| 전년 동기 대비 (YoY) | 1년 전 같은 분기보다? | 중국, 보조 지표 | 계절 영향을 덜 받아요 |
2. 무엇이 미국 성장을 끌어올렸나: AI 투자와 소비
이번 성장의 엔진은 크게 둘이었어요. 하나는 AI 데이터센터와 장비에 쏟아붓는 기업 투자, 다른 하나는 꺾이지 않는 소비예요. 상무부는 투자·소비·정부지출이 늘었고 수출은 줄었다고 설명했어요.
| 항목 | 3분기 (연율) | 쉬운 풀이 |
|---|---|---|
| 개인소비 | +3.8% | 2분기와 같은 속도, 미국 경제의 3분의 2 이상을 차지해요 |
| 총민간투자 | +19.4% | AI 붐으로 기업들이 크게 투자했어요 |
| 그중 장비 투자 | +20.9% | 서버·반도체 장비 같은 것들 |
| 그중 지식재산(소프트웨어 등) | +8.4% | 소프트웨어·연구개발 |
| 민간 최종수요 (소비+고정투자) | +4.9% | 연준이 “진짜 수요”로 보는 지표, 2분기 4.6%보다 높아요 |
| 수출 | 감소 | 성장률을 깎은 쪽 |
한국 입장에서 “미국이 AI 장비에 돈을 많이 쓴다”는 건 반도체 수출에는 반가운 소식이에요. 다만 같은 날 뉴욕 증시에서는 “AI에 너무 많이 쓰는 것 아니냐”는 걱정으로 알파벳(구글 모회사) 주가가 12% 넘게 빠지기도 했어요. 경제 전체엔 플러스, 개별 회사 주주에겐 부담이 될 수 있다는 점이 같은 이야기의 두 얼굴이에요.
3. 같은 날 물가가 2.1%였다가 3.6%였다가? 두 가지 물가 숫자 구별하기
이번 발표가 헷갈리는 이유가 하나 더 있어요. GDP 보고서 안에는 “3분기 PCE 물가 2.1%”가 있고, 같은 날 나온 월간 보고서에는 “9월 PCE 물가 3.6%”가 있거든요. 둘 다 맞는 숫자예요. 재는 기간과 방식이 다를 뿐이에요.
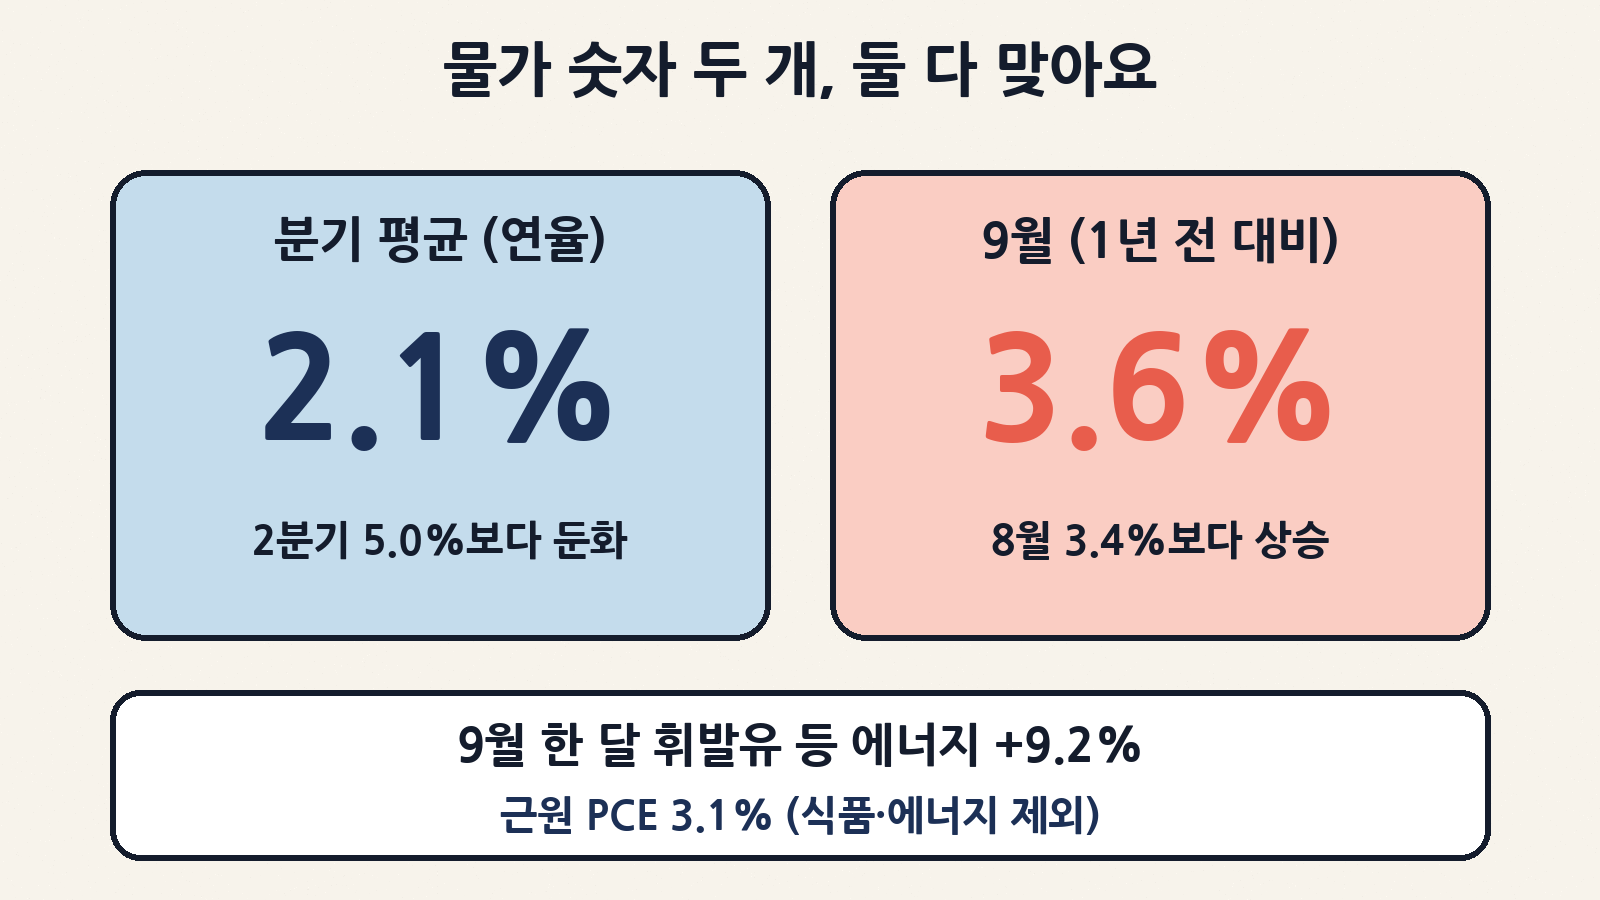
| 숫자 | 무엇을 잰 것 | 이번 값 | 앞선 값 |
|---|---|---|---|
| 분기 PCE 물가 (연율) | 3분기 평균 물가가 2분기 평균보다 얼마나 올랐나를 1년 속도로 | 2.1% | 2분기 5.0% |
| 분기 근원 PCE (연율) | 같은 방식, 식품·에너지 제외 | 2.5% | 2분기 3.3% |
| 9월 PCE 물가 (전년 대비) | 올해 9월이 작년 9월보다 얼마나 비싼가 | 3.6% | 8월 3.4% |
| 9월 근원 PCE (전년 대비) | 같은 방식, 식품·에너지 제외 | 3.1% | 8월 3.0% |
쉽게 말해 분기 숫자는 “여름 석 달은 봄에 비해 덜 뛰었다”는 이야기이고, 9월 숫자는 “그래도 1년 전보다는 여전히 3.6%나 비싸고, 9월 한 달엔 다시 빨라졌다”는 이야기예요. 연준이 12월에 보는 건 주로 최근 월간 흐름이라서 시장은 3.6% 쪽에 더 귀를 기울였어요.
| 9월 물가를 끌어올린 것 | 한 달 상승률 | 의미 |
|---|---|---|
| 휘발유 등 에너지 상품 | +9.2% | 중동 긴장으로 유가가 크게 올랐어요 |
| 에너지 상품·서비스 전체 | +5.4% | 기름값이 전체 물가를 밀어 올렸어요 |
| 에너지·주거 뺀 서비스 | +0.4% | 기름값이 다른 가격으로 번지는지 보는 지점 |
| 주거비 | +0.3% | 꾸준히 오르는 중 |
근원 물가를 따로 보는 이유: 기름값·농산물처럼 출렁임이 큰 품목을 빼면 “물가의 바닥 흐름”이 보여요. 이번엔 전체 3.6%, 근원 3.1%로 차이가 0.5%p예요. 그 차이의 대부분이 에너지라는 뜻이고, 연준은 에너지 충격이 서비스 가격으로 번지는지를 가장 걱정하고 있어요.
4. 지갑 사정은? 소득보다 물가가 더 빨랐던 9월
겉으로 보면 미국 소비는 튼튼해요. 그런데 월간 숫자를 조금만 들여다보면 “버티는 소비”의 모습도 보여요.
| 9월 가계 지표 | 값 | 쉬운 풀이 |
|---|---|---|
| 명목 개인소득 | +0.2% | 들어온 돈은 조금 늘었어요 |
| 실질 가처분소득 (물가 반영) | -0.3% | 물가를 빼면 쓸 수 있는 돈은 오히려 줄었어요 |
| 실질 소비지출 (물가 반영) | 약 0.0% | 물건 “양”으로는 거의 안 늘었어요 |
| 개인 저축률 | 3.8% | 100만 원 벌면 3만 8천 원만 남기는 셈, 꽤 낮아요 |
즉 9월 소비 증가(+0.5%)의 상당 부분은 “더 많이 산 것”이 아니라 “더 비싸게 산 것”이에요. 저축을 덜 하면서 소비를 유지하는 모습이라, 물가가 계속 높으면 언젠가 소비가 꺾일 수 있다는 신호로도 읽혀요. 시장 일부가 “12월에 올리더라도 그 뒤 인상 속도는 느려질 것”이라고 보는 근거가 여기에 있어요.
5. 12월 금리 인상, 얼마나 가능성이 높아졌나
연준은 이틀 전(미국 28일) 기준금리를 연 3.75~4.00%로 동결했어요. 하루 만에 “성장 강함 + 물가 다시 상승” 지표가 나오면서 12월 회의(미국 8~9일)에서 0.25%p 올릴 거라는 전망은 그대로 유지됐어요.
| 구분 | 값 | 출처·기준 |
|---|---|---|
| 12월 0.25%p 인상 확률 | 약 83~85% | CME 페드워치, 지표 발표 뒤 |
| 현재 미국 기준금리 | 연 3.75~4.00% | 10월 FOMC 동결 |
| 인상되면 | 연 4.00~4.25% | 한·미 금리차 1.00%p → 1.25%p (한국 3.00% 유지 시) |
| 연준 목표 물가 | 2% | 9월 PCE 3.6%와 1.6%p 차이 |
| 신규 실업수당 청구 | 19만 4천 건 | 일자리 시장도 아직 단단해요 |
하나 더 볼 것은 오늘(미국 30일 금요일)이에요. FOMC 전후로 연준 인사들이 공개 발언을 자제하는 기간이 끝나는 날이라, 오늘 밤부터 위원들의 발언이 쏟아질 수 있어요. 이들이 “추가 인상”을 강조하면 지금의 차분한 시장 반응이 일부 되돌려질 수 있다는 분석이 나와요.
6. 지표는 뜨거운데 미국 국채 금리는 왜 내렸을까요?
보통 “성장 강함, 물가 높음”이면 금리가 오를 거라고 생각하죠. 실제로 발표 직후 2년물 금리가 4.74%까지 잠깐 튀었어요. 그런데 결국엔 내렸어요. 이유는 같은 날 기술주 급락이에요. 주식이 불안하면 돈이 안전한 미국 국채로 몰리고, 국채를 사려는 사람이 많아지면 국채 가격은 오르고 금리는 내려가요.
| 시장 | 어젯밤 흐름 (미국 29일 마감 기준) | 쉬운 풀이 |
|---|---|---|
| 미국 10년물 국채 금리 | 약 4.92%로 하락 | 이틀 전 5%를 넘었다가 다시 아래로 |
| 미국 2년물 국채 금리 | 4.6%대 중반으로 하락 | 장중 4.74%까지 올랐다가 되돌림 |
| 나스닥 | -1.38% (26,184.72) | 알파벳 12%대 급락 영향 |
| S&P 500 | -0.30% (7,720.39) | 대형주 전반 약세 |
| 다우 | -0.25% (52,342.56) | 상대적으로 덜 빠졌어요 |
| 코스피200 야간선물 | -2.13% | 오늘 한국 증시는 약세 출발 예상 |
금리는 지표만 보지 않아요: 같은 날 주식시장이 무서워지면 안전자산 수요가 지표 효과를 덮어 버리기도 해요. 그래서 “GDP 좋다 → 금리 오른다” 같은 한 줄 공식보다, 그날 시장 분위기 전체를 같이 보는 습관이 중요해요.
7. 한국에 사는 나에게는 어떤 의미일까요?
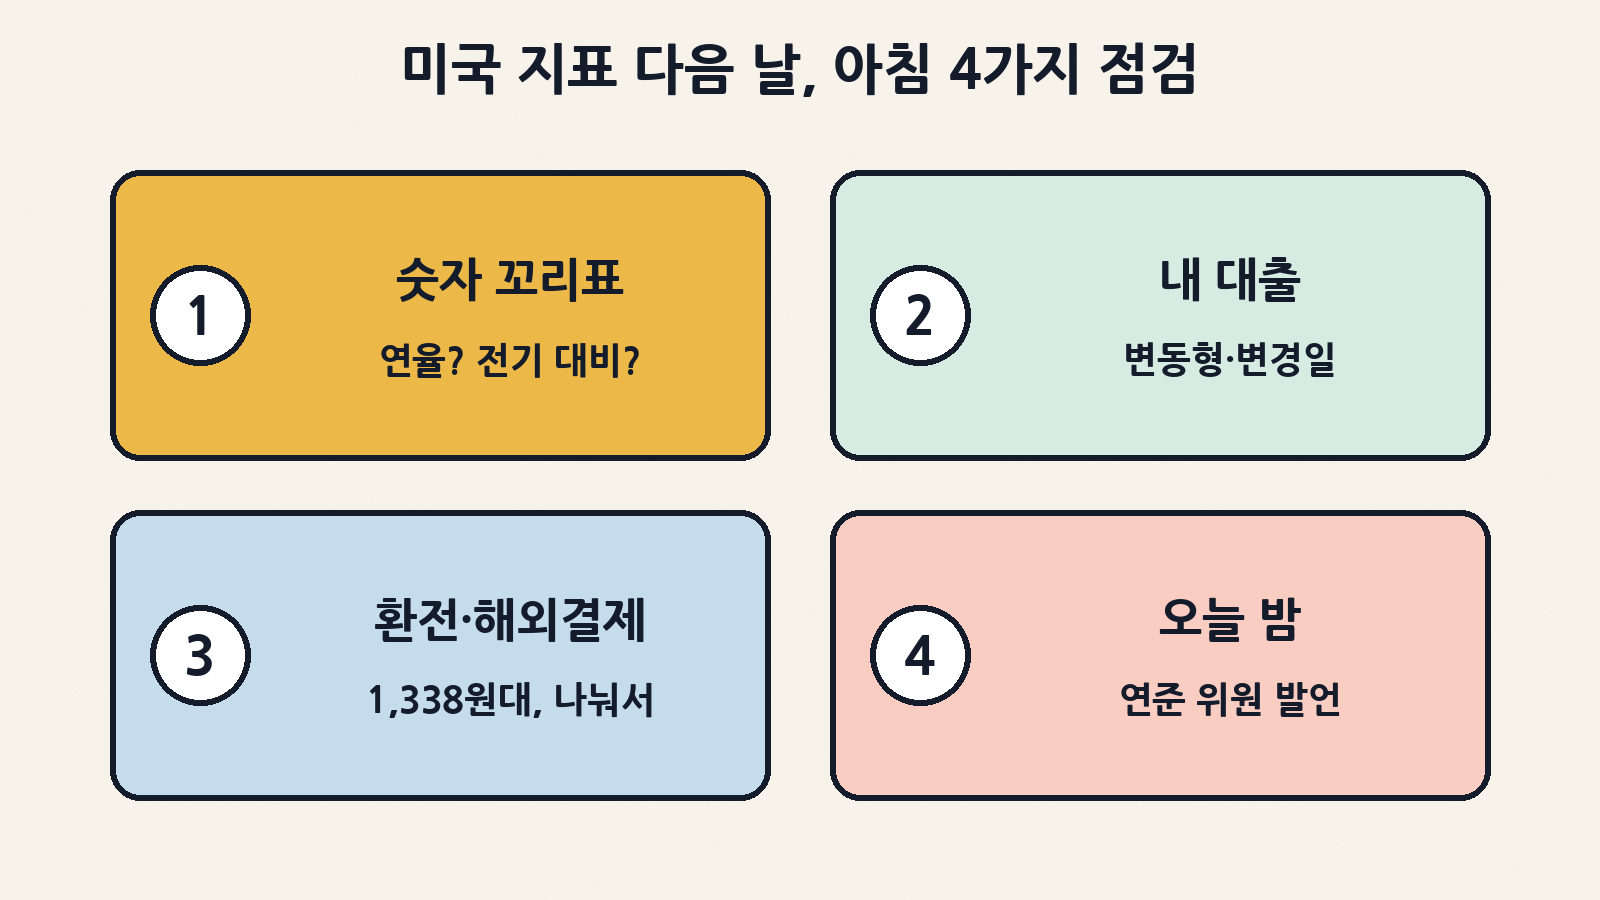
| 내 상황 | 오늘 의미 | 확인할 것 |
|---|---|---|
| 변동금리 대출이 있다 | 미국 금리 인상 전망이 굳어지면 한국 시장금리도 쉽게 안 내려가요 | 내 대출의 기준금리(코픽스·금융채 등)와 다음 금리 변경일 |
| 달러 환전·해외결제 예정 | 원/달러는 오늘 아침 1,338원대로 큰 변화 없음 | 한 번에 다 바꾸기보다 나눠서, 수수료 우대 확인 |
| 미국 주식·ETF 보유 | 기술주 변동성 확대, 금리 기대에 따라 출렁일 수 있어요 | 원화 기준 수익률 = 주가 변화 + 환율 변화 |
| 국내 주식 투자 | 야간선물 -2.13%, 약세 출발 예상 | 하루 흐름보다 내가 정한 원칙(분할·비중) 확인 |
| 예금·적금 가입 고민 | 금리가 “당분간 높게” 이어질 가능성 | 만기 짧은 상품과 긴 상품 나눠 담기 비교 |
참고로 어제(29일) 한국 국고채 금리는 3년물 3.766%, 10년물 4.081%로 조금 내렸어요. 미국 금리가 크게 튀지 않은 덕에 한국 채권시장도 일단 차분한 편이에요.
8. 오늘 아침 체크리스트
| 순서 | 할 일 | 걸리는 시간 |
|---|---|---|
| 1 | 뉴스에서 성장률 숫자를 보면 “연율인지, 전기 대비인지” 꼬리표 확인하기 | 10초 |
| 2 | 물가 숫자를 보면 “분기 평균인지, 1년 전 대비인지” 확인하기 | 10초 |
| 3 | 내 대출이 변동형인지, 다음 금리 변경일이 언제인지 앱에서 확인 | 3분 |
| 4 | 환전 계획이 있다면 목표 환율을 정하고 나눠서 바꾸기 | 2분 |
| 5 | 오늘 밤 연준 위원 발언 뉴스에서 “추가 인상” 표현이 나오는지 보기 | 저녁에 1분 |
자주 묻는 질문
| 질문 | 답 |
|---|---|
| 미국 성장률이 높으면 무조건 좋은 거 아닌가요? | 일자리·소비에는 좋지만, 물가가 높을 땐 “금리를 더 올려야 한다”는 근거가 돼요. 그래서 대출이 있는 사람에겐 꼭 반가운 소식만은 아니에요. |
| 속보치는 바뀌나요? | 네. 이번 3.4%는 첫 번째 추정치(속보치)예요. 한 달 간격으로 잠정치·확정치가 나오면서 숫자가 조금씩 바뀔 수 있어요. |
| CPI랑 PCE 중 뭘 봐야 하나요? | 뉴스는 CPI가 먼저 나오고, 연준의 공식 목표는 PCE예요. 둘의 방향이 같으면 신호가 더 강하다고 보면 돼요. |
| 12월 인상 확률 83%면 확정인가요? | 아니에요. 금리 선물시장에 반영된 기대일 뿐이에요. 11월에 나올 고용·물가 지표에 따라 크게 바뀔 수 있어요. |
| 한국 기준금리도 따라 오르나요? | 자동으로 따라가진 않아요. 한국은행은 국내 물가·성장·환율을 함께 봐요. 다만 한·미 금리차가 벌어지면 환율 부담이 커질 수 있어 신경 쓰는 변수예요. |
정리하면, 어젯밤 미국 지표는 “성장은 예상보다 뜨겁고, 물가는 기름값 때문에 다시 올라가는 중”이라는 이야기였어요. 그리고 숫자를 읽을 땐 “무슨 자로 잰 숫자인가”를 먼저 확인하는 것만으로도 뉴스가 훨씬 덜 헷갈려요. 오늘도 차분한 하루 보내세요.