마트에서 똑같은 라면 한 봉지가 이쪽 매대에선 1,000원, 저쪽 매대에선 1,468원에 팔린다면 어떨까요? 보통은 사람들이 싼 쪽에서 사서 비싼 쪽에 되팔 테니 금방 값이 비슷해지겠죠. 그런데 지금 주식시장에서 바로 이런 일이 몇 달째 이어지고 있어요. 주인공은 SK하이닉스입니다.
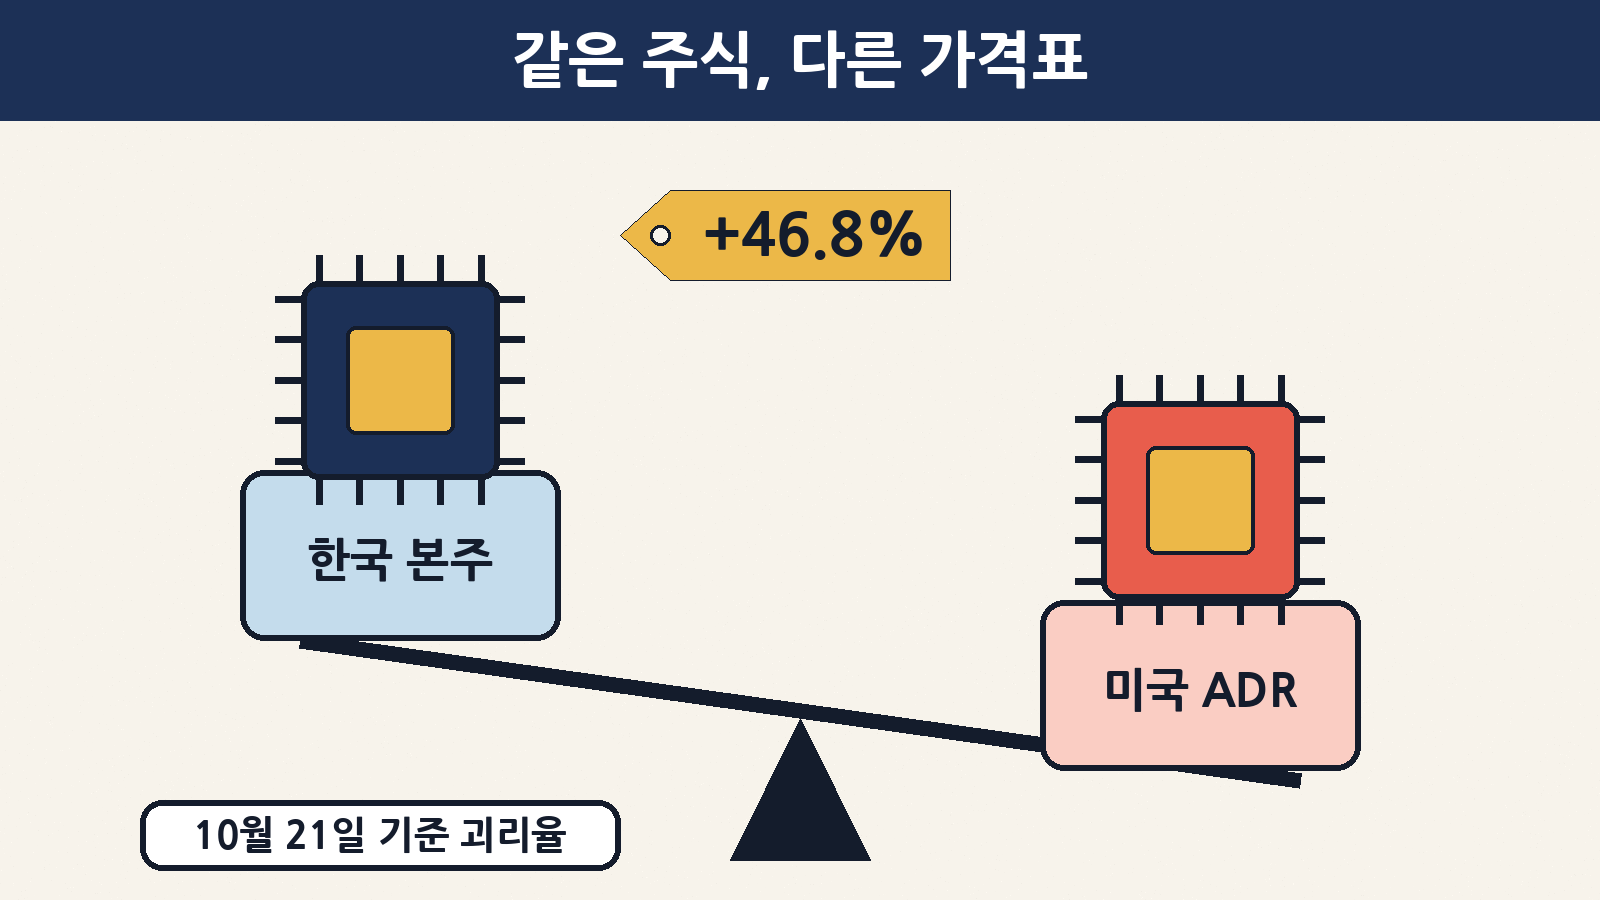
DS투자증권 리서치센터가 10월 23일 낸 보고서에 따르면, 미국 나스닥에서 거래되는 SK하이닉스 ADR(미국주식예탁증서)이 한국 코스피의 SK하이닉스 본주보다 46.8%(10월 21일 기준)나 비싸게 거래되고 있어요. 7월 상장 직후 평균 25.6%였던 차이가 석 달 만에 두 배 가까이 벌어진 거예요. 「테크부터 경제, 생활까지. 복잡한 소식을 쉽게 풀어봅니다.」 오늘 저녁엔 ADR이 무엇인지, 같은 회사 주식인데 왜 값이 다른지, 왜 그 차이가 좁혀지지 않는지, 그리고 개인 투자자가 무엇을 조심하면 좋을지 차근차근 풀어볼게요.
한눈에 보는 오늘의 핵심
| 구분 | 숫자 | 한 줄 풀이 |
|---|---|---|
| 본주 대비 ADR 괴리율(10월 21일) | 46.8% | 미국 ADR이 한국 본주보다 그만큼 비싸요 |
| 월평균 괴리율 흐름 | 7월 25.6% → 8월 34.2% → 9월 40.0% | 시간이 갈수록 차이가 커졌어요 |
| 교환 비율 | 본주 1주 = ADR 10개 | ADR 1개는 본주의 10분의 1이에요 |
| 본주 → ADR 전환 한도 | 1,779만 주 (발행주식의 약 2.4%) | 공모 때 이미 다 채워져 더 바꿀 수 없어요 |
| 미국 SEC 등록 ADR 물량 | 발행주식의 약 24% | 등록은 넉넉한데 회사가 동의한 전환 한도는 2.4%예요 |
| 전환이 자유로운 해외·국내 사례 | 도요타·알리바바 0~2%, KB금융·신한지주 등 0.2~0.6% | 양쪽으로 바꿀 수 있으면 차이가 거의 없어요 |
1. ADR이 뭐예요? ‘주식 보관증’을 미국에서 사고파는 것
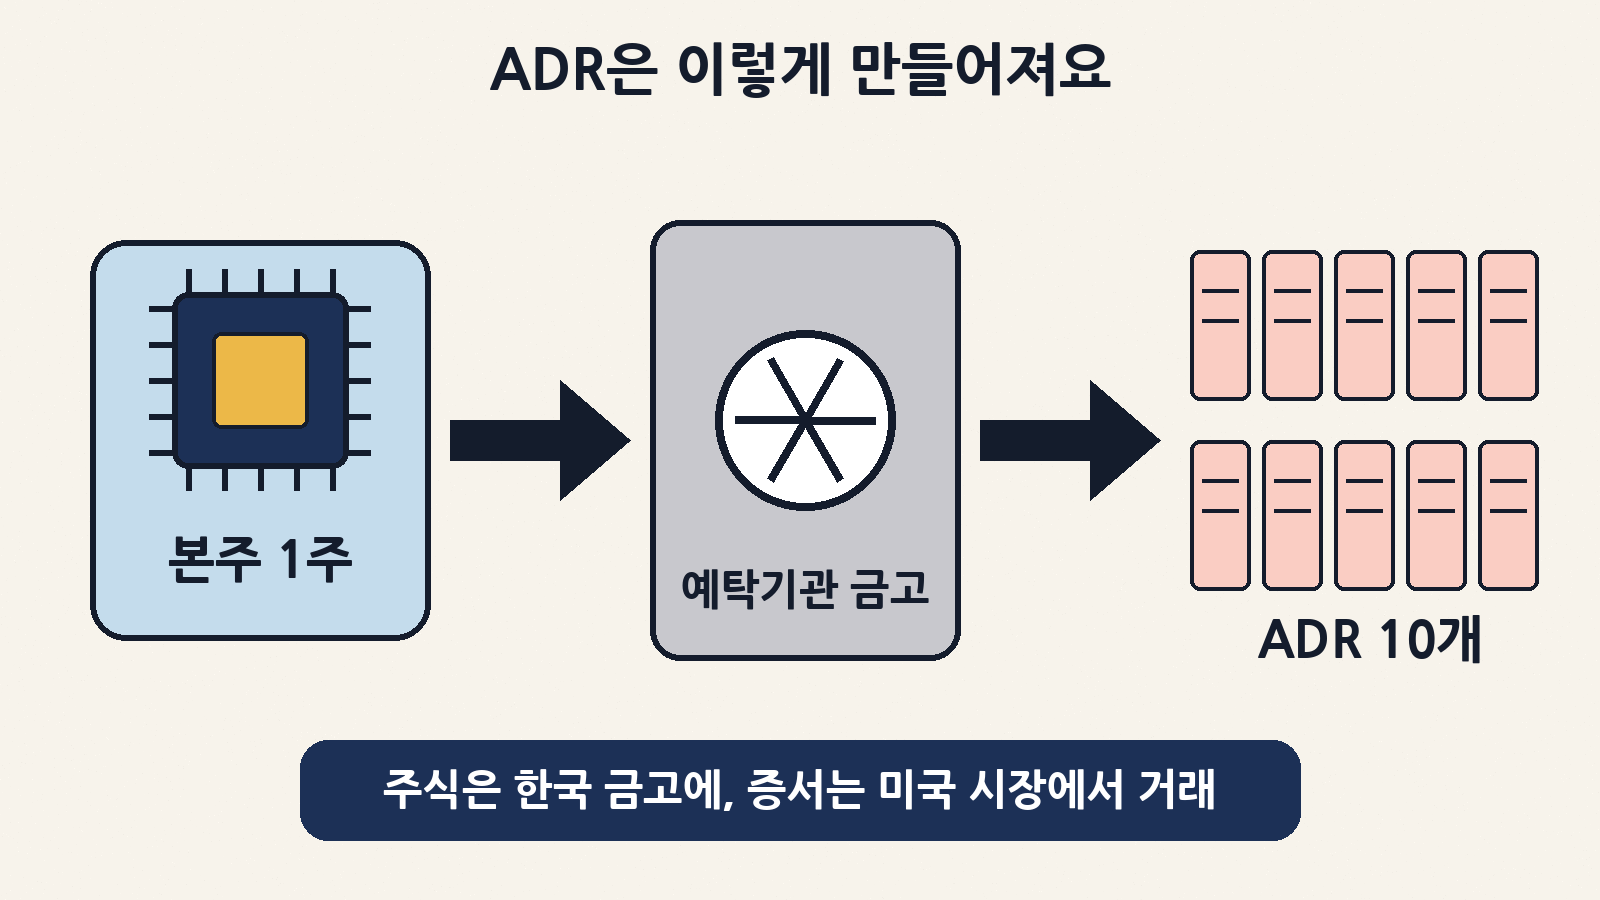
외국 회사가 미국 증시에 주식을 바로 올리기는 번거로워요. 그래서 많이 쓰는 방법이 ADR입니다. 회사 주식(본주)을 은행 같은 예탁기관에 맡겨 두고, 그 주식을 근거로 만든 증서를 미국 시장에서 사고팔게 하는 거예요. 쉽게 말해 “이 금고 안에 진짜 주식이 있습니다”라는 보관증을 거래하는 셈이죠.
SK하이닉스는 7월 10일(현지시간) 나스닥에 ‘SKHY’라는 이름으로 ADR을 상장했어요. 미국 증권신고서에 따르면 신주 1,779만 주를 발행해 ADR 1억 7,790만 개로 만들었고, ADR 1개는 보통주 10분의 1에 해당해요. 공모가는 ADR 1개당 149달러, 조달 금액은 약 265억 달러로 외국 기업의 미국 IPO 가운데 역대 최대였어요. 예탁기관은 씨티은행이고, 실제 원주는 한국예탁결제원이 대신 보관합니다.
| 항목 | 한국 본주 (코스피) | 미국 ADR (나스닥 SKHY) |
|---|---|---|
| 정체 | SK하이닉스 보통주 그 자체 | 본주를 금고에 맡기고 만든 증서 |
| 단위 | 1주 | ADR 10개 = 본주 1주 |
| 거래 통화·시간 | 원화, 한국 낮 시간 | 달러, 미국 장 시간(한국 밤~새벽) |
| 배당 | 회사가 정한 배당 | 기초 주식이 같아 배당도 같아요(환전·수수료 차이는 있을 수 있음) |
| 의결권 | 직접 행사 | 예탁기관을 거쳐 행사, 지시가 없으면 행사되지 않아요 |
💡 핵심: DS투자증권 김수현 리서치센터장의 표현을 빌리면, ADR은 “의결권만 예탁기관을 거칠 뿐 물건으로 치면 똑같은 물건”이에요. 그런데 값은 46.8%나 다르다는 게 오늘 이야기의 출발점이에요.
2. ‘괴리율’은 어떻게 계산할까요?
괴리율은 “미국 ADR 값을 본주 1주 기준으로 환산했을 때, 한국 본주보다 몇 % 비싼가”예요. ADR 10개가 본주 1주이니, ADR 가격에 10을 곱하고 원/달러 환율로 원화로 바꾼 뒤 본주 가격과 비교하면 됩니다. 아래는 이해를 돕기 위한 가상의 숫자예요.
| 단계 | 계산 | 예시 (가상의 숫자) |
|---|---|---|
| ① ADR 10개 값(달러) | ADR 1개 가격 × 10 | ADR 10개 = 본주 1주어치 |
| ② 원화로 환산 | ① × 원/달러 환율 | 146만 8천 원이 나왔다고 가정 |
| ③ 본주 가격과 비교 | (② − 본주 가격) ÷ 본주 가격 | 본주가 100만 원이면 (146.8 − 100) ÷ 100 = 46.8% |
그래서 괴리율은 환율에 따라서도 움직여요. 원화가 강해지면(환율이 내려가면) 같은 달러 가격이라도 원화 환산값이 줄어 괴리율이 작아 보이고, 반대면 커 보여요. 하루 숫자 하나보다 몇 달 평균 흐름을 보는 게 좋은 이유예요.
| 시점 | 월평균 괴리율 | 변화 |
|---|---|---|
| 7월 (상장 직후) | 25.6% | 출발부터 미국이 더 비쌌어요 |
| 8월 | 34.2% | +8.6%p |
| 9월 | 40.0% | +5.8%p |
| 10월 21일 (하루 기준) | 46.8% | +6.8%p, 계속 벌어지는 중 |
덧붙이면, 상장 당시만 해도 차이는 작았어요. ADR 공모가 149달러는 상장 전날 한국 종가 218만 6천 원과 비교해 약 2.9% 높은 수준이었다고 연합뉴스가 전했어요. 몇 달 사이에 그 차이가 수십 %로 커진 거죠.
3. 왜 미국에서만 비쌀까요? 돈이 몰린 쪽과 빠진 쪽
보고서가 꼽은 첫 번째 이유는 수급, 즉 “사려는 돈과 팔려는 물량의 차이”예요.
| 어디서 | 무슨 일이 있었나 | 가격에 준 영향 |
|---|---|---|
| 미국 ADR | 미국 상장 종목만 담는 반도체 지수 등에 편입되며, 원래 한국 증시로 오지 않던 새로운 자금이 들어왔어요 | 사려는 돈이 몰려 값이 올랐어요 |
| 한국 본주 | ADR 청약 전후 공매도 포지션 조정, 헤지(위험 회피)용 매도 등이 이어졌을 가능성 | 파는 물량이 많아 값이 눌렸어요 |
| 자사주 매입 | 국내에서 약 40조 원 규모 자사주 매입이 있었지만 | 괴리를 줄이지는 못했어요 |
여기서 ‘공매도’는 주식을 빌려서 먼저 팔고, 나중에 사서 갚는 거래예요. ‘지수 편입’은 특정 지수를 그대로 따라가는 펀드(ETF 등)가 그 종목을 기계적으로 사야 한다는 뜻이라, 한꺼번에 큰돈이 움직일 수 있어요. 미국 펀드는 미국에 상장된 ADR만 담을 수 있으니, 같은 회사라도 미국 쪽 증서에만 돈이 몰린 것이에요.
4. 그런데 왜 차이가 좁혀지지 않을까요? ‘한쪽으로만 열린 문’
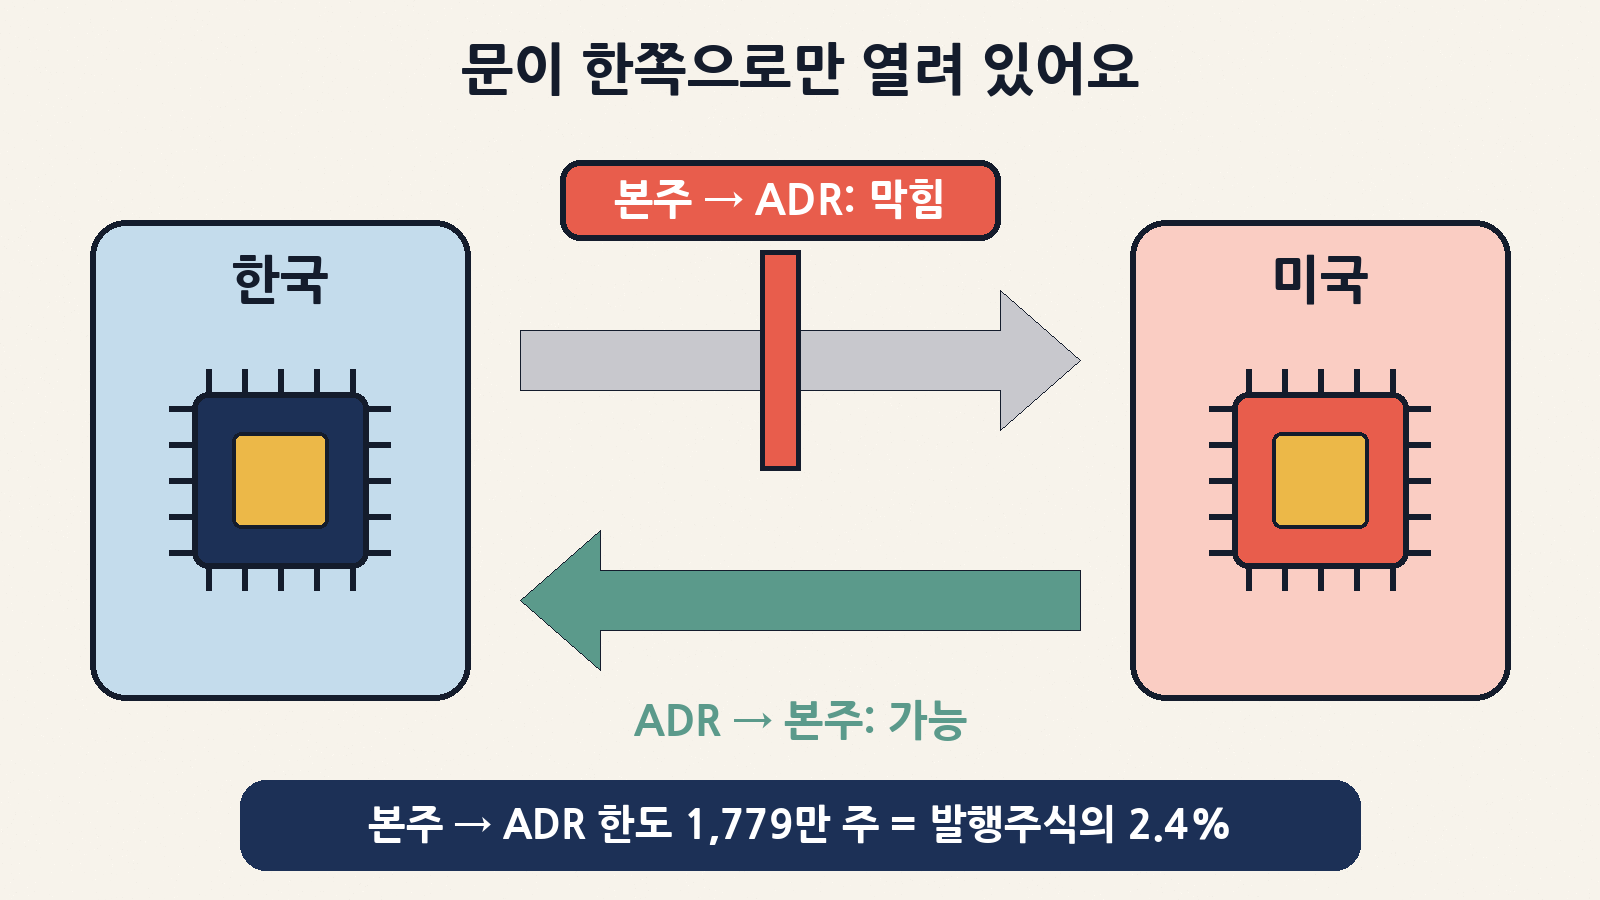
보통 이런 가격 차이는 오래가지 않아요. 누군가 싼 본주를 사서 ADR로 바꾼 뒤 미국에서 비싸게 팔면 차익을 얻을 수 있고(이걸 ‘차익거래’라고 해요), 그 과정에서 본주는 오르고 ADR은 내려 차이가 줄어들거든요. 문제는 SK하이닉스의 경우 이 문이 닫혀 있다는 거예요.
| 전환 방향 | 가능할까? | 괴리 해소에 도움? |
|---|---|---|
| 본주 → ADR (싼 걸 비싼 쪽으로) | 사실상 막힘: 한도 1,779만 주를 공모 때 모두 소진 | 이게 열려야 차이가 줄어요 |
| ADR → 본주 (비싼 걸 싼 쪽으로) | 가능 (7월 30일부터) | 비싼 걸 싸게 바꾸는 셈이라 할 이유가 적어요 |
SK하이닉스는 7월 2분기 실적 발표에서 “원주의 ADR 전환 한도는 이번 ADR 발행 주식 수와 같은 1,779만 주로 설정돼 있고, ADR 총 발행 잔량은 이 한도를 넘을 수 없다”며 추가 확대는 “시장 환경을 고려해 검토하겠다, 구체적으로 결정된 사항은 없다”고 밝혔어요. 국내 법령상 본주를 ADR로 바꾸려면 발행 회사의 동의가 필요하고, 그 한도도 회사가 정해요.
그렇다면 회사는 왜 처음에 한도를 2.5% 안팎으로 정했을까요? 미국 증권신고서에는 최대주주인 SK스퀘어가 지분 20% 이상을 유지해야 하는 공정거래법상 지주회사 요건을 고려했다고 적혀 있어요. 새 주식을 많이 찍으면 SK스퀘어 지분율이 떨어지니까요.
5. 다른 회사들은 어떨까요? 문이 열려 있으면 차이도 작아요
| 종목 | 전환 여건 | 괴리율 (보고서 기준) |
|---|---|---|
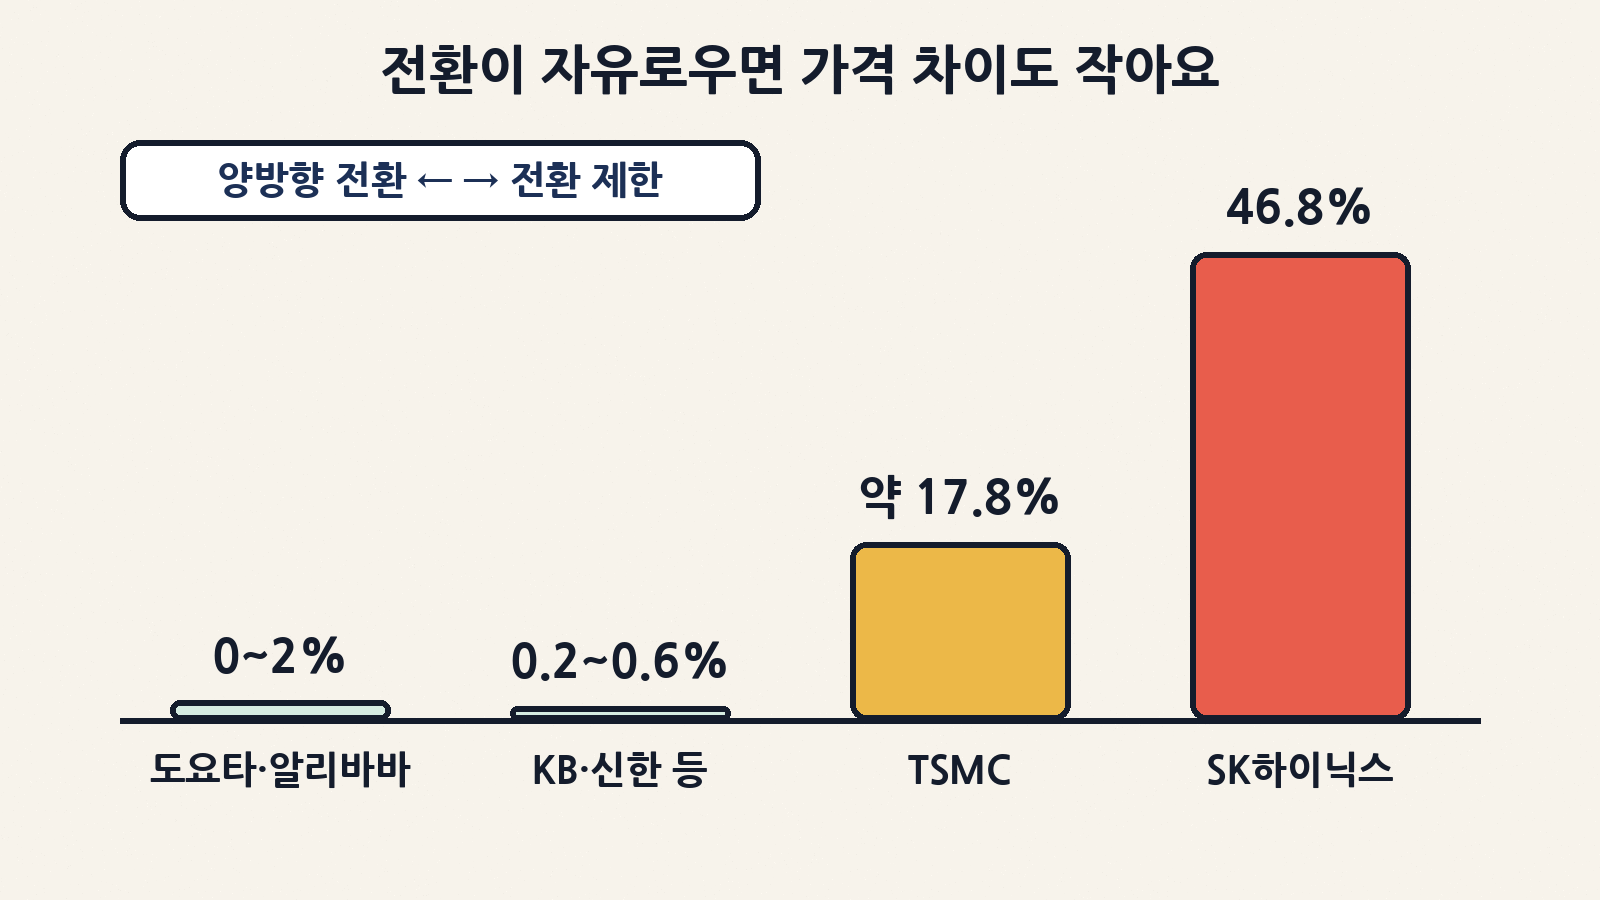
| 도요타·알리바바 | 양방향 전환 자유, 본주 → ADR 수량 상한 없음 | 0~2% 수준 |
| KB금융·신한지주·POSCO홀딩스·한국전력 | 전환 가능 (ADR 비중 2~6%) | 최근 1년 평균 0.2~0.6% |
| TSMC | 전환 제약, 과거 ADR 공급 확대기엔 줄었다가 공급 중단 후 확대 | 최근 1년 평균 약 17.8% |
| SK하이닉스 | ADR 비중 2.4%, 전환 한도 소진 | 37~47% |
흥미로운 건 KB금융·신한지주 같은 국내 기업도 ADR 비중은 SK하이닉스와 비슷한데 괴리가 1%도 안 된다는 점이에요. 결국 차이를 만드는 건 ADR이 많냐 적냐보다 “문이 열려 있느냐”라는 게 보고서의 메시지예요.
6. 보고서가 내놓은 해법과 남은 쟁점
| 제안·쟁점 | 내용 | 한 줄 풀이 |
|---|---|---|
| 전환 한도 단계적 확대 | 회사가 동의한 2.4% 한도를 조금씩 늘리자 | 막힌 문을 조금씩 열자는 얘기 |
| 절차 간소화 | 정해진 한도 안에서는 전환 때마다 신고를 반복하지 않도록 미리 일괄 동의 | 문 여는 데 걸리는 시간을 줄이자 |
| SK스퀘어 지분율 | 기존 주식을 ADR로 바꾸는 건 새 주식 발행이 아니어서 총 주식 수가 늘지 않아요 | 20% 요건엔 영향이 없다고 봤어요 |
| 의결권 구도 | ADR은 예탁기관을 통해 의결권을 행사하고, 지시가 없으면 행사되지 않아요 | ADR이 늘면 주총 표 구성이 달라질 수 있어 회사가 따져볼 변수 |
| 코리아 디스카운트 | 같은 회사 주식이 한국에서만 싸게 거래되는 모습 | 외국인에게 ‘한국 시장 저평가’의 상징처럼 비칠 수 있다는 우려 |
정리하면, 지금 나온 건 증권사 리서치센터의 제안이고 회사가 한도를 늘리기로 결정한 건 아니에요. 회사가 어떤 결정을 내리는지, 그 전까지 괴리가 어떻게 움직이는지가 다음에 지켜볼 포인트예요.
7. 개인 투자자라면 오늘 확인할 것
해외주식 계좌로 미국 ADR을 사는 것도, 국내 계좌로 본주를 사는 것도 개인이 할 수 있어요. 다만 “같은 회사니까 아무거나 사도 똑같다”는 생각은 지금은 맞지 않아요. 특정 종목을 사라거나 팔라는 뜻이 아니라, 구조를 알고 판단하자는 체크리스트로 봐 주세요.
| 체크 포인트 | 왜 중요할까 | 이렇게 확인해요 |
|---|---|---|
| ① 내가 산 게 본주인지 ADR인지 | 같은 회사라도 가격 기준이 달라요 | 증권사 앱 보유 종목에서 시장(코스피/나스닥)과 종목코드 확인 |
| ② 웃돈(괴리율) 위험 | 전환 한도가 늘거나 수급이 바뀌면 차이가 줄면서 ADR 쪽 가격이 상대적으로 약해질 수 있어요 | ADR 가격 × 10 × 환율과 본주 가격을 직접 비교해 보기 |
| ③ 환율 위험 | ADR은 달러로 거래돼 원화 기준 수익이 환율에 따라 달라져요 | 원/달러 흐름을 함께 보기 |
| ④ 세금·수수료 | 해외 상장 주식은 국내 주식과 세금·환전 수수료 구조가 달라요 | 매매 전 증권사 안내나 세무 상담으로 확인 |
| ⑤ 회사 발표 | 전환 한도 확대 여부가 괴리의 큰 변수예요 | 전자공시(DART)와 회사 IR 발표 챙겨 보기 |
⚠️ 잊지 마세요: “싼 쪽 사서 비싼 쪽 팔기”는 전환 문이 열려 있을 때 통하는 이야기예요. 문이 닫혀 있는 동안엔 차이가 더 벌어질 수도 있어요. 실제로 7월 이후 괴리는 줄지 않고 계속 커졌어요.
오늘의 용어 정리
| 용어 | 쉬운 뜻 |
|---|---|
| ADR (미국주식예탁증서) | 외국 주식을 금고에 맡기고 그걸 근거로 미국에서 거래하는 증서 |
| 본주(원주) | 한국 거래소에 상장된 진짜 주식 |
| 괴리율 | 같은 자산의 두 가격이 몇 % 벌어졌는지 |
| 차익거래 | 싼 곳에서 사서 비싼 곳에 팔아 차이를 챙기는 거래, 이 과정에서 가격 차이가 줄어요 |
| 전환 한도 | 본주를 ADR로 바꿀 수 있는 최대 수량, SK하이닉스는 1,779만 주 |
| 코리아 디스카운트 | 한국 기업 주식이 비슷한 외국 기업보다 낮게 평가받는 현상 |
마무리: 같은 물건, 다른 가격표가 알려 주는 것
오늘 이야기를 한 문장으로 줄이면 이래요. “가격 차이를 없애는 힘은 ‘옮길 수 있는 길’에서 나온다.” 시장에서 같은 물건 값이 비슷해지는 건 누군가 싼 곳에서 사서 비싼 곳으로 옮겨 팔기 때문이고, 그 길이 막히면 같은 물건에도 전혀 다른 가격표가 붙을 수 있어요. SK하이닉스 ADR의 46.8%는 바로 그 길이 막혔을 때 어떤 일이 생기는지를 보여 주는 생생한 교과서예요.
주식 앱에서 같은 회사 이름이 두 번 보인다면, 오늘 저녁 배운 걸 떠올려 보세요. 어느 시장인지, 몇 대 몇으로 바뀌는지, 그리고 그 사이 문이 열려 있는지. 이 세 가지만 확인해도 훨씬 덜 헷갈릴 거예요. 편안한 저녁 되세요! 🌙